Den Verkaufserlös gegen die Ablösung halten
Stelle zuerst fest, welcher Betrag beim Verkauf nach den erfassten Abzügen frei wird. Vergleiche ihn mit der fälligen Schlusszahlung. Für eine laufende Hauptfinanzierung plane deren Monatsrate zusätzlich ein. Die monatlichen Zinszahlungen der Zwischenfinanzierung binden während der Überbrückung eigenes Geld.
Ein späterer Verkauf verlängert die Zeit, in der zwei Finanzierungen nebeneinander laufen können. Betrachte Konditionen für die dauerhafte Finanzierung deshalb getrennt von den Kosten der Überbrückung.
Zwei Fälle durchrechnen
Überbrückung für sechs Monate
| Überbrückter Kreditbetrag | 150000 € |
|---|---|
| Nominaler Sollzins pro Jahr | 6 % |
| Laufzeit | 6 Monate |
| Einmalige Kosten | 500 € |
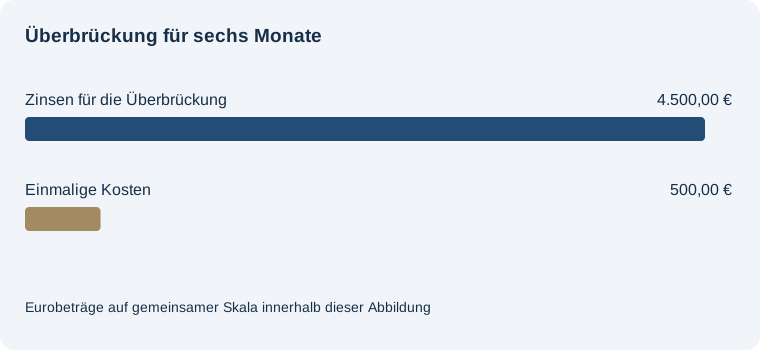
Kosten der Zwischenfinanzierung: 5.000,00 €
Zinsen für die Überbrückung: 4.500,00 €. Einmalige Kosten: 500,00 €. Zusatzkosten je weiterem Monat: 750,00 €. Letzte Zahlung einschließlich Tilgung: 150.750,00 €.
Vollständige Auszahlung zu Beginn, konstante Schuld, Zinszahlung monatlich und vollständige Ablösung am Ende. Gebühren werden zu Beginn separat bezahlt.
Verkauf erst nach neun Monaten
| Überbrückter Kreditbetrag | 150000 € |
|---|---|
| Nominaler Sollzins pro Jahr | 6 % |
| Laufzeit | 9 Monate |
| Einmalige Kosten | 500 € |
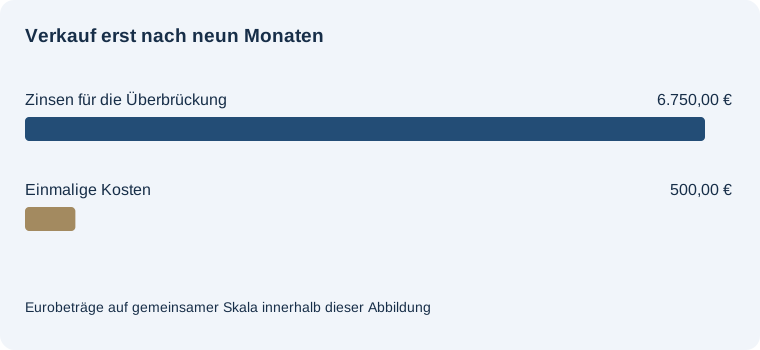
Kosten der Zwischenfinanzierung: 7.250,00 €
Zinsen für die Überbrückung: 6.750,00 €. Einmalige Kosten: 500,00 €. Zusatzkosten je weiterem Monat: 750,00 €. Letzte Zahlung einschließlich Tilgung: 150.750,00 €.
Vollständige Auszahlung zu Beginn, konstante Schuld, Zinszahlung monatlich und vollständige Ablösung am Ende. Gebühren werden zu Beginn separat bezahlt.
Was den Unterschied erklärt
Laufzeit ändert sich von 6 auf 9 Monate. Alle weiteren Eingaben stimmen überein. Im ersten Fall ergibt die Rechnung 5.000,00 €, im zweiten 7.250,00 €.
Bei 150.000 Euro und sechs Prozent nominal kostet jeder Modellmonat 750 Euro Zinsen. Drei zusätzliche Modellmonate erhöhen die Kosten um 2.250 Euro. Der einmalige Kostenbetrag fällt über die gesamte Laufzeit einmal an. Für einen konkreten Vertrag kann eine taggenaue Abrechnung abweichen.
Monatszins = überbrückter Betrag × Sollzins / 1.200. Gesamtkosten = Monatszins × Zahl der Monate + Einmalkosten.
Häufige Fragen
Wird während der Laufzeit getilgt?
Im Modell bleibt das Kapital bis zum Ende vollständig stehen.
Was kostet ein weiterer Monat?
Bei gleichbleibenden Bedingungen genau die ausgewiesenen Monatszinsen.
Wann fallen die einmaligen Kosten an?
Sie werden separat zu Beginn gezahlt und erhöhen die verzinste Schuld nicht.
Passend zum Thema
150.000 € zwischenfinanzieren, 6 % Sollzins und 500 € Einmalkosten.
Mit diesen Beispielwerten rechnen →