Die Annahme für beide Phasen prüfen
Der eingegebene effektive Jahreszins gilt für Anspar- und Entnahmezeit gleichermaßen. Variiere den Zins und vergleiche die entstehenden Kapitalziele. Eine andere Anlageform im Ruhestand oder schwankende Erträge erfordern eine weitergehende Betrachtung. Die mathematische Ewigkeit beschreibt hier den konstanten Modellverlauf.
Zwei Fälle durchrechnen
500 Euro im Monat
| Gewünschte Monatszahlung | 500 € |
|---|---|
| Effektive Jahresverzinsung | 6 % |
| Vorhandenes Startkapital | 10000 € |
| Jahre | 20 Jahre |
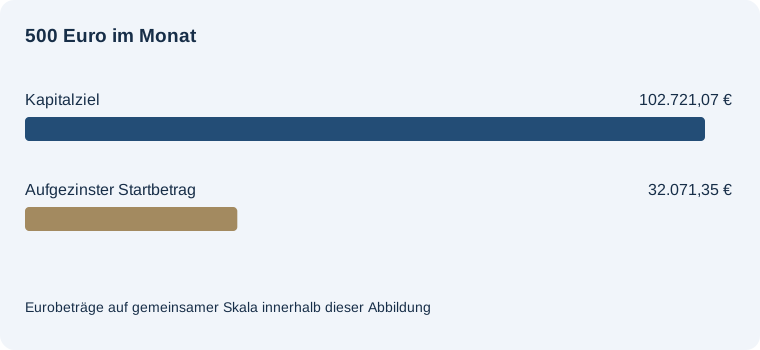
Kapitalbedarf zum Beginn der ewigen Rente: 102.721,07 €
Erforderliche Sparrate im Monat: 155,81 €. Vorhandenes Kapital am Zieltermin ohne weitere Raten: 32.071,35 €. Monatliche Zahlung aus Erträgen: 500,00 €.
Feste monatliche Entnahme nach der Verzinsung. Derselbe konstante effektive Jahreszins gilt in beiden Phasen. Der Kapitalerhalt ist nominal.
Kürzere Ansparzeit
| Gewünschte Monatszahlung | 500 € |
|---|---|
| Effektive Jahresverzinsung | 6 % |
| Vorhandenes Startkapital | 10000 € |
| Jahre | 10 Jahre |
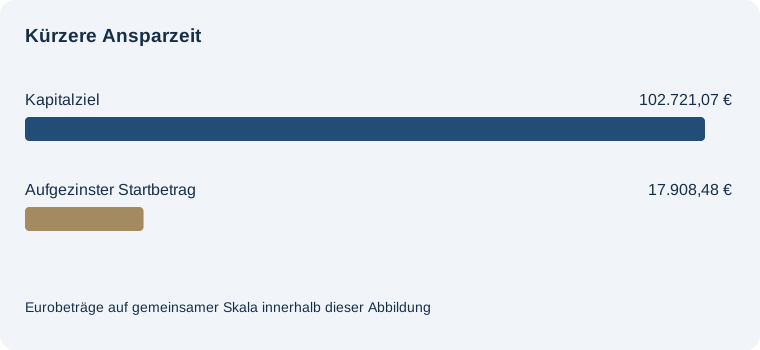
Kapitalbedarf zum Beginn der ewigen Rente: 102.721,07 €
Erforderliche Sparrate im Monat: 522,01 €. Vorhandenes Kapital am Zieltermin ohne weitere Raten: 17.908,48 €. Monatliche Zahlung aus Erträgen: 500,00 €.
Feste monatliche Entnahme nach der Verzinsung. Derselbe konstante effektive Jahreszins gilt in beiden Phasen. Der Kapitalerhalt ist nominal.
Was den Unterschied erklärt
Jahre ändert sich von 20 auf 10 Jahre. Alle weiteren Eingaben stimmen überein. Im ersten Fall ergibt die Rechnung 102.721,07 €, im zweiten 102.721,07 €.
Ein dauerhaft gleich hoher Eurobetrag kann bei steigenden Preisen weniger kaufen. Das Modell zielt auf einen konstanten nominalen Kapitalstock und eine konstante nominale Zahlung. Für eine Planung in heutiger Kaufkraft müssen Rendite, Einzahlungen und Ausgaben auf einer entsprechenden gemeinsamen Basis stehen.
Kapitalziel = Monatszahlung / Monatszins. Monatszins = (1 + effektiver Jahreszins) hoch (1/12) − 1.
Häufige Fragen
Wann erfolgt die erste Entnahme?
Am Ende des ersten Monats nach Erreichen des Kapitalziels.
Wird der Jahreszins einfach durch zwölf geteilt?
Der Monatszins wird geometrisch aus dem effektiven Jahreszins abgeleitet.
Was passiert bei hohem Startkapital?
Wenn es bis zum Termin ausreicht, fällt die zusätzlich benötigte Sparrate auf null.
Passend zum Thema
20 Jahre lang am Monatsende auszahlen, bei angenommenen 3 % Jahresrendite.
Mit diesen Beispielwerten rechnen →