Zinsbindung: Bedeutung und Abgrenzung
Die Zinsbindung bezeichnet den Zeitraum, für den ein Sollzinssatz vereinbart ist. Die Kreditlaufzeit beschreibt dagegen die Zeit bis zur vollständigen Rückzahlung. Eine Finanzierung kann nach Ende der Zinsbindung weiterhin eine erhebliche Restschuld aufweisen.
Bezugsgrößen und praktische Anwendung
Für einen sinnvollen Vergleich gehören zur Zinsbindung immer Rate und Restschuld am Ablaufdatum. Zwei Kredite mit gleicher Bindungsdauer können sehr unterschiedliche Anschlussrisiken haben. Eine längere Bindung erhöht die Planbarkeit des Sollzinses, beseitigt aber weder Einkommensrisiken noch zusätzliche Kosten des Wohneigentums. Betrachte deshalb die Restschuld unter mehreren angenommenen Anschlusszinsen. Der Betrag, der nach Ablauf neu finanziert werden muss, ist wichtiger als eine isolierte Jahreszahl.
Anfängliche jährliche Zinsbelastung nach Ablauf ≈ Restschuld × neuer Sollzinssatz
Zwei bebilderte Rechenbeispiele
Die folgenden Rechnungen erläutern jeweils einen abgegrenzten Zusammenhang. Beträge und Konditionen sind Modellannahmen; gesetzliche Werte sind, soweit verwendet, ausdrücklich mit ihrem Stand bezeichnet. Rundungen erfolgen erst bei der Darstellung.
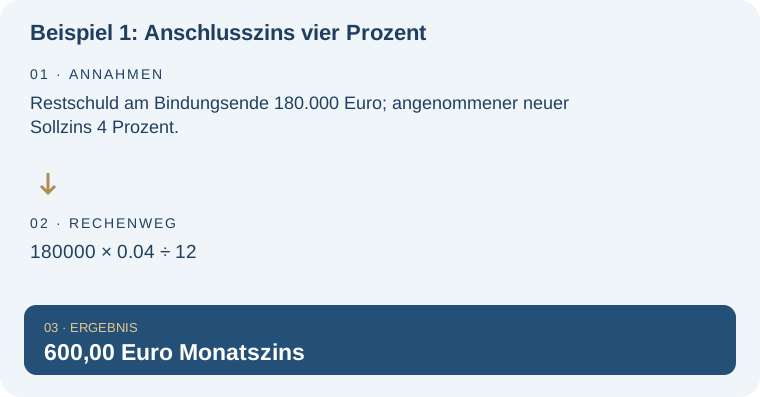
Beispiel 1: Anschlusszins vier Prozent
Restschuld am Bindungsende 180.000 Euro; angenommener neuer Sollzins 4 Prozent.
| Rechnung | Ergebnis |
|---|---|
| 180000 × 0.04 ÷ 12 | 600,00 Euro Monatszins |
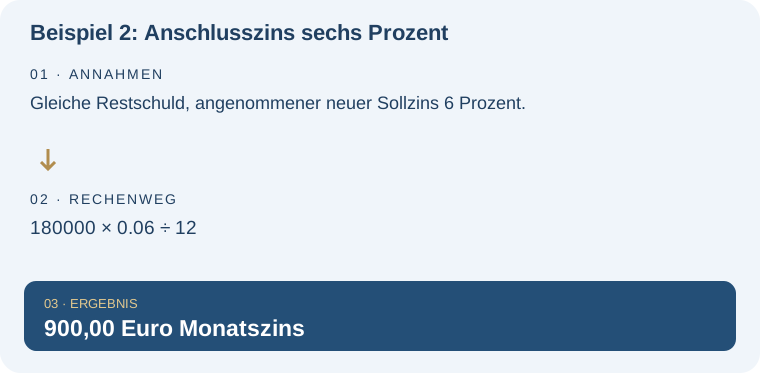
Beispiel 2: Anschlusszins sechs Prozent
Gleiche Restschuld, angenommener neuer Sollzins 6 Prozent.
| Rechnung | Ergebnis |
|---|---|
| 180000 × 0.06 ÷ 12 | 900,00 Euro Monatszins |
Typische Missverständnisse und Grenzen
Eine zehnjährige Zinsbindung ist keine Zusage, nach zehn Jahren schuldenfrei zu sein. Umgekehrt sagt eine prognostizierte Gesamtlaufzeit nichts darüber aus, ob der Zinssatz die ganze Zeit unverändert bleibt. Rechtliche Kündigungsmöglichkeiten sind separat zu prüfen.
Die Erklärung auf die eigene Planung übertragen
Die Begriffsabgrenzung lässt sich mit einer eigenen Modellrechnung ergänzen. Nutze dafür Zinsbindung in der weiteren Planung: Restschuldrechner. Wie viel bleibt bei einer bekannten Monatsrate noch offen? Berechne die Restschuld, Zinsen und Rückzahlungen nach einer gewählten Zahl von Monaten.
Für die Anwendung im größeren Zusammenhang passt der vorhandene Beitrag Baufinanzierung und Restschuld verstehen. Diese Lexikonseite konzentriert sich dagegen auf: Vertragsdauer des Sollzinses von Rückzahlungsdauer unterscheiden.
Eine zehnjährige Zinsbindung ist keine Zusage, nach zehn Jahren schuldenfrei zu sein. Für einen Angebotsvergleich müssen Darlehenssumme, Laufzeit und Rückzahlungsplanung zusammenpassen. Baufinanzierungsangebote passend zu deinem Vorhaben prüfen – Thema Zinsbindung. Vergleiche neben dem Zinssatz auch die für dich wichtigen Vertragsrechte und die verbleibende Restschuld.
Häufige Fragen – direkt beantwortet
Ist länger immer besser?
Nicht pauschal. Zinssicherheit, Preis, Rückzahlungsdauer und persönliche Flexibilität müssen zusammenpassen.
Was passiert mit der Restschuld?
Sie muss weiter zurückgezahlt oder abgelöst werden. Konditionen und Möglichkeiten richten sich nach Vertrag und Anschlussvereinbarung.
Quellen und weiterführende Informationen
Redaktionsstand: . Die bebilderten Rechenbeispiele sind eigene Modellrechnungen. Die Quellen dienen der fachlichen Einordnung; ein Buch ersetzt bei rechtlichen oder steuerlichen Fragen nicht den aktuellen Regelstand.