Volltilgerdarlehen: Bedeutung und Abgrenzung
Bei einem Volltilgerdarlehen ist die Rate so ausgelegt, dass das Darlehen während der festgelegten Laufzeit vollständig zurückgezahlt wird. Enden Laufzeit und Zinsbindung gemeinsam, ist für diese Finanzierung planmäßig keine Restschuld neu zu finanzieren.
Bezugsgrößen und praktische Anwendung
Anders als bei einer anfänglich gewählten niedrigen Tilgung wird die Rate vom Endtermin her bestimmt. Eine kürzere Rückzahlungsdauer erhöht bei sonst gleichen Annahmen die regelmäßige Belastung. Das reduziert die Flexibilität des Monatsbudgets, schafft aber einen klaren rechnerischen Endpunkt. Prüfe deshalb, ob die Rate auch bei veränderten Einnahmen tragbar bleibt und welche vertraglichen Möglichkeiten für Änderungen bestehen. Eine kalkulierte Null-Restschuld setzt voraus, dass die vorgesehenen Zahlungen tatsächlich erfolgen.
Bei null Zinsen: Monatsrate = Darlehen / Anzahl der Monatsraten
Zwei bebilderte Rechenbeispiele
Die folgenden Rechnungen erläutern jeweils einen abgegrenzten Zusammenhang. Beträge und Konditionen sind Modellannahmen; gesetzliche Werte sind, soweit verwendet, ausdrücklich mit ihrem Stand bezeichnet. Rundungen erfolgen erst bei der Darstellung.
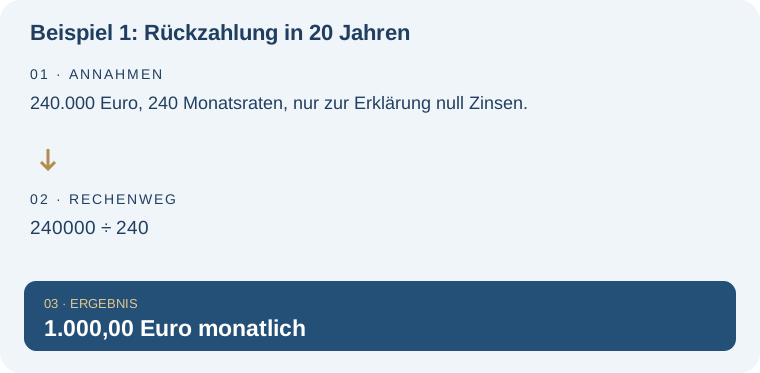
Beispiel 1: Rückzahlung in 20 Jahren
240.000 Euro, 240 Monatsraten, nur zur Erklärung null Zinsen.
| Rechnung | Ergebnis |
|---|---|
| 240000 ÷ 240 | 1.000,00 Euro monatlich |
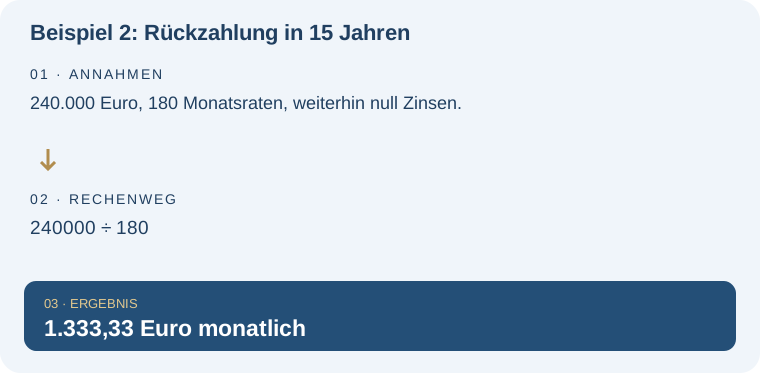
Beispiel 2: Rückzahlung in 15 Jahren
240.000 Euro, 180 Monatsraten, weiterhin null Zinsen.
| Rechnung | Ergebnis |
|---|---|
| 240000 ÷ 180 | 1.333,33 Euro monatlich |
Typische Missverständnisse und Grenzen
Volltilgung bedeutet nicht, dass Zinsen entfallen. Eine hohe Rate ist auch nicht automatisch ein Volltilgerdarlehen. Entscheidend ist der vereinbarte Zahlungsplan. Die Beispiele verwenden zur Veranschaulichung ausdrücklich null Zinsen; bei positivem Zinssatz ist eine Annuitätenrechnung nötig.
Die Erklärung auf die eigene Planung übertragen
Die Begriffsabgrenzung lässt sich mit einer eigenen Modellrechnung ergänzen. Nutze dafür Volltilgerdarlehen in der weiteren Planung: Volltilgungsrechner. Berechne die Monatsrate, mit der dein Darlehen im gewählten Zeitraum vollständig zurückgezahlt wird. Vergleiche Laufzeiten, Zinskosten und anfängliche Tilgung.
Für die Anwendung im größeren Zusammenhang passt der vorhandene Beitrag Tilgung und Laufzeit: Wie wird ein Kredit schuldenfrei?. Diese Lexikonseite konzentriert sich dagegen auf: Vollständige Tilgung innerhalb der vereinbarten Zinsphase.
Volltilgung bedeutet nicht, dass Zinsen entfallen. Für einen Angebotsvergleich müssen Darlehenssumme, Laufzeit und Rückzahlungsplanung zusammenpassen. Baufinanzierungsangebote passend zu deinem Vorhaben prüfen – Thema Volltilgerdarlehen. Vergleiche neben dem Zinssatz auch die für dich wichtigen Vertragsrechte und die verbleibende Restschuld.
Häufige Fragen – direkt beantwortet
Bleibt am Ende immer exakt null Euro?
Im vereinbarten Plan ja; Rundungen können eine abweichende letzte Rate verursachen. Änderungen oder Zahlungsstörungen verändern den Plan.
Sind Sondertilgungen ausgeschlossen?
Das ist eine Vertragsfrage. Der Begriff Volltilger allein legt die Flexibilität nicht fest.
Quellen und weiterführende Informationen
Redaktionsstand: . Die bebilderten Rechenbeispiele sind eigene Modellrechnungen. Die Quellen dienen der fachlichen Einordnung; ein Buch ersetzt bei rechtlichen oder steuerlichen Fragen nicht den aktuellen Regelstand.