Grundschuld: Bedeutung und Abgrenzung
Die Grundschuld ist ein Grundpfandrecht an einer Immobilie und kann der Bank als Sicherheit dienen. Ihre eingetragene Höhe ist nicht automatisch die aktuell geschuldete Kreditsumme. Darlehensvertrag und Sicherungsvereinbarung regeln den Zusammenhang mit der Finanzierung.
Bezugsgrößen und praktische Anwendung
Während regelmäßige Tilgungen den Darlehenssaldo senken, verändert sich der Grundbucheintrag nicht bei jeder Rate. Deshalb müssen Grundschuld und Restschuld getrennt gelesen werden. Auch im Grundbuch eingetragene Grundschuldzinsen sind nicht einfach der monatlich zu zahlende Darlehenszins. Bei Verkauf, Bankwechsel oder vollständiger Rückzahlung ist zu klären, wie die Sicherheit behandelt wird und welche Unterlagen benötigt werden. Eine Löschung ist eine andere Handlung als eine Rückzahlung.
Rechnerische Differenz = eingetragener Betrag − aktueller Darlehenssaldo
Zwei bebilderte Rechenbeispiele
Die folgenden Rechnungen erläutern jeweils einen abgegrenzten Zusammenhang. Beträge und Konditionen sind Modellannahmen; gesetzliche Werte sind, soweit verwendet, ausdrücklich mit ihrem Stand bezeichnet. Rundungen erfolgen erst bei der Darstellung.
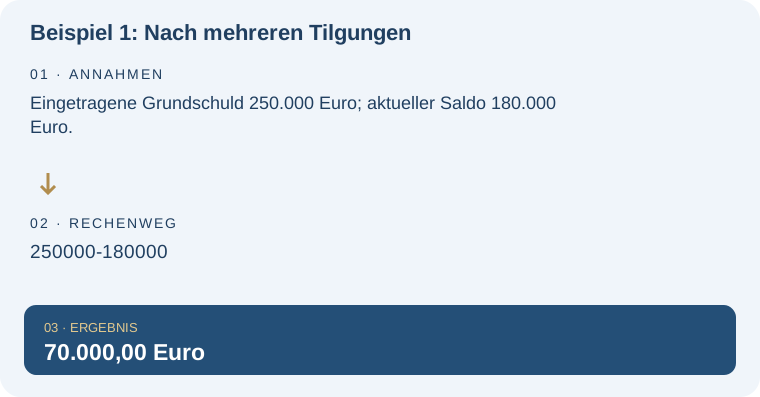
Beispiel 1: Nach mehreren Tilgungen
Eingetragene Grundschuld 250.000 Euro; aktueller Saldo 180.000 Euro.
| Rechnung | Ergebnis |
|---|---|
| 250000-180000 | 70.000,00 Euro |
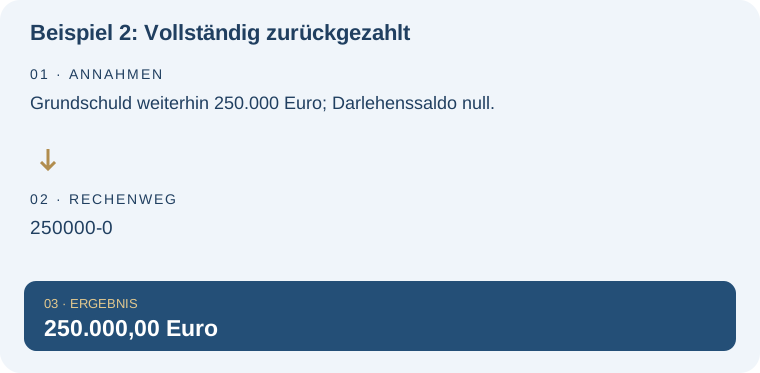
Beispiel 2: Vollständig zurückgezahlt
Grundschuld weiterhin 250.000 Euro; Darlehenssaldo null.
| Rechnung | Ergebnis |
|---|---|
| 250000-0 | 250.000,00 Euro |
Typische Missverständnisse und Grenzen
Der Abstand zwischen Eintragung und Restschuld ist kein frei verfügbares Guthaben. Aus einer Grundschuld allein lässt sich auch nicht ableiten, welche Forderung im Einzelfall durchgesetzt werden darf. Dafür sind die zugehörigen Vereinbarungen und der tatsächliche Saldo maßgeblich.
Die Erklärung auf die eigene Planung übertragen
Die Begriffsabgrenzung lässt sich mit einer eigenen Modellrechnung ergänzen. Nutze dafür Grundschuld in der weiteren Planung: Baufinanzierungsrechner. Berechne Monatsrate und Restschuld deines Hypothekendarlehens. Mit jährlicher Sondertilgung kannst du die Gesamtlaufzeit und mehrere Restschuldtermine vergleichen.
Für die Anwendung im größeren Zusammenhang passt der vorhandene Beitrag Baufinanzierung und Restschuld verstehen. Diese Lexikonseite konzentriert sich dagegen auf: Grundbuchsicherheit von persönlichem Darlehenssaldo unterscheiden.
Der Abstand zwischen Eintragung und Restschuld ist kein frei verfügbares Guthaben. Für einen Angebotsvergleich müssen Darlehenssumme, Laufzeit und Rückzahlungsplanung zusammenpassen. Baufinanzierungsangebote passend zu deinem Vorhaben prüfen – Thema Grundschuld. Vergleiche neben dem Zinssatz auch die für dich wichtigen Vertragsrechte und die verbleibende Restschuld.
Häufige Fragen – direkt beantwortet
Sind Grundschuldzinsen mein Kreditzins?
Nein. Die Angaben haben unterschiedliche Funktionen. Für die laufende Kreditrate ist der Darlehensvertrag maßgeblich.
Verschwindet die Grundschuld mit der letzten Rate?
Nicht automatisch. Die weitere Behandlung der Sicherheit muss gesondert geklärt werden.
Quellen und weiterführende Informationen
Redaktionsstand: . Die bebilderten Rechenbeispiele sind eigene Modellrechnungen. Die Quellen dienen der fachlichen Einordnung; ein Buch ersetzt bei rechtlichen oder steuerlichen Fragen nicht den aktuellen Regelstand.