Was berechnet der Volltilgungsrechner?
Du gibst einen Darlehensbetrag, einen angenommenen jährlichen Sollzins und die gewünschte vollständige Rückzahlungsdauer in Monaten ein. Der Rechner ermittelt daraus eine gleichbleibende Monatsrate. Nach der letzten vorgesehenen Zahlung ist die Schuld im Modell vollständig beglichen. Zusätzlich siehst du den monatlichen Tilgungsplan, die gesamten Zinskosten und den anfänglichen Tilgungssatz.
Der Rechner beantwortet damit eine andere Frage als eine Rechnung mit vorgegebener Anfangstilgung: Hier steht die Zeit bis zur vollständigen Rückzahlung fest, gesucht ist die dazu passende Rate. Bei der Baufinanzierung mit anfänglichem Tilgungssatz ergibt sich dagegen zuerst die Rate; am Ende einer kürzeren Zinsbindung kann noch eine Restschuld stehen.
Wofür ist diese Rechnung nützlich?
Du kannst verschiedene Rückzahlungszeiträume vergleichen und sehen, wie stark sich die Monatsrate verändert. Die automatische Vergleichstabelle ergänzt eine um bis zu fünf Jahre kürzere und eine um bis zu fünf Jahre längere Laufzeit innerhalb des Bereichs von einem bis 600 Monaten. Jede Zeile ist eine eigenständige Volltilgungsrechnung mit demselben Darlehensbetrag und Sollzins.
Die Eingaben richtig verstehen
Darlehensbetrag
Verwende den zu Beginn vollständig ausgezahlten Kreditbetrag. Kaufnebenkosten, Eigenkapital und Renovierung werden nicht automatisch verrechnet. Falls du den Betrag noch nicht kennst, hilft der Immobilien-Kapitalbedarfsrechner bei der vorgelagerten Zusammenstellung.
Sollzins statt Effektivzins
Der jährliche Sollzins wird für das Modell durch zwölf geteilt. Zusätzliche Kosten oder abweichende vertragliche Zahlungstermine werden nicht aus einem Effektivzins zurückgerechnet. Die erste Rate folgt einen Monat nach dem rechnerischen Beginn.
Monate bis zur vollständigen Rückzahlung
240 Monate entsprechen 20 Jahren. Du kannst auch einen Zeitraum wählen, der nicht aus ganzen Jahren besteht, beispielsweise 250 Monate. Diese Laufzeit wird nicht automatisch als tatsächlich erhältliche Zinsbindung verstanden: Der konstante Sollzins über den gesamten Zeitraum ist eine ausdrückliche Annahme.
Die Formel für die Monatsrate
n = Anzahl der Monatsraten
Rate = Darlehensbetrag × r ÷ [1 − (1 + r)−n]
Wenn der Zinssatz null ist, wird der Betrag durch die Zahl der Monate geteilt. Bei 12.000 Euro und 24 Monaten sind das 500 Euro monatlich. Bei einem positiven Zins kommt ein Zinsanteil hinzu, der sich während der Rückzahlung verändert.
So entsteht der Tilgungsplan
Jeden Monat werden die Zinsen aus der offenen Schuld berechnet. Die Rate abzüglich dieser Zinsen ergibt die Tilgung. Sie verringert die Schuld für den nächsten Monat. Bei gleichbleibender Rate sinkt dadurch der Zinsanteil, während der Tilgungsanteil steigt.
Der anfängliche Tilgungssatz wird ergänzend als Rate × 12 ÷ Darlehensbetrag × 100 minus Sollzins berechnet. Er beschreibt den auf ein Jahr hochgerechneten ersten Tilgungsanteil, nicht automatisch die gesamte Tilgung des ersten Jahres.
Drei Varianten im Vergleich
Frei gewählte Modellzahlen erklären die Zusammenhänge. Alle Beispiele lassen sich direkt in den Rechner übernehmen.
300.000 Euro in 20 Jahren zurückzahlen
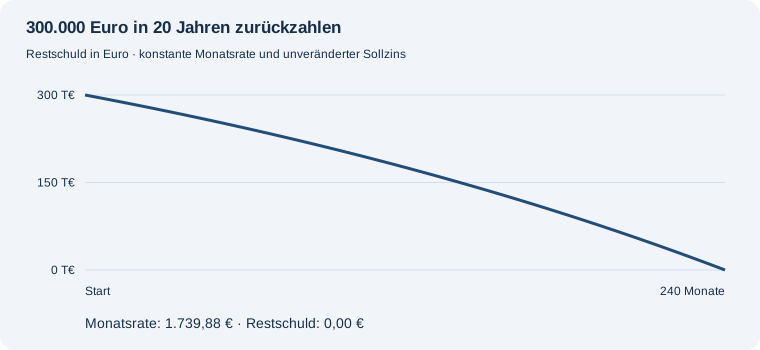
300.000,00 € Darlehen, 3,5 % Sollzins und 240 Monatszahlungen ergeben eine Rate von 1.739,88 €. Die Zinskosten über die ganze Laufzeit betragen 117.571,00 €. Der anfängliche Tilgungssatz beträgt 3,46 %.
Vollständige Rückzahlung in 15 Jahren
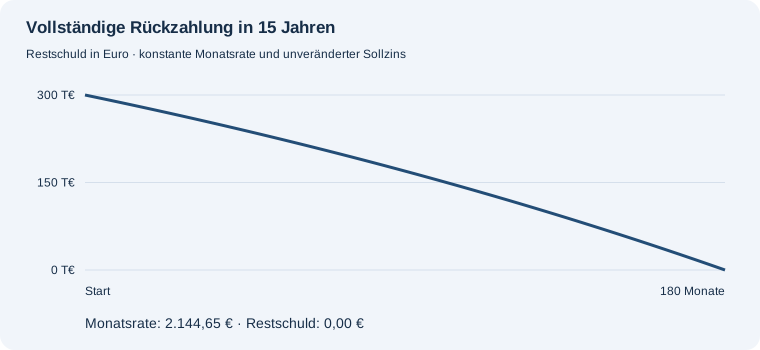
300.000,00 € Darlehen, 3,5 % Sollzins und 180 Monatszahlungen ergeben eine Rate von 2.144,65 €. Die Zinskosten über die ganze Laufzeit betragen 86.036,57 €. Der anfängliche Tilgungssatz beträgt 5,079 %.
Die Rückzahlung auf 25 Jahre verteilen
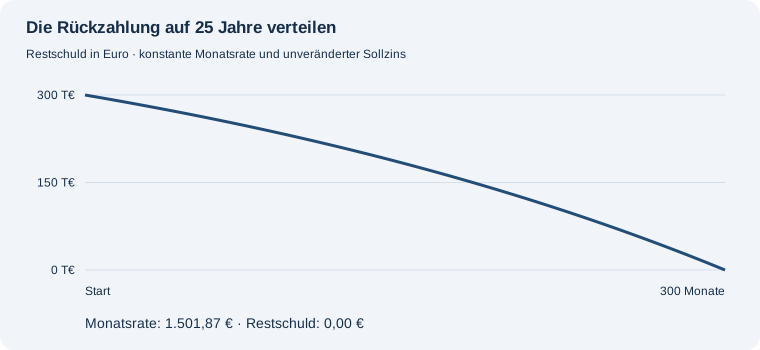
300.000,00 € Darlehen, 3,5 % Sollzins und 300 Monatszahlungen ergeben eine Rate von 1.501,87 €. Die Zinskosten über die ganze Laufzeit betragen 150.561,21 €. Der anfängliche Tilgungssatz beträgt 2,507 %.
Was das Modell nicht berücksichtigt
Es gibt keine automatischen Sondertilgungen, Gebühren, Tilgungssatzwechsel, Auszahlung in Teilbeträgen oder spätere Zinsänderungen. Auch eine individuelle Kreditentscheidung oder Prüfung des Haushaltsbudgets findet nicht statt. Die Ergebnisse gelten für die eingegebenen Annahmen.
Die Zinssätze sind keine Prognose. Wenn die tatsächliche Zinsbindung kürzer als die errechnete Rückzahlungsdauer ist, kann der spätere Verlauf abweichen. Prüfe die dann verbleibende Schuld gesondert mit dem Restschuld- und Anschlussfinanzierungsrechner.
Häufige Fragen
Ist Volltilgung dasselbe wie das Ende der Zinsbindung?
Nein. Volltilgung bedeutet, dass keine Schuld mehr verbleibt. Eine Zinsbindung kann früher enden. Hier wird der Sollzins für die gesamte gewählte Rückzahlungsdauer konstant angenommen.
Warum sind kürzere Laufzeiten bei gleichem Zins teurer pro Monat?
Der Darlehensbetrag muss auf weniger Zahlungen verteilt werden. Im Modell steigt deshalb die Monatsrate, während bei positivem Sollzins die gesamten Zinskosten sinken.
Warum kann ein Bankplan um wenige Cent abweichen?
Hier wird intern ungerundet gerechnet. Vertragspläne können die laufende Rate oder Zinsen bereits monatlich runden und andere Zinstage verwenden. Die letzte Zahlung kann dadurch abweichen.
Die Planung vertiefen
Ratgeber: Tilgung und Laufzeit verstehen · Mit einem anfänglichen Tilgungssatz starten · Passenden Kaufpreis aus einer Rate berechnen