Vorfälligkeitsentschädigung: Bedeutung und Abgrenzung
Eine Vorfälligkeitsentschädigung kann bei vorzeitiger Rückzahlung eines Kredits mit gebundenem Sollzins entstehen. Sie betrifft einen möglichen Schaden des Kreditgebers durch das frühere Ende vereinbarter Zinszahlungen. Ob ein Anspruch besteht, hängt von Darlehensart, Vertrag und Rückzahlungsgrund ab.
Bezugsgrößen und praktische Anwendung
Bei Allgemein-Verbraucherdarlehen sieht § 502 BGB unter Voraussetzungen Obergrenzen vor. Diese lassen sich nicht pauschal auf Immobiliendarlehen übertragen. Bei einer Baufinanzierung gehören unter anderem verbleibende Bindungsdauer und vertragliche Rückzahlungsrechte zur Prüfung. Lass dir deshalb einen Ablösebetrag zum konkreten Termin nennen, einschließlich getrennter Angaben für Restschuld, aufgelaufene Zinsen und verlangte Entschädigung. Ein frei gewählter Prozentsatz vom Kredit ist keine allgemeine Berechnungsmethode.
Budgetierter Ablöseaufwand = Restschuld + vorgegebene Zusatzkosten
Zwei bebilderte Rechenbeispiele
Die folgenden Rechnungen erläutern jeweils einen abgegrenzten Zusammenhang. Beträge und Konditionen sind Modellannahmen; gesetzliche Werte sind, soweit verwendet, ausdrücklich mit ihrem Stand bezeichnet. Rundungen erfolgen erst bei der Darstellung.
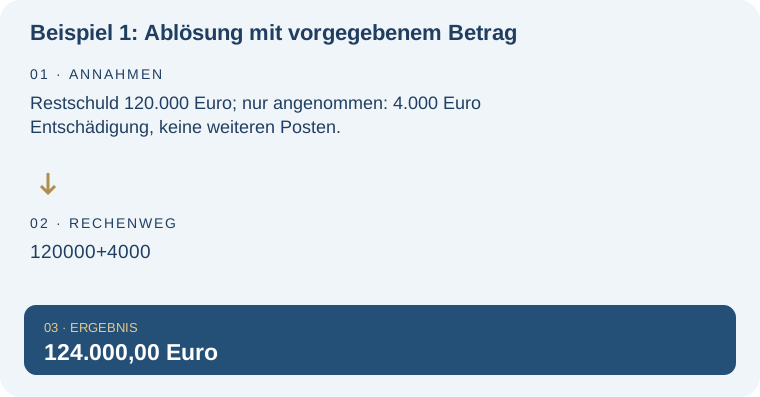
Beispiel 1: Ablösung mit vorgegebenem Betrag
Restschuld 120.000 Euro; nur angenommen: 4.000 Euro Entschädigung, keine weiteren Posten.
| Rechnung | Ergebnis |
|---|---|
| 120000+4000 | 124.000,00 Euro |
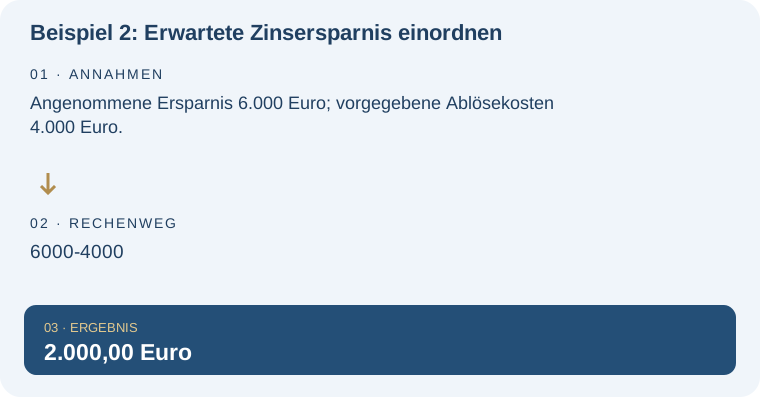
Beispiel 2: Erwartete Zinsersparnis einordnen
Angenommene Ersparnis 6.000 Euro; vorgegebene Ablösekosten 4.000 Euro.
| Rechnung | Ergebnis |
|---|---|
| 6000-4000 | 2.000,00 Euro |
Typische Missverständnisse und Grenzen
Die folgenden Zahlen sind reine Budgetbeispiele mit einer bereits vorgegebenen Entschädigung. Sie prüfen weder den Rechtsanspruch noch die Höhe einer zulässigen Forderung. Eine im Angebot genannte Summe kann überprüfungsbedürftig sein; die Rate allein zeigt diese Zusatzbelastung nicht.
Die Erklärung auf die eigene Planung übertragen
Die Begriffsabgrenzung lässt sich mit einer eigenen Modellrechnung ergänzen. Nutze dafür Vorfälligkeitsentschädigung in der weiteren Planung: Erlös aus einem Immobilienverkauf berechnen. Im Verkaufserlös-Rechner können vorgegebene Ablösekosten in das Budget eingehen. Er prüft keine rechtliche Zulässigkeit der Entschädigung.
Für die Anwendung im größeren Zusammenhang passt der vorhandene Beitrag Wie viel nach dem Immobilienverkauf verfügbar bleibt. Diese Lexikonseite konzentriert sich dagegen auf: Entschädigungsbegriff und Unterschiede der Darlehensarten.
Die folgenden Zahlen sind reine Budgetbeispiele mit einer bereits vorgegebenen Entschädigung. Für einen Angebotsvergleich müssen Darlehenssumme, Laufzeit und Rückzahlungsplanung zusammenpassen. Baufinanzierungsangebote passend zu deinem Vorhaben prüfen – Thema Vorfälligkeitsentschädigung. Vergleiche neben dem Zinssatz auch die für dich wichtigen Vertragsrechte und die verbleibende Restschuld.
Häufige Fragen – direkt beantwortet
Gilt die Ein-Prozent-Grenze für jeden Baukredit?
Nein. Die gesetzliche Begrenzung für Allgemein-Verbraucherdarlehen ist keine allgemeine Obergrenze für Immobiliendarlehen.
Kann ich die Forderung prüfen lassen?
Ja. Dafür werden insbesondere Vertrag, Zahlungsplan, Ablösetermin und die Berechnung des Kreditgebers benötigt.
Quellen und weiterführende Informationen
Redaktionsstand: . Die bebilderten Rechenbeispiele sind eigene Modellrechnungen. Die Quellen dienen der fachlichen Einordnung; ein Buch ersetzt bei rechtlichen oder steuerlichen Fragen nicht den aktuellen Regelstand.