Zuteilungsreife beim Bausparen: Bedeutung und Abgrenzung
Zuteilungsreife beschreibt, dass ein Bausparvertrag die maßgeblichen Voraussetzungen für eine Zuteilung erreicht hat. Dazu gehören tarifabhängig Mindestsparguthaben, Mindestdauer und Bewertungszahl. Der Begriff ist nicht gleichbedeutend mit einer sofort garantierten Auszahlung am Wunschtag.
Bezugsgrößen und praktische Anwendung
Das Guthaben ist eine wichtige, aber nicht die einzige Voraussetzung. Auch Dauer und Verlauf des Sparens können in die Bewertungszahl eingehen. Die genaue Berechnung steht in den Vertragsbedingungen. Für einen geplanten Kauf solltest du deshalb zwischen einer Hochrechnung des Guthabens und einer verbindlichen Finanzierungszusage unterscheiden. Eine mögliche zeitliche Lücke benötigt eine eigene Planung. Zusätzliche Einzahlungen können das Guthabenziel beschleunigen, garantieren aber nicht unabhängig vom Tarif jeden gewünschten Termin.
Fehlendes Sparguthaben = tarifliches Guthabenziel − vorhandenes Guthaben
Zwei bebilderte Rechenbeispiele
Die folgenden Rechnungen erläutern jeweils einen abgegrenzten Zusammenhang. Beträge und Konditionen sind Modellannahmen; gesetzliche Werte sind, soweit verwendet, ausdrücklich mit ihrem Stand bezeichnet. Rundungen erfolgen erst bei der Darstellung.
Beispiel 1: Lücke zum angenommenen Mindestguthaben
Ziel 30.000 Euro; vorhanden 24.000 Euro.
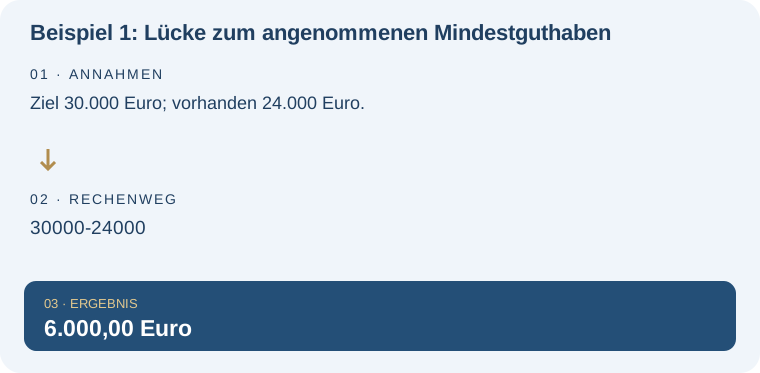
| Rechnung | Ergebnis |
|---|---|
| 30000-24000 | 6.000,00 Euro |
Beispiel 2: Zeit zum Guthabenziel
6.000 Euro fehlen; monatlich 300 Euro, keine Zinsen oder Kosten.
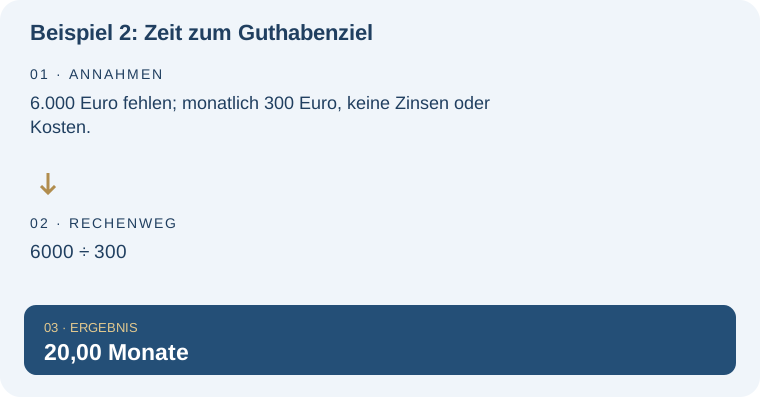
| Rechnung | Ergebnis |
|---|---|
| 6000 ÷ 300 | 20,00 Monate |
Typische Missverständnisse und Grenzen
Die Zeitrechnung unten ignoriert Zinsen und Gebühren und zeigt nur das Erreichen eines angenommenen Guthabenziels. Sie sagt keine Zuteilung voraus. Vermeide Aussagen wie „nach 20 Raten ist das Darlehen sicher verfügbar“, wenn nur der Sparbetrag berechnet wurde.
Die Erklärung auf die eigene Planung übertragen
Die Begriffsabgrenzung lässt sich mit einer eigenen Modellrechnung ergänzen. Nutze dafür Zuteilungsreife beim Bausparen in der weiteren Planung: Bausparrechner für Sparphase und Darlehensrate. Der Bausparrechner veranschaulicht sein Spar- und Darlehensmodell. Er kann keinen verbindlichen Zuteilungstermin zusagen.
Für die Anwendung im größeren Zusammenhang passt der vorhandene Beitrag Bausparenvergleich – Konditionen richtig einordnen. Diese Lexikonseite konzentriert sich dagegen auf: Tarifvoraussetzungen und Terminunsicherheit der Zuteilung.
Die Zeitrechnung unten ignoriert Zinsen und Gebühren und zeigt nur das Erreichen eines angenommenen Guthabenziels. Bausparsumme und Sparleistung sind erst der Anfang einer Tarifprüfung. Bauspartarife und ihre Bedingungen gegenüberstellen – Thema Zuteilungsreife beim Bausparen. Beziehe Gebühren, Darlehensphase und Bedingungen der Zuteilung in die Auswahl ein.
Häufige Fragen – direkt beantwortet
Reicht das Mindestguthaben allein?
Nicht notwendigerweise. Auch weitere tarifliche Kriterien müssen erfüllt sein.
Ist eine prognostizierte Zuteilung verbindlich?
Eine Hochrechnung ist keine garantierte Verfügbarkeit. Prüfe die konkrete Aussage und die Vertragsunterlagen.
Quellen und weiterführende Informationen
Redaktionsstand: . Die bebilderten Rechenbeispiele sind eigene Modellrechnungen. Die Quellen dienen der fachlichen Einordnung; ein Buch ersetzt bei rechtlichen oder steuerlichen Fragen nicht den aktuellen Regelstand.