Die passende Frage vor der Rechnung stellen
Vergleiche zwei vollständige Rückzahlungspläne mit gleichem Kreditbetrag, Sollzins und Endtermin. Sieh neben den Zinskosten auch die unterschiedliche monatliche Belastung.
Ein Ergebnis ist nur dann aussagekräftig, wenn Zeitraum, Geldflüsse und Bewertungszeitpunkt zusammenpassen. Halte deshalb vor dem Vergleich fest, welche Eingaben tatsächlich unverändert bleiben sollen. Ein höherer Endbetrag kann durch mehr eigenes Geld, einen anderen Zeitpunkt oder eine andere Renditeannahme entstehen. Diese Ursachen sollten getrennt betrachtet werden.
Rate und Tilgung bezeichnen nicht dasselbe und sollten getrennt betrachtet werden. Im Begriffe-Spiel kannst du Beschreibungen zuordnen und die Antworten mit Erklärung nachlesen: Begriffe aus der Finanzwelt sicherer zuordnen.
Ein fairer Vergleich braucht gemeinsame Ausgangswerte
Beide Pläne beginnen mit derselben Schuld und enden nach derselben Anzahl von Monaten bei null. Auch der nominale Sollzins ist identisch. Unterschiede entstehen ausschließlich aus der Rückzahlungsstruktur. Ein Vergleich verschiedener Laufzeiten würde zusätzlich einen Zeiteffekt enthalten, der hier bewusst durch gemeinsame Eingaben vermieden wird.
Beim Annuitätendarlehen bleibt die Rate konstant
Jede Monatszahlung besteht aus Zins und Tilgung. Weil die Schuld sinkt, wird der Zinsanteil im Laufe der Zeit kleiner. Bei unveränderter Rate wächst gleichzeitig der Tilgungsanteil. Der Verlauf ist deshalb hinsichtlich der monatlichen Gesamtbelastung gleichmäßig, nicht hinsichtlich der Geschwindigkeit des Kapitalabbaus.
Bei konstanter Tilgung sinkt die Monatsrate
Der ursprüngliche Kreditbetrag wird in gleich große Tilgungsanteile zerlegt. Die zusätzlich zu zahlenden Zinsen sinken mit der Restschuld. Dadurch ist die erste Zahlung höher als spätere Zahlungen. Der frühere Kapitalabbau reduziert bei positivem Zins die Zinskosten gegenüber einer Annuität mit gleichem Endtermin.
Eine Zinsersparnis ist keine kostenlose Verbesserung
Die niedrigeren Zinsen gehen mit früheren und anfangs höheren Rückzahlungen einher. Das dafür eingesetzte Geld steht währenddessen nicht für andere Zwecke zur Verfügung. Der Rechner bewertet weder alternative Erträge noch Liquiditätsbedarf. Er zeigt die Zahlungsreihen und ihre nominalen Zinskosten, ohne eine persönliche Auswahlentscheidung abzuleiten.
Den Verlauf statt nur die Endsumme lesen
Die Tabelle stellt pro Monat beide Zahlungen und beide Restschulden nebeneinander. Prüfe besonders die erste Zahlung, den mittleren Verlauf und die vollständige Tilgung am Ende. Bei null Prozent verschwindet der Unterschied: Beide Modelle verteilen den Kreditbetrag gleichmäßig über die Laufzeit. Gebühren und Vertragsunterschiede werden nicht abgebildet.
Zwei Fälle mit vollständigen Eingaben vergleichen
Die folgenden Abbildungen verwenden dieselbe Berechnung wie der zugehörige Rechner. Unter jeder Grafik stehen die Eingaben und Ergebnisgrößen. Die Balken vergleichen Eurobeträge innerhalb der jeweiligen Abbildung; für den Vergleich zwischen Abbildungen sind die beschrifteten Zahlen maßgeblich.
Beispiel 1
Kreditbetrag: 30000 €; Nominaler Sollzins pro Jahr: 6 %; Laufzeit: 60 Monate.
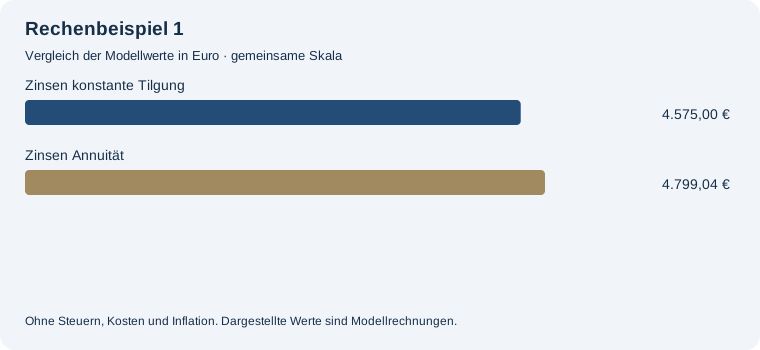
Zinsersparnis konstante Tilgung gegenüber Annuität: 224,04 €. Zinsen bei konstanter Tilgung: 4.575,00 €. Zinsen beim Annuitätendarlehen: 4.799,04 €. Erste Rate konstante Tilgung: 650,00 €. Konstante Annuitätenrate: 579,98 €.
Gleicher Kreditbetrag, Sollzins und Rückzahlungszeitraum; die monatlichen Belastungen unterscheiden sich.
Beispiel 3
Kreditbetrag: 30000 €; Nominaler Sollzins pro Jahr: 0 %; Laufzeit: 60 Monate.
Zinsersparnis konstante Tilgung gegenüber Annuität: 0,00 €. Zinsen bei konstanter Tilgung: 0,00 €. Zinsen beim Annuitätendarlehen: 0,00 €. Erste Rate konstante Tilgung: 500,00 €. Konstante Annuitätenrate: 500,00 €.
Gleicher Kreditbetrag, Sollzins und Rückzahlungszeitraum; die monatlichen Belastungen unterscheiden sich.
So prüfst du deine eigene Rechnung
Übertrage zuerst einen der Fälle unverändert in den Rechner. Vergleiche den Hauptwert und anschließend den vollständigen Verlauf. Ändere danach eine einzelne Größe. Notiere, ob dadurch eine zusätzliche Zahlung entsteht, ein Zahlungszeitpunkt verschoben wird oder nur die Wertentwicklung verändert wird. Auf diese Weise bleibt der Grund für den Ergebnisunterschied sichtbar.
Für eine unabhängige Plausibilitätsprüfung eignet sich ein Fall ohne Wertentwicklung, soweit das Modell einen solchen zulässt. Dann lassen sich viele Ergebnisse direkt aus den Einzahlungen oder Auszahlungen ableiten. Bei einem Modell mit gesuchter Rendite kann stattdessen der angezeigte Kontrollendwert mit dem gewünschten Ziel verglichen werden. Ein passendes Endergebnis ersetzt jedoch nicht die Prüfung der Eingabekonventionen.
Speichere die Eingaben zusammen mit dem Ergebnis. Eine einzelne Zahl ohne Laufzeit und Zahlungsannahmen ist später kaum nachvollziehbar. Der CSV-Export enthält deshalb die verwendeten Werte und den berechneten Verlauf. Über die Druckfunktion kannst du eine Zusammenfassung, den Rechenplan oder die ausführliche Seite auswählen.
Häufige Fragen
Welche Eingaben sind bei beiden Plänen gleich?
Kreditbetrag, nominaler Sollzins und Anzahl der Monate.
Warum hat konstante Tilgung oft weniger Zinsen?
Die Restschuld wird bei gleichem Endtermin früher stärker reduziert.
Ist die niedrigere Zinssumme automatisch besser?
Nicht in jeder Planung: Die anfängliche monatliche Belastung ist ebenfalls zu berücksichtigen.
Mit eigenen Werten weiterarbeiten
20.000 € Kredit, 6 % effektive Jahresverzinsung, 60 Monate. Die Extra-Zahlung erfolgt einmal im zwölften Monat.
Mit diesen Beispielwerten rechnen →