Tilgung und Rate sind verschiedene Größen
Die Tilgung ist der Teil einer Zahlung, der die Schuld verringert. Die Rate umfasst zusätzlich die für den Monat berechneten Zinsen. Bei einem Tilgungsdarlehen bleibt nur der Tilgungsbetrag konstant. Die erste Gesamtzahlung ist bei positivem Zins am höchsten; mit jeder Rückzahlung sinkt die Grundlage für die nächste Zinsberechnung.
So entsteht der monatliche Verlauf
Der Rechner teilt den Kreditbetrag gleichmäßig durch die Anzahl der Monate. Zu Beginn jedes Monats wird die noch offene Schuld festgestellt. Darauf fallen die Monatszinsen an. Am Monatsende werden Zins und Tilgung bezahlt. Nach der letzten Zahlung ist das Darlehen vollständig zurückgeführt. Die Berechnung rundet Zwischenwerte nicht auf Cent.
Warum die Anfangsbelastung wichtig ist
Eine niedrigere Summe der Zinsen bedeutet nicht automatisch eine niedrigere monatliche Belastung. Gegenüber einer Annuität wird bei gleicher Laufzeit am Anfang meist mehr zurückgezahlt. Prüfe deshalb sowohl die Gesamtkosten als auch die erste Monatszahlung. Die Rechnung bewertet keine persönlichen Einnahmen und Ausgaben und kann die Tragbarkeit nicht beurteilen.
Vergleich mit gleichbleibenden Raten
Die Vergleichsannuität verwendet denselben Kreditbetrag, Zinssatz und Endtermin. Ihre Rate bleibt konstant, während der Tilgungsanteil im Zeitverlauf steigt. Im Tilgungsdarlehen sinkt die Schuld früher stärker. Bei null Prozent stimmen beide Zahlungsreihen überein: Jede Monatszahlung besteht ausschließlich aus einem gleichen Tilgungsbetrag.
Welche Vertragsdetails fehlen
Das Modell enthält keine Gebühren, Versicherungen, Sondertilgungen oder abweichenden Zinstage. Der nominale Jahreszins wird für jeden gleich langen Modellmonat durch zwölf geteilt. Aus den berechneten Zinskosten lässt sich kein vollständiger Effektivzins eines konkreten Kreditangebots ableiten. Reale Rundungsregeln können eine geringfügig andere Schlussrate erzeugen.
Formel und Rechenkonvention
Bei den Darlehensplänen gilt Monatszins = nominaler Jahreszins / 1200. Ein gleich langer Modellmonat endet mit der Zahlung; die Zinsen beziehen sich auf die davor bestehende Restschuld. Bei einfacher Tagesverzinsung gilt stattdessen der feste Divisor 365. Die Periodenumrechnung verwendet ausdrücklich die eingegebene Zahl von Zinsperioden. Jede Formel gehört ausschließlich zu ihrem beschriebenen Modell.
Die Berechnung verwendet ungerundete Zwischenwerte. Angezeigte Eurobeträge sind auf Cent gerundet; aus bereits gerundeten Tabellenwerten können beim Nachrechnen kleine Abweichungen entstehen. Die CSV enthält die berechneten Zahlen sowie Eingaben und Modellannahmen.
Drei bebilderte Beispielrechnungen
Über die Schaltflächen kannst du jede vollständige Beispielrechnung in den Rechner übernehmen. Verändere anschließend zunächst nur eine Eingabe, um deren Wirkung auf das Ergebnis zu erkennen.
Beispiel 1
Kreditbetrag: 30000 €; Nominaler Sollzins pro Jahr: 6 %; Laufzeit: 60 Monate.
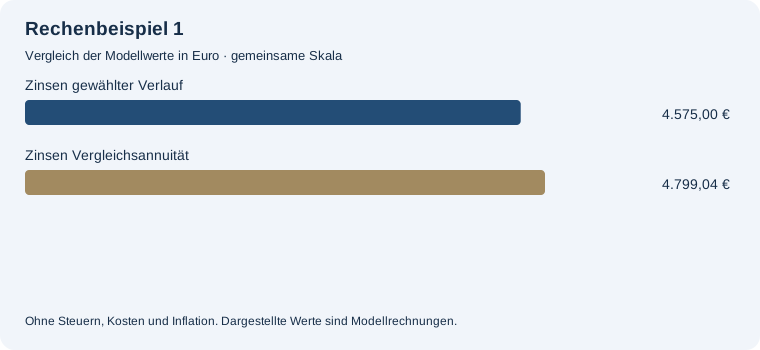
Zinskosten über die gesamte Laufzeit: 4.575,00 €. Gesamte Zahlungen einschließlich Tilgung: 34.575,00 €. Erste Monatszahlung: 650,00 €. Letzte Monatszahlung: 502,50 €. Zinsen beim unveränderten Annuitätendarlehen: 4.799,04 €.
Gleich hohe monatliche Tilgungsbeträge; die Zinsen werden zusätzlich auf die jeweilige Restschuld berechnet.
Beispiel 2
Kreditbetrag: 30000 €; Nominaler Sollzins pro Jahr: 6 %; Laufzeit: 36 Monate.
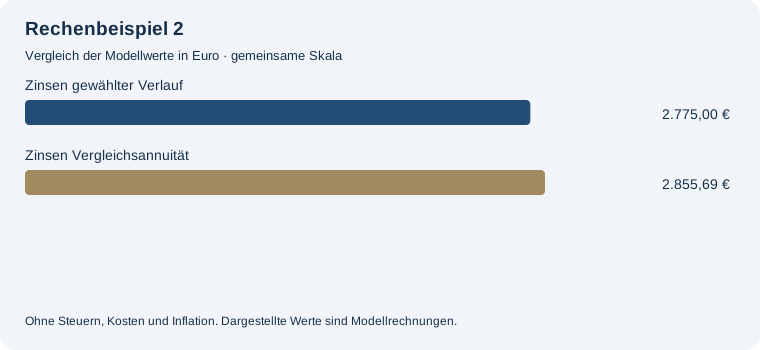
Zinskosten über die gesamte Laufzeit: 2.775,00 €. Gesamte Zahlungen einschließlich Tilgung: 32.775,00 €. Erste Monatszahlung: 983,33 €. Letzte Monatszahlung: 837,50 €. Zinsen beim unveränderten Annuitätendarlehen: 2.855,69 €.
Gleich hohe monatliche Tilgungsbeträge; die Zinsen werden zusätzlich auf die jeweilige Restschuld berechnet.
Beispiel 3
Kreditbetrag: 30000 €; Nominaler Sollzins pro Jahr: 0 %; Laufzeit: 60 Monate.
Zinskosten über die gesamte Laufzeit: 0,00 €. Gesamte Zahlungen einschließlich Tilgung: 30.000,00 €. Erste Monatszahlung: 500,00 €. Letzte Monatszahlung: 500,00 €. Zinsen beim unveränderten Annuitätendarlehen: 0,00 €.
Gleich hohe monatliche Tilgungsbeträge; die Zinsen werden zusätzlich auf die jeweilige Restschuld berechnet.
Häufige Fragen
Bleibt die Monatsrate gleich?
Nein. Die Tilgung bleibt gleich; bei positivem Zins sinkt die Gesamtzahlung.
Wann werden Zinsen berechnet?
Auf die Restschuld vor der jeweiligen Monatszahlung.
Ist am Ende noch eine Restschuld offen?
Nein, das Modell tilgt den Kredit vollständig innerhalb der eingegebenen Laufzeit.
Was passiert bei null Prozent?
Die Rate besteht nur aus dem gleich hohen monatlichen Tilgungsbetrag.