Ein fairer Vergleich braucht gemeinsame Ausgangswerte
Beide Pläne beginnen mit derselben Schuld und enden nach derselben Anzahl von Monaten bei null. Auch der nominale Sollzins ist identisch. Unterschiede entstehen ausschließlich aus der Rückzahlungsstruktur. Ein Vergleich verschiedener Laufzeiten würde zusätzlich einen Zeiteffekt enthalten, der hier bewusst durch gemeinsame Eingaben vermieden wird.
Beim Annuitätendarlehen bleibt die Rate konstant
Jede Monatszahlung besteht aus Zins und Tilgung. Weil die Schuld sinkt, wird der Zinsanteil im Laufe der Zeit kleiner. Bei unveränderter Rate wächst gleichzeitig der Tilgungsanteil. Der Verlauf ist deshalb hinsichtlich der monatlichen Gesamtbelastung gleichmäßig, nicht hinsichtlich der Geschwindigkeit des Kapitalabbaus.
Bei konstanter Tilgung sinkt die Monatsrate
Der ursprüngliche Kreditbetrag wird in gleich große Tilgungsanteile zerlegt. Die zusätzlich zu zahlenden Zinsen sinken mit der Restschuld. Dadurch ist die erste Zahlung höher als spätere Zahlungen. Der frühere Kapitalabbau reduziert bei positivem Zins die Zinskosten gegenüber einer Annuität mit gleichem Endtermin.
Eine Zinsersparnis ist keine kostenlose Verbesserung
Die niedrigeren Zinsen gehen mit früheren und anfangs höheren Rückzahlungen einher. Das dafür eingesetzte Geld steht währenddessen nicht für andere Zwecke zur Verfügung. Der Rechner bewertet weder alternative Erträge noch Liquiditätsbedarf. Er zeigt die Zahlungsreihen und ihre nominalen Zinskosten, ohne eine persönliche Auswahlentscheidung abzuleiten.
Den Verlauf statt nur die Endsumme lesen
Die Tabelle stellt pro Monat beide Zahlungen und beide Restschulden nebeneinander. Prüfe besonders die erste Zahlung, den mittleren Verlauf und die vollständige Tilgung am Ende. Bei null Prozent verschwindet der Unterschied: Beide Modelle verteilen den Kreditbetrag gleichmäßig über die Laufzeit. Gebühren und Vertragsunterschiede werden nicht abgebildet.
Formel und Rechenkonvention
Bei den Darlehensplänen gilt Monatszins = nominaler Jahreszins / 1200. Ein gleich langer Modellmonat endet mit der Zahlung; die Zinsen beziehen sich auf die davor bestehende Restschuld. Bei einfacher Tagesverzinsung gilt stattdessen der feste Divisor 365. Die Periodenumrechnung verwendet ausdrücklich die eingegebene Zahl von Zinsperioden. Jede Formel gehört ausschließlich zu ihrem beschriebenen Modell.
Die Berechnung verwendet ungerundete Zwischenwerte. Angezeigte Eurobeträge sind auf Cent gerundet; aus bereits gerundeten Tabellenwerten können beim Nachrechnen kleine Abweichungen entstehen. Die CSV enthält die berechneten Zahlen sowie Eingaben und Modellannahmen.
Drei bebilderte Beispielrechnungen
Über die Schaltflächen kannst du jede vollständige Beispielrechnung in den Rechner übernehmen. Verändere anschließend zunächst nur eine Eingabe, um deren Wirkung auf das Ergebnis zu erkennen.
Beispiel 1
Kreditbetrag: 30000 €; Nominaler Sollzins pro Jahr: 6 %; Laufzeit: 60 Monate.
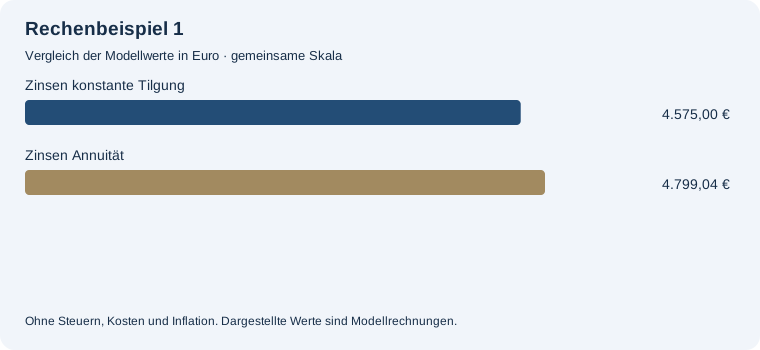
Zinsersparnis konstante Tilgung gegenüber Annuität: 224,04 €. Zinsen bei konstanter Tilgung: 4.575,00 €. Zinsen beim Annuitätendarlehen: 4.799,04 €. Erste Rate konstante Tilgung: 650,00 €. Konstante Annuitätenrate: 579,98 €.
Gleicher Kreditbetrag, Sollzins und Rückzahlungszeitraum; die monatlichen Belastungen unterscheiden sich.
Beispiel 2
Kreditbetrag: 30000 €; Nominaler Sollzins pro Jahr: 6 %; Laufzeit: 120 Monate.
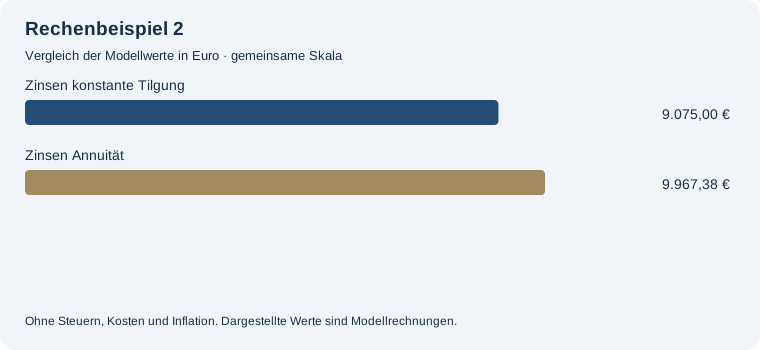
Zinsersparnis konstante Tilgung gegenüber Annuität: 892,38 €. Zinsen bei konstanter Tilgung: 9.075,00 €. Zinsen beim Annuitätendarlehen: 9.967,38 €. Erste Rate konstante Tilgung: 400,00 €. Konstante Annuitätenrate: 333,06 €.
Gleicher Kreditbetrag, Sollzins und Rückzahlungszeitraum; die monatlichen Belastungen unterscheiden sich.
Beispiel 3
Kreditbetrag: 30000 €; Nominaler Sollzins pro Jahr: 0 %; Laufzeit: 60 Monate.
Zinsersparnis konstante Tilgung gegenüber Annuität: 0,00 €. Zinsen bei konstanter Tilgung: 0,00 €. Zinsen beim Annuitätendarlehen: 0,00 €. Erste Rate konstante Tilgung: 500,00 €. Konstante Annuitätenrate: 500,00 €.
Gleicher Kreditbetrag, Sollzins und Rückzahlungszeitraum; die monatlichen Belastungen unterscheiden sich.
Häufige Fragen
Welche Eingaben sind bei beiden Plänen gleich?
Kreditbetrag, nominaler Sollzins und Anzahl der Monate.
Warum hat konstante Tilgung oft weniger Zinsen?
Die Restschuld wird bei gleichem Endtermin früher stärker reduziert.
Ist die niedrigere Zinssumme automatisch besser?
Nicht in jeder Planung: Die anfängliche monatliche Belastung ist ebenfalls zu berücksichtigen.
Was passiert ohne Zinsen?
Beide Pläne haben dieselben gleich hohen Tilgungszahlungen.