Erst das Endziel festlegen
Wer aus einem Guthaben regelmäßig Geld auszahlen möchte, kann von zwei verschiedenen Fragen ausgehen. Entweder steht die monatliche Auszahlung fest und die verbleibende Summe wird gesucht. Oder ein gewünschter Restbetrag am Ende steht fest und daraus wird der monatliche Betrag bestimmt. Für die zweite Frage ist der Auszahlungsrechner gedacht.
Das Restkapitalziel gilt direkt nach der letzten Auszahlung. Null bedeutet vollständigen Verbrauch bis zu diesem Zeitpunkt. Ein positiver Betrag verbleibt im Modell. Ein Ziel in Höhe des Anfangskapitals bedeutet nominalen Kapitalerhalt über den betrachteten Zeitraum.
Restkapital ist keine separat geparkte Reserve
Im Rechenmodell wird der Zielbetrag nicht am Anfang beiseitegelegt. Jeder Monat beginnt mit dem gesamten noch vorhandenen Guthaben; darauf wird die Rendite angewendet. Erst am Ende soll der Zielbetrag erreicht werden. Soll Geld tatsächlich separat bleiben, muss die vorgelagerte Aufteilung des Vermögens entsprechend anders erfolgen.
1. Eine Auszahlung mit vollständigem Kapitalverbrauch
Ohne Ertrag ist die Rechnung besonders anschaulich: 100.000 Euro verteilt auf 240 Monate ergeben rund 416,67 Euro pro Monat. Die ungerundete Monatsauszahlung ist 100.000 geteilt durch 240. Nach dem letzten Monat bleibt im Modell kein Guthaben mehr übrig.
Bei einer positiven Renditeannahme kann die Monatsauszahlung höher sein, weil während des Plans weitere Erträge entstehen. Die Auszahlung besteht dann aus einem Anteil des Anfangskapitals und einem Anteil der modellierten Erträge.
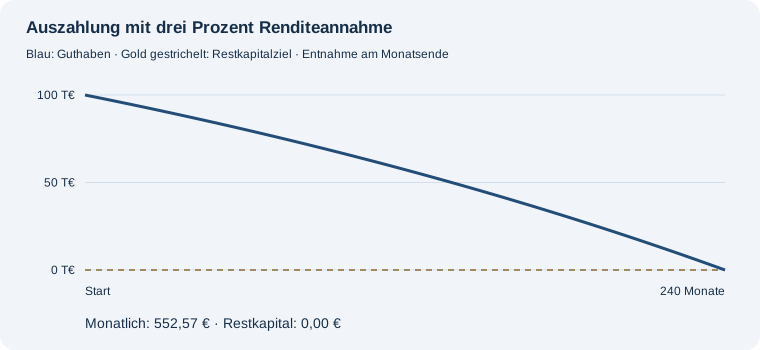
Bei 100.000,00 € Anfangskapital, 3 % effektiver Jahresrendite und 240 Monaten ergibt sich eine Monatsauszahlung von 552,57 €. Insgesamt werden 132.617,65 € ausgezahlt. Am Ende verbleiben 0,00 €; der gesamte modellierte Ertrag beträgt 32.617,65 €.
2. Ein Restkapitalziel verringert die Auszahlung
Wenn am Ende noch Geld übrig bleiben soll, steht weniger für die monatlichen Auszahlungen zur Verfügung. Im nächsten Beispiel bleiben Anfangskapital, Laufzeit und Rendite gleich. Lediglich das gewünschte Restkapital steigt von null auf 50.000 Euro.
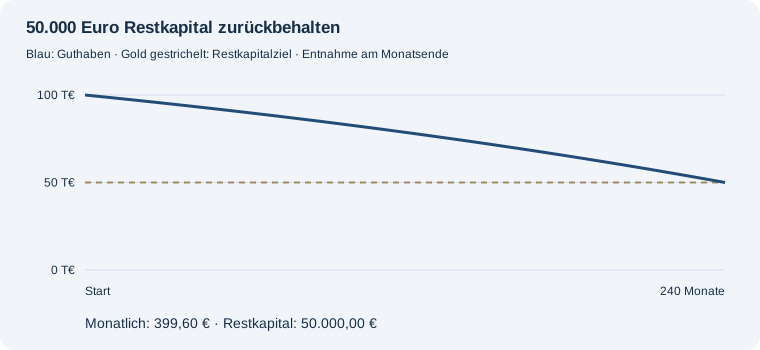
Bei 100.000,00 € Anfangskapital, 3 % effektiver Jahresrendite und 240 Monaten ergibt sich eine Monatsauszahlung von 399,60 €. Insgesamt werden 95.904,06 € ausgezahlt. Am Ende verbleiben 50.000,00 €; der gesamte modellierte Ertrag beträgt 45.904,06 €.
Die drei Varianten im direkten Vergleich
| Renditeannahme | Restkapitalziel | Monatsauszahlung |
|---|---|---|
| 0 % | 0,00 € | 416,67 € |
| 3 % | 0,00 € | 552,57 € |
| 3 % | 50.000,00 € | 399,60 € |
Alle drei Varianten starten mit 100.000 Euro und dauern 240 Monate. Die Auszahlung findet jeweils am Monatsende nach der Ertragsberechnung statt.
3. Was nominaler Kapitalerhalt bedeutet
Wenn Anfangs- und Endkapital gleich sein sollen und die Monatsrendite konstant positiv ist, entspricht die mögliche Monatsauszahlung dem Monatsertrag auf dieses Kapital. Das Guthaben kann im Modell dadurch auf derselben Höhe bleiben. Bei null Rendite wäre ohne Kapitalverbrauch auch keine positive Auszahlung möglich.
Diese Aussage betrifft ausschließlich Eurobeträge. Eine Auszahlung, die nominal unverändert bleibt, ist nicht automatisch kaufkraftstabil. Auch ein Restkapital in Höhe des Anfangskapitals muss später nicht denselben realen Wert haben. Die Inflationsbetrachtung ist deshalb ein eigener Rechenschritt.
4. Ein unerreichbares Ziel richtig lesen
Angenommen, 100.000 Euro verlieren bei konstant minus zehn Prozent effektiver Jahresrendite über zwölf Monate an Wert. Ohne jede Auszahlung bleiben 90.000 Euro. Ein Restkapitalziel von 100.000 Euro ist dann ohne weitere Einzahlungen nicht erreichbar. Es fehlen am Ende 10.000 Euro.
Der Auszahlungsrechner zeigt in diesem Fall keine scheinbar passende negative Auszahlung, sondern kennzeichnet das Ziel als unerreichbar und stellt den Verlauf ohne Entnahmen dar. Der Fehlbetrag ist dabei keine monatliche Sparrate. Zusätzliche Einzahlungen würden einen anderen Rechenplan erfordern.
5. Die Grenzen bei der Planung mitlesen
Die Rendite wird gleichmäßig auf alle Monate verteilt. Es gibt keine Simulation schwankender Kurse oder verschiedener Reihenfolgen von Gewinnen und Verlusten. Die Rechnung zieht außerdem keine Steuern oder Kosten ab. Die monatliche Auszahlung steigt nicht automatisch und gilt nur über den eingetragenen Zeitraum.
Ein Ergebnis auf Cent ist daher eine präzise Rechnung innerhalb klarer Annahmen, keine Vorhersage einer tatsächlichen Geldanlage. Auch der sichtbare Centbetrag ist gerundet: Werden reale Zahlungen auf diesen Betrag festgelegt, kann eine Schlusskorrektur erforderlich sein, um das Restkapitalziel exakt zu treffen.
Häufige Fragen
Kann das Restkapital höher als das Anfangskapital sein?
Ja, falls der angenommene Ertrag genügend Wachstum ermöglicht. Der Rechner prüft zunächst den Endwert ohne Auszahlungen als obere Grenze.
Warum verändert eine längere Laufzeit den Monatsbetrag?
Das Kapital und die entstehenden Erträge werden auf eine andere Zahl von Auszahlungen verteilt. Wie sich der Betrag verändert, hängt auch vom Restkapitalziel und der Rendite ab.
Welcher Rechner hilft bei einem schon feststehenden Monatsbetrag?
Der Entnahmeplanrechner. Dort gibst du die gewünschte Auszahlung ein und siehst Restguthaben und mögliche Auszahlungslücken.
Mit eigenen Zahlen weiterrechnen
20 Jahre lang am Monatsende auszahlen, bei angenommenen 3 % Jahresrendite.
Mit diesen Beispielwerten rechnen →