Was berechnet der Auszahlungsrechner?
Dieser Rechner beginnt mit einem vorhandenen Guthaben und einem Ziel: Nach einer festgelegten Zahl von Monatsauszahlungen soll ein bestimmter Restbetrag übrig bleiben. Gesucht wird die dazu passende gleichbleibende Auszahlung. Der Rechner ermittelt sie aus dem Anfangskapital, einer konstanten effektiven Jahresrendite, der Monatszahl und dem Restkapitalziel.
Das ist die umgekehrte Frage zum Entnahmeplanrechner. Dort gibst du die monatliche Entnahme bereits vor und prüfst den verbleibenden Betrag. Hier steht der gewünschte Endbetrag fest und die monatliche Auszahlung wird errechnet. Beide Werkzeuge verwenden dieselbe monatliche Guthabenrechnung.
Drei Arten von Auszahlungszielen
Bei null Euro Restkapital wird das Guthaben im Modell bis zum Ende vollständig aufgebraucht. Ein positiver Restbetrag lässt einen Teil des Vermögens stehen. Entspricht das Ziel dem Anfangskapital, wird nominaler Kapitalerhalt gerechnet: Der gleiche Eurobetrag soll am Ende noch vorhanden sein. Das ist keine Zusage einer gleichbleibenden Kaufkraft.
So legst du die Annahmen fest
Anfangskapital
Gib nur das Guthaben ein, das für den Auszahlungsplan verwendet werden soll. Separat verwahrtes Geld gehört nicht zusätzlich in diese Zahl. Das Modell enthält keine späteren Einzahlungen und keine Umschichtungen zwischen verschiedenen Anlagen.
Effektive Jahresrendite
Der Jahresfaktor wird geometrisch auf zwölf Monate verteilt. Bei drei Prozent Jahresrendite ergibt sich die Monatsrendite aus 1,03 hoch ein Zwölftel minus eins. Das entspricht einer gleichmäßigen Verzinsung mit Wiederanlage; eine bloße Division durch zwölf wäre ein anderes Modell.
Ein negativer Satz beschreibt eine kontinuierliche Verlustannahme. Auch damit ist eine Auszahlung bei geplantem Kapitalverbrauch möglich. Ein gleichbleibendes Anfangskapital lässt sich unter negativen Erträgen ohne zusätzliche Einzahlungen dagegen nicht erhalten.
Zeitraum und Restkapital
240 Monate entsprechen 20 Jahren. Der Restbetrag bezieht sich auf das Guthaben direkt nach der letzten Auszahlung dieses Zeitraums. Er wird nicht zu Beginn aus dem angelegten Betrag herausgenommen. Während des gesamten Plans wirkt die Rendite auf das jeweils noch vorhandene Guthaben.
Die Formel für die monatliche Auszahlung
r = (1 + Jahresrendite ÷ 100)1/12 − 1
Monatsauszahlung = [K × (1 + r)n − Z] × r ÷ [(1 + r)n − 1]
Bei null Rendite vereinfacht sich die Formel zu (Anfangskapital − Restkapital) ÷ Monate. Aus 100.000 Euro, 20.000 Euro gewünschtem Rest und 200 Monaten werden beispielsweise 400 Euro Auszahlung pro Monat.
Kontrolle durch einen monatlichen Plan
Nach der Formelberechnung wird der gesamte Auszahlungsplan Monat für Monat nachvollzogen. Zuerst entsteht der Monatsertrag, danach folgt die Auszahlung. Anfangskapital plus sämtliche Erträge oder Verluste minus sämtliche Auszahlungen ergibt das Restguthaben.
Intern werden ungerundete Werte verwendet. Die sichtbare Monatsauszahlung ist auf Cent gerundet. Wird in der Praxis jeden Monat ausschließlich dieser gerundete Betrag ausgezahlt, kann der tatsächliche Schlussbetrag vom ungerundeten Modell abweichen.
Wann ist ein Ziel nicht erreichbar?
Übersteigt das gewünschte Restkapital sogar den Endwert ohne Entnahmen, ist keine nichtnegative Monatsauszahlung passend. Der Rechner weist diesen Fall ausdrücklich aus und zeigt den Verlauf ohne Auszahlung. Die dort genannte Lücke ist ein Fehlbetrag am Ende, keine automatisch berechnete zusätzliche monatliche Sparrate.
Drei bebilderte Rechenbeispiele
Alle Beispiele beginnen mit 100.000 Euro und laufen 240 Monate. So lässt sich der Einfluss von Rendite und Restkapital getrennt erkennen.
100.000 Euro ohne Ertrag in 20 Jahren auszahlen
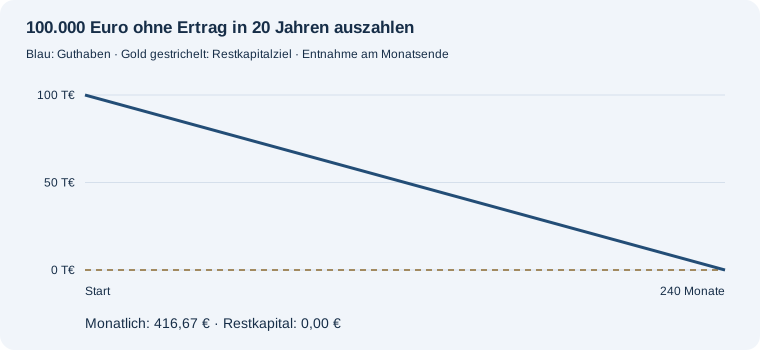
Bei 100.000,00 € Anfangskapital, 0 % effektiver Jahresrendite und 240 Monaten ergibt sich eine Monatsauszahlung von 416,67 €. Insgesamt werden 100.000,00 € ausgezahlt. Am Ende verbleiben 0,00 €; der gesamte modellierte Ertrag beträgt 0,00 €.
Auszahlung mit drei Prozent Renditeannahme
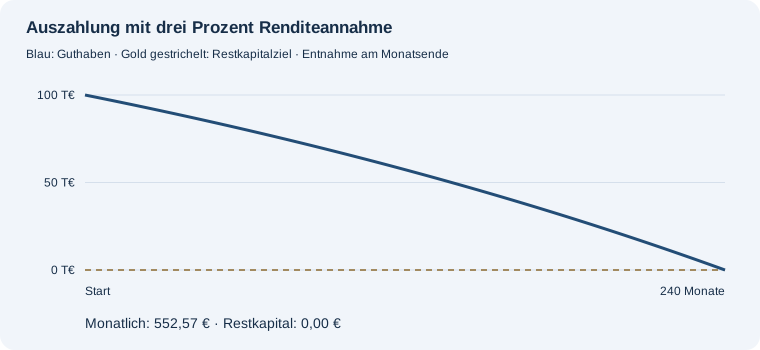
Bei 100.000,00 € Anfangskapital, 3 % effektiver Jahresrendite und 240 Monaten ergibt sich eine Monatsauszahlung von 552,57 €. Insgesamt werden 132.617,65 € ausgezahlt. Am Ende verbleiben 0,00 €; der gesamte modellierte Ertrag beträgt 32.617,65 €.
50.000 Euro Restkapital zurückbehalten
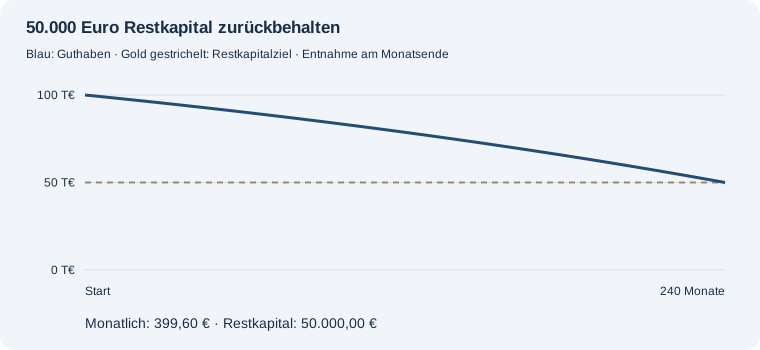
Bei 100.000,00 € Anfangskapital, 3 % effektiver Jahresrendite und 240 Monaten ergibt sich eine Monatsauszahlung von 399,60 €. Insgesamt werden 95.904,06 € ausgezahlt. Am Ende verbleiben 50.000,00 €; der gesamte modellierte Ertrag beträgt 45.904,06 €.
Was die Rechnung nicht garantiert
Die berechnete Auszahlung ist ein Modellwert. Renditeschwankungen, Steuern, Gebühren und Inflation sind nicht enthalten. Es gibt keine automatische jährliche Erhöhung der Auszahlung und keine lebenslange Zahlungsgarantie. Der Verlauf gilt nur für den gewählten Zeitraum und die angegebenen Bedingungen.
Auch nominaler Kapitalerhalt ist keine Kaufkraftgarantie. Derselbe Eurobetrag kann später eine andere Menge an Waren und Leistungen kaufen. Eine separate Betrachtung dazu bietet der Inflationsrechner. Ein realer Auszahlungsplan mit wechselnden Erträgen kann deutlich anders verlaufen als die gleichmäßige Kurve.
Häufige Fragen
Was ist der Unterschied zum Entnahmeplanrechner?
Beim Auszahlungsrechner wird der monatliche Betrag aus einem Restkapitalziel bestimmt. Beim Entnahmeplanrechner gibst du den monatlichen Betrag vor und erhältst den daraus entstehenden Verlauf.
Kann ich das Anfangskapital vollständig erhalten?
Trage es zusätzlich als gewünschtes Restkapital ein. Das Modell prüft, welche Auszahlung unter der angenommenen konstanten Rendite möglich ist. Nominaler Erhalt bedeutet nicht Erhalt der Kaufkraft.
Wird der Restbetrag von Beginn an separat zurückgelegt?
Nein. Er ist ein Ziel für das Ende. Verzinst wird jeden Monat das gesamte noch vorhandene Guthaben.
Warum wird manchmal kein Auszahlungsbetrag angezeigt?
Wenn das Ziel selbst ohne Auszahlungen nicht erreicht wird, gibt es unter diesen Annahmen keine passende nichtnegative Auszahlung. Der Rechner zeigt dann die Endwertlücke.
Die Auszahlungsplanung vertiefen
Dynamischer Entnahmeplan mit steigenden Auszahlungen
Plane monatliche Auszahlungen, die jedes Jahr um einen selbst gewählten Prozentsatz steigen. Berechne Restkapital und erkenne den ersten Monat mit einer Auszahlungslücke.