Zwei unterschiedliche Fragen zur Inflation
Der Inflationsrechner zeigt zwei Perspektiven. Erstens: Welcher Geldbetrag wäre später nötig, um einen heute gegebenen Warenwert bei der angenommenen Preisentwicklung zu bezahlen? Zweitens: Welcher heutigen Kaufkraft entspricht ein unveränderter Geldbetrag in der Zukunft?
Die beiden Ergebnisse dürfen nicht addiert werden. Sie beschreiben entgegengesetzte Blickrichtungen auf dieselbe Preisänderung. Bei steigenden Preisen wird ein höherer späterer Geldbetrag benötigt. Gleichzeitig sinkt die Kaufkraft eines unveränderten nominalen Betrags.
Inflation verändert in dieser Rechnung den Preismaßstab, nicht die Zahl der Euro auf dem Konto.
Die Eingaben richtig einordnen
Heutiger Betrag
Der Ausgangswert kann beispielsweise ein heutiger Anschaffungspreis oder ein vorhandener Geldbetrag sein. Der Rechner behandelt ihn als Basiswert. Eine persönliche Warenzusammensetzung oder einzelne Produktpreise werden nicht abgebildet.
Jährliche Preisänderung
Die eingegebene Prozentzahl bleibt in jedem Jahr gleich. Eine positive Zahl modelliert steigende Preise, eine negative Zahl sinkende Preise. Der voreingestellte Wert ist keine aktuelle Inflationsrate und keine Vorhersage.
Zeitraum
Die Berechnung erfolgt für volle Jahre. Preisänderungen bauen dabei auf dem Preisniveau des Vorjahres auf. Deshalb wird bei mehreren Jahren nicht einfach dieselbe Prozentzahl auf den Ausgangswert addiert.
So werden Preisniveau und Kaufkraft berechnet
Künftige Kaufkraft in heutigen Euro = fester Geldbetrag ÷ (1 + Preisänderung ÷ 100)Jahre
Bei 1.000 € und 10 % Preissteigerung für ein Jahr liegt der spätere Preis desselben Modellwarenwerts bei 1.100 €. Ein unveränderter Betrag von 1.000 € hat dann eine Kaufkraft von rund 909,09 € in heutigen Euro. Die Umkehrung erfolgt durch Division, nicht durch einfaches Abziehen derselben Prozentzahl.
Bei null Prozent bleibt beides unverändert. Bei negativen Preisänderungen kehren sich die Effekte um: Der spätere Preis sinkt und die Kaufkraft eines festen Betrags steigt.
Drei Szenarien zum Nachrechnen
Alle Prozentwerte sind frei gewählt. Die Bilder werden aus denselben Rechenfunktionen erzeugt wie die interaktiven Ergebnisse.
Zwei Prozent über zehn Jahre
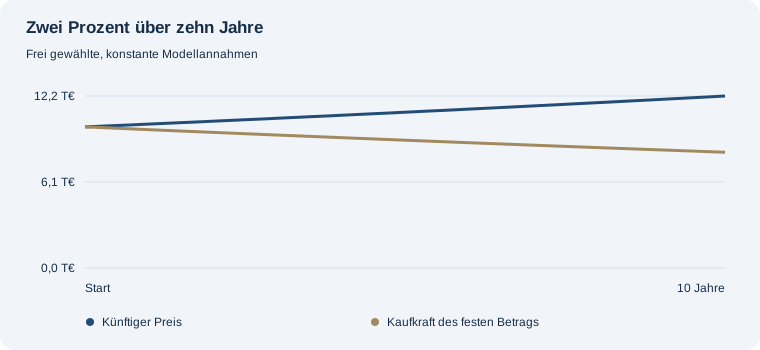
Bei 10.000,00 € Ausgangswert, 2,00 % jährlicher Preisänderung und 10 Jahren liegt der künftige Preis des heutigen Modellwarenwerts bei 12.189,94 €. Ein unveränderter Geldbetrag von 10.000,00 € entspricht dann 8.203,48 € heutiger Kaufkraft.
Eine höhere Preissteigerung
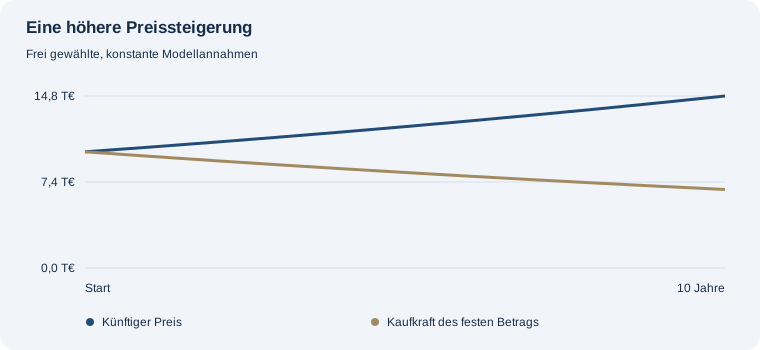
Bei 10.000,00 € Ausgangswert, 4,00 % jährlicher Preisänderung und 10 Jahren liegt der künftige Preis des heutigen Modellwarenwerts bei 14.802,44 €. Ein unveränderter Geldbetrag von 10.000,00 € entspricht dann 6.755,64 € heutiger Kaufkraft.
Sinkende Preise als Gegenbeispiel
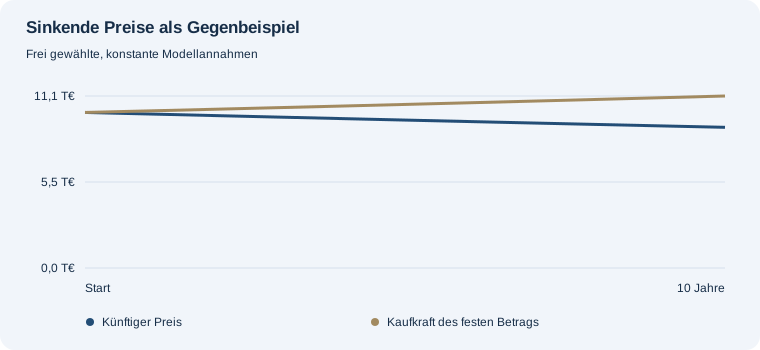
Bei 10.000,00 € Ausgangswert, -1,00 % jährlicher Preisänderung und 10 Jahren liegt der künftige Preis des heutigen Modellwarenwerts bei 9.043,82 €. Ein unveränderter Geldbetrag von 10.000,00 € entspricht dann 11.057,27 € heutiger Kaufkraft.
Welche Grenzen hat die Rechnung?
Eine konstante Jahresannahme ist eine Vereinfachung. Tatsächliche Preisentwicklungen, Renditen und persönliche Ausgaben können sich anders entwickeln. Die Rechner verwenden keine aktuellen Markt- oder Preisindexdaten und keine individuellen Produktinformationen.
Steuern, Gebühren, unregelmäßige Einzahlungen und Entnahmen werden nicht zusätzlich modelliert. Ein realer Ertrag bedeutet hier ausschließlich eine Berücksichtigung der eingegebenen Preisänderung. Die dynamische Sparrechnung wiederum ist ausdrücklich nicht inflationsbereinigt.
Häufige Fragen
Warum sind Kaufkraftverlust und Preissteigerung prozentual nicht gleich?
Die Kaufkraft wird durch Division durch den Preisfaktor berechnet. Eine Preissteigerung von 10 % entspricht deshalb einem Kaufkraftverlust von rund 9,09 % eines unveränderten Betrags.
Kann ich sinkende Preise berechnen?
Ja. Eine negative jährliche Preisänderung modelliert Deflation. Im Modell sinken dann die Preise und die Kaufkraft eines festen Betrags steigt.
Wird mein Geld hier verzinst?
Nein. Für die Kombination aus Rendite und Inflation verwende den Realrenditerechner.