1. Aufzinsen und Abzinsen sind Gegenrichtungen
Beim Aufzinsen wird ein vorhandener Anfangsbetrag über einen Zeitraum entwickelt. Beim Abzinsen wird von einer späteren Zahlung ausgehend ihr heutiger Rechenwert bestimmt. Wenn Zeitraum und Zinssatz gleich bleiben, führen beide Rechenrichtungen wieder zum jeweiligen Ausgangswert zurück.
Aus 1.000 Euro werden bei angenommenen 5 Prozent Jahreszins nach einem Jahr 1.050 Euro. Umgekehrt beträgt der Barwert von 1.050 Euro in einem Jahr bei 5 Prozent genau 1.000 Euro. Der Zinsfaktor lautet 1,05: In der einen Richtung wird multipliziert, in der anderen dividiert.
Die Rechnung setzt eine konstante Wertentwicklung voraus. Sie ist kein Nachweis dafür, dass ein entsprechender Ertrag tatsächlich erzielt werden kann.
Künftige Preise und heutige Kaufkraft beschreiben unterschiedliche Blickwinkel. Wähle im Inflationsspiel einen Ausgangspreis, eine jährliche Preisänderung und einen Zeitraum: Kaufkraft und Preisniveau an einem Beispiel verstehen.
2. Eine Zahlung in fünf Jahren
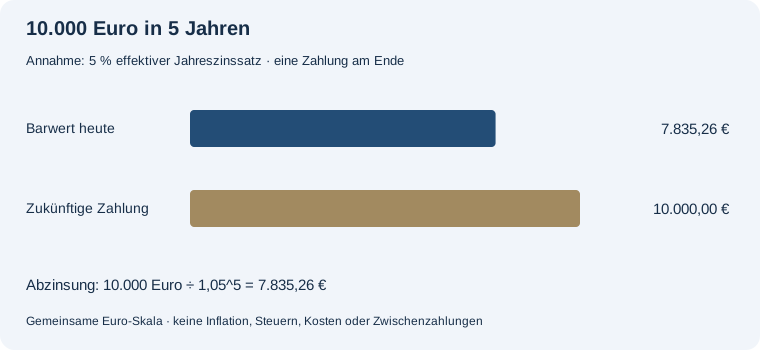
Für 10.000,00 € in 60 Monaten ergibt sich bei 5 Prozent effektivem Jahreszinssatz ein Barwert von 7.835,26 €. Der Zukunftsbetrag übersteigt diesen heutigen Rechenwert um 2.164,74 €. Wird der ungerundete Barwert mit demselben Zinssatz über denselben Zeitraum aufgezinst, entsteht wieder der Zukunftsbetrag.
Der Zeitabstand ist ein eigener Bestandteil der Bewertung. Eine sofortige Zahlung von 10.000 Euro wird nicht abgezinst; eine spätere Zahlung schon, sofern ein positiver Zinssatz angesetzt wird. Der Unterschied ergibt sich aus dem gewählten Rechenzins und der Dauer.
3. Dieselbe Zahlung in zwanzig Jahren
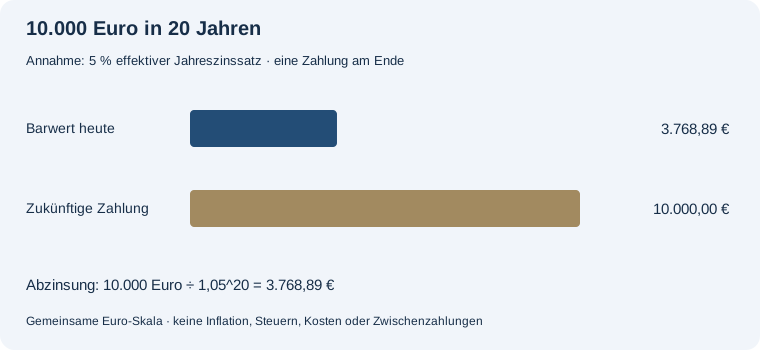
Für 10.000,00 € in 240 Monaten ergibt sich bei 5 Prozent effektivem Jahreszinssatz ein Barwert von 3.768,89 €. Der Zukunftsbetrag übersteigt diesen heutigen Rechenwert um 6.231,11 €. Wird der ungerundete Barwert mit demselben Zinssatz über denselben Zeitraum aufgezinst, entsteht wieder der Zukunftsbetrag.
Der kleinere Barwert bedeutet nicht, dass später weniger als 10.000 Euro gezahlt werden. Der spätere Betrag bleibt unverändert. Geändert wurde ausschließlich der Zeitraum, über den die Umrechnung auf heute erfolgt.
4. Drei Fälligkeiten gegenüberstellen
| Zeit bis zur Zahlung | Zukunftsbetrag | Barwert bei 5 % | Differenz |
|---|---|---|---|
| 5 Jahre | 10.000,00 € | 7.835,26 € | 2.164,74 € |
| 10 Jahre | 10.000,00 € | 6.139,13 € | 3.860,87 € |
| 20 Jahre | 10.000,00 € | 3.768,89 € | 6.231,11 € |
Alle Beträge sind Modellwerte ohne Steuern, Kosten oder weitere Zahlungen. Die Differenz ist keine separat fällige Ausgabe, sondern der Abstand zwischen dem späteren Betrag und seinem heutigen Rechenwert.
5. Kaufkraft beantwortet eine andere Frage
Bei der Kaufkraft geht es darum, welche Waren und Dienstleistungen ein Geldbetrag bei einem bestimmten Preisniveau repräsentiert. Dafür wird eine Preisentwicklung verwendet. Eine finanzmathematische Barwertrechnung setzt dagegen den eingegebenen Kalkulationszins ein.
Beispiel: 1.030 Euro nach einem Jahr mit 3 Prozent Preissteigerung entsprechen rechnerisch 1.000 Euro in Preisen des Ausgangsjahres. Die Formel ähnelt der Abzinsung, aber die verwendete Rate beschreibt hier die Preissteigerung. Wenn im Barwertrechner 5 Prozent Zins eingegeben werden, ist damit nicht automatisch auch eine Inflation berücksichtigt.
Deshalb sollten Zinssatz und Inflationsrate nicht stillschweigend gleichgesetzt werden. Der Inflationsrechner behandelt ausdrücklich Kaufkraft, der Realrenditerechner den Zusammenhang von nominaler Rendite und Preissteigerung.
6. Nullzins und negative Zinssätze
Bei null Zinsen ist der Wachstumsfaktor eins. Der heutige Wert und der spätere Betrag sind dann unabhängig von der betrachteten Dauer gleich. Auch bei sofortiger Fälligkeit findet keine zeitliche Umrechnung statt.
Bei einem negativen Zinssatz ist der Barwert einer positiven zukünftigen Zahlung größer als diese Zahlung. 1.000 Euro ergeben bei minus 2 Prozent in einem Jahr 980 Euro. Wer in der Gegenrichtung 980 Euro durch 0,98 teilt, erhält daher 1.000 Euro. Das Vorzeichen ist eine Eigenschaft der eingegebenen Rechenannahme, keine Fehlfunktion.
7. Einzelzahlung und Zahlungsreihe nicht vermischen
Eine einzelne Zahlung von 12.000 Euro am Ende eines Jahres hat bei positivem Zins nicht denselben Barwert wie zwölf Zahlungen von 1.000 Euro an den jeweiligen Monatsenden. Die früheren Zahlungen müssen über kürzere Zeiträume abgezinst werden.
Für Zahlungsreihen wird jeder Betrag seinem Zeitpunkt zugeordnet. Erst danach werden die einzelnen Barwerte summiert. Der Kreditbudgetrechner verwendet dieses Prinzip für konstante Monatsraten. Der hier vorgestellte Barwertrechner konzentriert sich auf genau eine Zahlung am Ende.
Auch die Wahl des Zinssatzes ist eine eigene Annahme. Der Rechner bewertet keine Ausfallwahrscheinlichkeit und ermittelt keinen risikogerechten Preis. Für die Interpretation müssen daher Rechenwert, gewünschte Zahlung und tatsächlich verfügbare Bedingungen getrennt bleiben.
Häufige Fragen
Kann ich mit dem Barwert wieder den Endwert berechnen?
Ja. Verwende denselben Zinssatz und Zeitraum und multipliziere den ungerundeten Barwert mit dem entsprechenden Wachstumsfaktor.
Bedeutet ein kleiner Barwert eine kleinere spätere Zahlung?
Nein. Die spätere Zahlung ist vorgegeben. Der Barwert beschreibt nur ihren auf heute umgerechneten Wert unter den gewählten Annahmen.
Sind Modellwerte in der Monatstabelle echte Auszahlungen?
Nein. Die Tabelle zeigt rechnerische Zwischenwerte auf dem Weg vom Barwert zum Endbetrag. Es werden keine monatlichen Geldbewegungen unterstellt.
Die passende Frage berechnen
19.500 € ausgezahlt, 48 Monatsraten zu 450 € und zusätzlich 1.500 € am Ende.
Mit diesen Beispielwerten rechnen →