Drei Blickwinkel auf dieselbe Anlage
Aus 10.000 Euro werden 15.000 Euro. Der Gewinn beträgt 5.000 Euro. Im Verhältnis zum Anfangswert entspricht das 50 Prozent Gesamtrendite. Bis hierhin ist die Zeit noch nicht berücksichtigt: Der Zuwachs kann in fünf, zehn oder einer anderen Zahl von Jahren entstanden sein.
Die annualisierte Rendite ergänzt diese Zeitinformation. Sie ist die konstante jährliche Rate, die rechnerisch denselben Anfangs- und Endwert verbinden würde. Diese Rate wird auch CAGR genannt. Sie beschreibt einen geometrischen Durchschnitt und keine tatsächlich beobachtete Folge jährlicher Ergebnisse.
Unterschiedliche Renditebegriffe erfordern einen genauen Blick auf den Zeitraum. Das Wochenquiz bietet fünf Fragen aus gemischten Finanzthemen: Renditewissen im Finanzquiz überprüfen.
1. Derselbe Gewinn kann unterschiedliche Jahresrenditen bedeuten
Das erste Beispiel verteilt den Zuwachs von 10.000 auf 15.000 Euro über zehn Jahre. Das zweite erreicht denselben Endwert in fünf Jahren. Obwohl Gewinn und Gesamtrendite gleich sind, fällt die annualisierte Rendite im zweiten Fall höher aus.
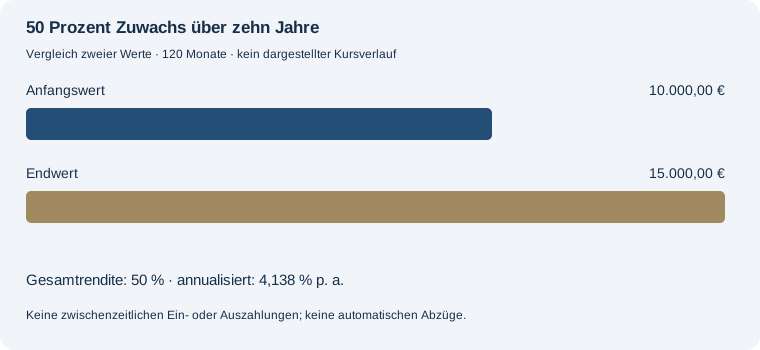
Aus 10.000,00 € werden in 120 Monaten 15.000,00 €. Das ergibt 5.000,00 € Gewinn beziehungsweise Verlust und 50 % Gesamtrendite. Die annualisierte Rendite beträgt 4,138 % pro Jahr.
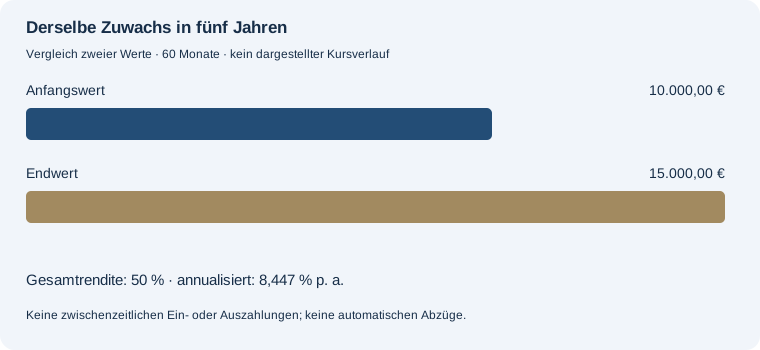
Aus 10.000,00 € werden in 60 Monaten 15.000,00 €. Das ergibt 5.000,00 € Gewinn beziehungsweise Verlust und 50 % Gesamtrendite. Die annualisierte Rendite beträgt 8,447 % pro Jahr.
Warum nicht einfach 50 durch zehn?
Fünf Prozent pro Jahr auf einen ständig steigenden Betrag ergeben nach zehn Jahren mehr als 50 Prozent Gesamtzuwachs. Die einfache Division verteilt den Gewinn gleichmäßig auf den ursprünglichen Ausgangsbetrag und ignoriert den Zinseszinseffekt. Die CAGR-Formel sucht stattdessen den passenden jährlichen Wachstumsfaktor.
2. Verluste genauso sorgfältig lesen
Fällt eine Anlage von 10.000 auf 8.000 Euro, beträgt der Verlust 2.000 Euro und die Gesamtrendite minus 20 Prozent. Über fünf Jahre entspricht das einer annualisierten Rendite von rund minus 4,365 Prozent. Daraus folgt nicht, dass tatsächlich jedes Jahr genau dieser Verlust eingetreten ist.
Auch ein Vergleich von Verlust und späterem Gewinn braucht die richtige Bezugsgröße. Nach einem Rückgang von 10.000 auf 8.000 Euro sind 2.000 Euro Zuwachs nötig, um den Anfangswert wieder zu erreichen. Bezogen auf 8.000 Euro sind das 25 Prozent. Prozentwerte lassen sich daher nicht unabhängig von ihrer jeweiligen Basis addieren.
3. Einzahlungen sind kein Anlagegewinn
Wenn ein Depot mit 10.000 Euro startet, später weitere 5.000 Euro eingezahlt werden und am Ende 15.000 Euro wert ist, liegt nicht allein deshalb eine Gesamtrendite von 50 Prozent vor. Die zusätzliche Einzahlung erklärt den höheren Endwert bereits. Die einfache Anfangs-Endwert-Formel würde sie fälschlich als Wertzuwachs behandeln.
Bei externen Ein- oder Auszahlungen werden auch deren Zeitpunkte relevant. Das gilt ebenso für entnommene Ausschüttungen. Die hier verwendete CAGR-Rechnung setzt deshalb ausdrücklich voraus, dass keine solchen Geldflüsse stattfinden. Innerhalb der Anlage wiederangelegte Erträge müssen dagegen im Endwert vollständig enthalten sein.
Vorwärtsrechnung und Renditemessung unterscheiden
Der Sparplanrechner nutzt eine vorgegebene Renditeannahme, um Einzahlungen in die Zukunft fortzuschreiben. Er beantwortet damit eine andere Frage als die historische Renditemessung eines Depots mit mehreren Zahlungsströmen. Die Eingabe eines bereits bekannten Endwerts allein liefert diese Zahlungsinformationen nicht nach.
4. Worauf es bei einem rechnerischen Vergleich ankommt
- Anfangs- und Endwert müssen dieselbe Anlage und denselben Umfang beschreiben.
- Die Laufzeit muss zu genau diesen beiden Bewertungszeitpunkten passen.
- Externe Ein- und Auszahlungen dürfen nicht als Anlageertrag behandelt werden.
- Kosten und Steuern müssen bei beiden Vergleichswerten gleich abgegrenzt sein.
- Nominale Rendite und inflationsbereinigte Rendite sind unterschiedliche Größen.
Eine annualisierte Rate kann zudem erhebliche Schwankungen zwischen Anfang und Ende verdecken. Zwei Anlagen mit gleichen Endpunkten können zwischendurch völlig unterschiedliche Wertentwicklungen erlebt haben. Der Rechner stellt deshalb keine erfundene Verlaufskurve dar.
5. Unterjährige Hochrechnung mit Vorsicht lesen
Bei sechs Monaten Laufzeit wird der Wachstumsfaktor rechnerisch auf ein ganzes Jahr übertragen. Beispielsweise ergeben zehn Prozent Zuwachs in einem halben Jahr eine annualisierte Rate von 21 Prozent, weil 1,10 × 1,10 = 1,21. Die Zahl beschreibt nur diese Umrechnung und keine Prognose für das nächste Halbjahr.
Je kürzer der Zeitraum und je größer die beobachtete Änderung, desto auffälliger kann die annualisierte Zahl ausfallen. Gesamtrendite und tatsächlicher Betrachtungszeitraum sollten deshalb immer zusammen mit der Jahresrate gelesen werden.
Häufige Fragen
Ist CAGR eine Vorhersage?
Nein. Die Kennzahl verbindet zwei eingegebene Werte rechnerisch. Sie sagt nichts darüber aus, welche Rendite künftig eintreten wird.
Was bedeutet eine Jahresrendite von null?
Bei positivem Anfangswert entspricht der Endwert dann dem Anfangswert. Ohne externe Geldflüsse liegt kein nominaler Wertzuwachs vor.
Kann die Kaufkraft trotz positivem Gewinn sinken?
Die Rechnung ist nominal. Eine separate Preisänderungsannahme kann zu einem anderen realen Ergebnis führen; dafür gibt es den Realrenditerechner.
Mit eigenen Werten rechnen
19.500 € ausgezahlt, 48 Monatsraten zu 450 € und zusätzlich 1.500 € am Ende.
Mit diesen Beispielwerten rechnen →