Nominale Rendite und reale Rendite
Die nominale Rendite beschreibt die Veränderung des Geldbetrags. Die reale Rendite berücksichtigt zusätzlich die Veränderung des Preisniveaus. Ein nominal gestiegenes Vermögen kann deshalb weniger Kaufkraft besitzen als das ursprüngliche Kapital, wenn die angenommene Inflation höher ausfällt als der Ertrag.
Der Rechner zeigt beide Entwicklungen über denselben Zeitraum. Alle Erträge bleiben im Modell angelegt. Es gibt keine zusätzlichen Einzahlungen oder Entnahmen. Der ausgewiesene reale Wert wird in der Kaufkraft des Ausgangszeitpunkts dargestellt.
Es bedeutet nicht automatisch nach Steuern oder nach sämtlichen Kosten. Diese Abzüge werden nicht zusätzlich berechnet.
Welche Annahmen gehören in die Rechnung?
Anfangskapital und nominale Rendite
Das Anfangskapital wird zu Beginn angelegt. Die angenommene Rendite gilt jedes Jahr in gleicher Höhe und kann auch negativ sein. Eine konstante Jahreszahl bildet keine tatsächlichen Kursschwankungen oder wechselnden Erträge ab.
Preisänderung
Die Inflationsannahme wird auf denselben Zeitraum angewendet. Negative Werte modellieren eine Deflation. Der Rechner verwendet keinen aktuellen Verbraucherpreisindex und untersucht keinen individuellen Warenkorb.
Zeitraum
Die Vermögens- und Preisentwicklung wird für dieselbe Anzahl voller Jahre berechnet. Nur so lassen sich die beiden Größen sinnvoll aufeinander beziehen. Steuern, Gebühren und Zahlungszeitpunkte zusätzlicher Einzahlungen wären separate Erweiterungen.
Die genaue Formel für die Realrendite
Eine einfache Subtraktion von Inflation und Rendite ist nur eine Näherung. Der Rechner verwendet das Verhältnis der Wachstumsfaktoren. Bei 5 % nominaler Rendite und 2 % Inflation beträgt die reale Jahresrendite deshalb rund 2,94 % und nicht exakt 3 %.
Realer Endwert = nominaler Endwert ÷ (1 + Inflation ÷ 100)Jahre
Wenn Rendite und Preisänderung gleich hoch sind, bleibt die Kaufkraft im Modell erhalten. Bei niedrigerer Rendite sinkt sie. Dies gilt unabhängig davon, ob der nominale Geldbetrag dabei steigt oder fällt.
Drei Szenarien zum Nachrechnen
Alle Prozentwerte sind frei gewählt. Die Bilder werden aus denselben Rechenfunktionen erzeugt wie die interaktiven Ergebnisse.
Rendite oberhalb der Inflation
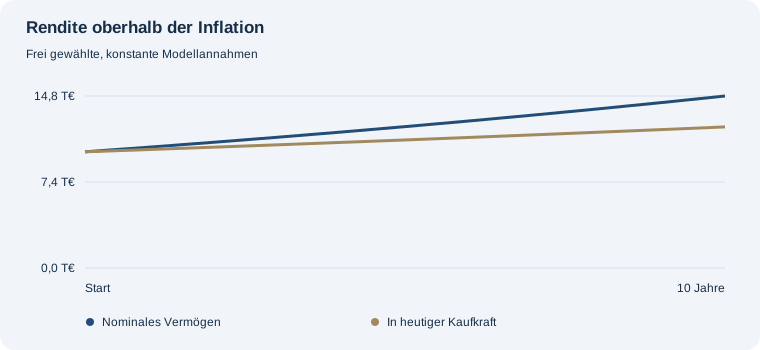
Aus 10.000,00 € werden bei 4,00 % nominaler Jahresrendite über 10 Jahre 14.802,44 €. Bei 2,00 % Preisänderung pro Jahr entspricht dies 12.143,16 € in heutiger Kaufkraft. Die reale Jahresrendite beträgt 1,96 %.
Mehr Euro, aber weniger Kaufkraft
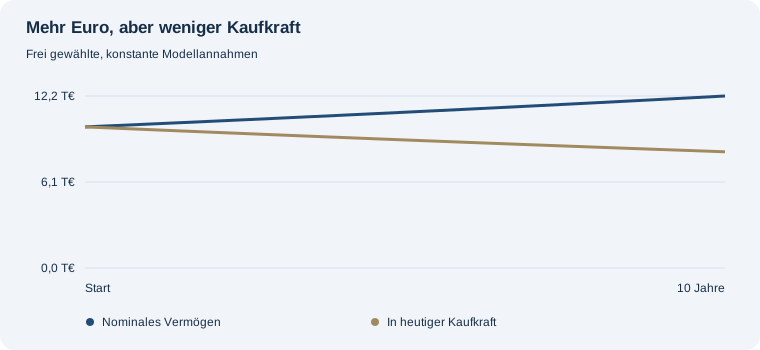
Aus 10.000,00 € werden bei 2,00 % nominaler Jahresrendite über 10 Jahre 12.189,94 €. Bei 4,00 % Preisänderung pro Jahr entspricht dies 8.235,09 € in heutiger Kaufkraft. Die reale Jahresrendite beträgt -1,92 %.
Nominaler Verlust und Preissteigerung
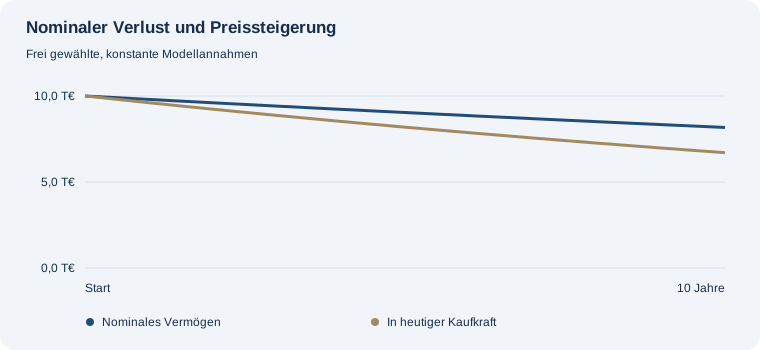
Aus 10.000,00 € werden bei -2,00 % nominaler Jahresrendite über 10 Jahre 8.170,73 €. Bei 2,00 % Preisänderung pro Jahr entspricht dies 6.702,84 € in heutiger Kaufkraft. Die reale Jahresrendite beträgt -3,92 %.
Welche Grenzen hat die Rechnung?
Eine konstante Jahresannahme ist eine Vereinfachung. Tatsächliche Preisentwicklungen, Renditen und persönliche Ausgaben können sich anders entwickeln. Die Rechner verwenden keine aktuellen Markt- oder Preisindexdaten und keine individuellen Produktinformationen.
Steuern, Gebühren, unregelmäßige Einzahlungen und Entnahmen werden nicht zusätzlich modelliert. Ein realer Ertrag bedeutet hier ausschließlich eine Berücksichtigung der eingegebenen Preisänderung. Die dynamische Sparrechnung wiederum ist ausdrücklich nicht inflationsbereinigt.
Häufige Fragen
Warum zieht der Rechner nicht einfach die Inflation ab?
Die genaue Realrendite verwendet das Verhältnis der Wachstumsfaktoren. Eine reine Subtraktion ist nur eine Näherung.
Kann die reale Rendite negativ sein, obwohl mein Guthaben steigt?
Ja. Wenn das Preisniveau schneller steigt als der Geldbetrag, sinkt die Kaufkraft trotz nominalem Zuwachs.
Sind Steuern bereits berücksichtigt?
Nein. Die Rechnung korrigiert nur um die eingegebene Preisänderung. Weitere Abzüge werden nicht gesondert berechnet.