Das Wichtigste in Kürze
- Nominale Werte zeigen Geldbeträge, reale Werte berücksichtigen die Preisentwicklung.
- Eine positive nominale Rendite kann mit einem Kaufkraftverlust verbunden sein.
- Zusätzliche Sparraten sind eigene Einzahlungen und kein Anlagegewinn.
- Jede Rechnung hängt von ausdrücklich gewählten Annahmen ab.
Trenne zunächst das nominale Wachstum von der späteren Kaufkraftbetrachtung. Im Sparplan-Simulator kannst du drei einfache Szenarien lokal in diesem Browser speichern: Unterschiedliche nominale Sparverläufe vergleichen.
1. Was sagt ein späterer Geldbetrag aus?
Ein Ziel von 10.000 Euro beschreibt zunächst eine bestimmte Anzahl Euro. Welche Güter oder Leistungen sich später damit bezahlen lassen, hängt auch von den Preisen ab. Deshalb lohnt es sich, bei längerfristigen Zielen den Geldbetrag und seine angenommene Kaufkraft getrennt zu betrachten.
Für eine geplante Anschaffung kannst du fragen, wie sich ihr heutiger Modellpreis unter einer gewählten jährlichen Preisänderung entwickelt. Bei einem festen zukünftigen Guthaben lautet die umgekehrte Frage, welcher heutigen Kaufkraft dieser Betrag entspricht. Die Rechenrichtungen sind verschieden und dürfen nicht miteinander vermischt werden.
Eine eigene Schätzung macht die langfristige Wirkung steigender Preise anschaulich. Wähle im Inflationsspiel einen Ausgangspreis, eine jährliche Preisänderung und einen Zeitraum: Die Preisentwicklung zuerst schätzen, dann nachrechnen.
2. Wenn das Geld wächst, die Kaufkraft aber sinkt
Liegt die angenommene jährliche Rendite unter der Preissteigerung, kann der nominale Endwert größer und der reale Wert zugleich kleiner als das Anfangskapital sein. Das ist kein Widerspruch: Die Zahl der Euro steigt, aber der Preismaßstab steigt schneller.
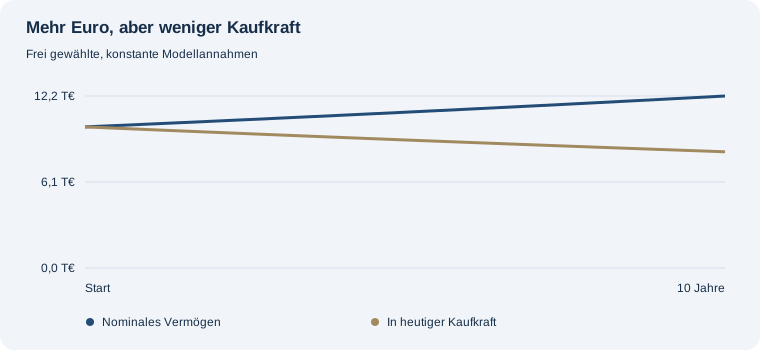
Die genaue reale Jahresrendite beträgt in diesem Beispiel -1,92 %. Berechnet wird sie als Verhältnis der beiden Wachstumsfaktoren. Die oft verwendete Differenz „Rendite minus Inflation“ ist lediglich eine Näherung.
Nominalen und realen Wert vergleichen
Setze Rendite und Preisänderung als getrennte Annahmen ein.
3. Einzahlungen nicht mit Ertrag verwechseln
Ein Sparplan kann auch dann einen höheren Endwert erreichen, wenn schlicht mehr Geld eingezahlt wird. Für eine verständliche Bewertung solltest du deshalb zuerst die Summe deiner eigenen Einzahlungen ermitteln. Erst die Differenz zum Guthaben ist das rechnerische Anlageergebnis.
Das ist besonders bei steigenden Sparraten wichtig. Eine jährliche Erhöhung verändert nicht nur die Ertragsbasis, sondern auch deine laufende finanzielle Verpflichtung gegenüber deinem Sparziel. Die spätere Rate muss weiterhin in dein Budget passen.
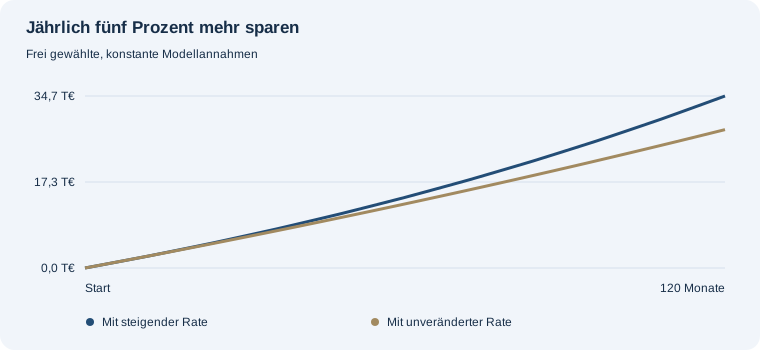
Im Beispiel steigt die Monatsrate von 200 € auf 310,27 € im letzten Sparjahr. Gegenüber einer unveränderten Rate werden 6.187,08 € zusätzlich eingezahlt. Dieser Betrag ist ein Teil des höheren Endguthabens und darf nicht als zusätzlicher Anlagegewinn bezeichnet werden.
4. Annahmen einzeln verändern
Verändere beim Vergleichen möglichst zunächst nur eine Größe: etwa die Inflation, die Rendite oder die Sparrate. So erkennst du, welcher Einfluss das Ergebnis verursacht. Werden alle Werte gleichzeitig angepasst, ist der Grund für eine Veränderung schwerer zu erkennen.
Eine konstante Modellrendite oder Inflationsannahme ist keine Prognose. Tatsächliche Verläufe können schwanken. Auch Kosten, Steuern und persönliche Preisänderungen sind in den einfachen Modellen nicht enthalten. Der Nutzen liegt darin, Zusammenhänge verständlich zu machen.
| Frage | Passender Blickwinkel |
|---|---|
| Wie verändert sich ein heutiger Zielpreis? | Inflationsrechner: künftiger Preis |
| Was ist mein späteres Vermögen in heutigen Euro wert? | Realrenditerechner |
| Was bewirken jährlich steigende Einzahlungen? | Dynamischer Sparplanrechner |
| Welche Rate führt zu einem festen Ziel? | Sparzielrechner |
5. Checkliste für eine klare Planung
- Ich weiß, ob mein Ziel in künftigen Euro oder heutiger Kaufkraft formuliert ist.
- Preisänderung und Rendite sind als getrennte Annahmen erfasst.
- Eigene Einzahlungen werden nicht als Gewinn bezeichnet.
- Bei steigenden Raten kenne ich auch die spätere monatliche Belastung.
- Ich habe eine Variante mit niedrigeren Erträgen oder höheren Preissteigerungen betrachtet.
- Kosten und Steuern gelten nicht versehentlich als schon berücksichtigt.
Häufige Fragen
Ist ein realer Ertrag schon ein Nettoertrag?
Nicht automatisch. In diesen Rechnern bedeutet real ausschließlich inflationsbereinigt. Steuern und Gebühren werden nicht gesondert abgezogen.
Kann eine steigende Sparrate Inflation sicher ausgleichen?
Das lässt sich nicht pauschal zusagen. Sparrate, Preisentwicklung und Anlageergebnis sind unterschiedliche Einflussgrößen.
Welche Inflationsrate soll ich eintragen?
Verwende eine klar gekennzeichnete eigene Szenarioannahme und vergleiche mehrere Werte. Die Voreinstellung ist keine Prognose.
Die Zusammenhänge selbst berechnen
Grundlage der Beispiele
Die Modelle verwenden konstante jährliche Renditen und Preisänderungen beziehungsweise monatliche Sparraten mit jährlicher Erhöhung. Alle Zahlen sind frei gewählt. Es werden keine aktuellen Preisindexdaten, Produktangebote oder zukünftigen Entwicklungen behauptet.
19.500 € ausgezahlt, 48 Monatsraten zu 450 € und zusätzlich 1.500 € am Ende.
Mit diesen Beispielwerten rechnen →