Das Wichtigste in Kürze
- Vergleiche zunächst denselben tatsächlich verfügbaren Kreditbetrag.
- Betrachte Monatsrate, Laufzeit und Gesamtzahlungen gemeinsam.
- Berücksichtige Zusatzkosten ohne Doppelzählung.
- Prüfe Bedingungen und Leistungen zusätzlich zum Zahlenvergleich.
Zum Vergleichen von Angeboten gehört ein Verständnis der wichtigsten Kostenbegriffe. Das Wochenquiz bietet fünf Fragen aus gemischten Finanzthemen: Grundlagen zu Kreditkosten und Zinsen wiederholen.
1. Mit demselben Finanzierungsbedarf beginnen
Wenn zwei Angebote unterschiedliche Beträge bereitstellen, erklären sich Unterschiede der Rate möglicherweise schon dadurch. Lege zuerst fest, welche Summe tatsächlich benötigt wird. Vergleiche anschließend, welcher Betrag ausgezahlt wird und welche Zahlungen dafür entstehen.
Bei einer Umschuldung beginnt die Betrachtung mit der aktuellen Restschuld und den künftigen Zahlungen. Bereits geleistete Raten gehören nicht erneut in den Vergleich. Auch der Vergleichszeitpunkt sollte übereinstimmen, damit keine unterschiedlichen Restschulden gegenübergestellt werden.
2. Monatsrate und Gesamtzahlungen nebeneinander betrachten
Die Rate ist wichtig für dein Haushaltsbudget. Sie ist aber nur eine einzelne Kennzahl. Eine längere Laufzeit kann eine Finanzierung monatlich leichter erscheinen lassen und gleichzeitig die Summe der Zinszahlungen erhöhen.
Das folgende Beispiel vergleicht 10.000 € zu 5 % effektivem Jahreszins mit 36 und 72 Monaten Laufzeit. Der Betrag und Zinssatz bleiben gleich. Die längere Rückzahlung senkt die Monatsrate, erhöht aber die Zinskosten.
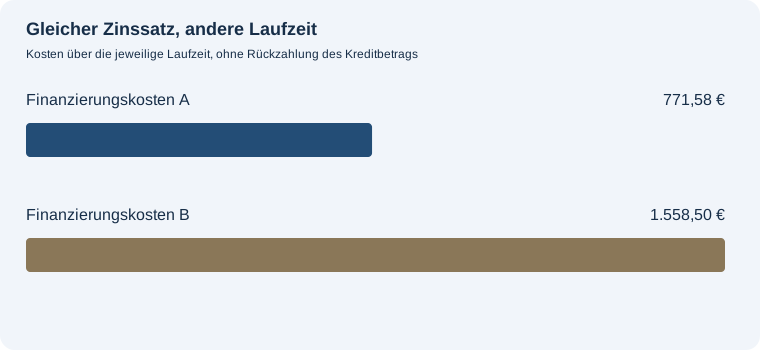
Die Rate sinkt in diesem Beispiel von 299,21 € auf 160,53 €. Dafür steigen die gesamten Zinskosten um 786,92 €. Ob die niedrigere monatliche Belastung für deine Situation wichtig ist, muss unabhängig davon beurteilt werden.
Zwei Angebote direkt gegenüberstellen
Mit dem Vergleichsrechner erkennst du Rate, Laufzeit und Gesamtzahlungen auf einen Blick.
3. Kosten vollständig und ohne Doppelzählung erfassen
Ein Effektivzins dient dazu, einen Zahlungsstrom als Jahreskennzahl auszudrücken. Für eine centgenaue Rekonstruktion eines konkreten Vertrags sind dennoch die tatsächlichen Zahlungen und Zeitpunkte entscheidend. Unsere Rechner verwenden ein vereinfachtes Modell regelmäßiger Monatsraten.
Wenn du weitere Kosten hinzurechnest, prüfe, ob diese bereits in den verwendeten Konditionen abgebildet sind. Eine zusätzliche Zahlung darf nicht zugleich im Jahreszins und nochmals als voller separater Betrag in die Modellrechnung eingehen. Trenne außerdem aus eigenen Mitteln bezahlte Kosten von mitfinanzierten Beträgen.
Optional angebotene Leistungen separat betrachten
Prüfe, welche Leistungen tatsächlich gewünscht sind, welche Zahlungen damit verbunden sind und ob sie im verglichenen Angebot enthalten sind. Ein reiner Zinsvergleich erklärt diese Unterschiede nicht. Für die Entscheidung sind die konkreten Unterlagen maßgeblich.
4. Die Bedingungen hinter den Zahlen lesen
Neben den Zahlungsbeträgen können Möglichkeiten zusätzlicher Tilgung, Änderungen der Rate und andere Vertragsbedingungen wichtig sein. Übernimm solche Eigenschaften nicht aus einer allgemeinen Werbeaussage, sondern prüfe die tatsächlich angebotenen Bedingungen.
| Prüfpunkt | Deine Frage dazu |
|---|---|
| Auszahlung | Welcher Betrag steht mir tatsächlich zur Verfügung? |
| Zahlungsplan | Wann und wie viel zahle ich insgesamt? |
| Zusätzliche Zahlungen | Welche Kosten kommen neben den regulären Raten hinzu? |
| Flexibilität | Welche Änderungen oder zusätzlichen Rückzahlungen sind vereinbart? |
| Budget | Passt die Rate auch bei veränderten Einnahmen oder Ausgaben? |
5. Checkliste für einen nachvollziehbaren Vergleich
- Die verglichenen Angebote decken denselben Finanzierungsbedarf.
- Ich kenne Betrag und Zeitpunkt der tatsächlichen Auszahlung.
- Ich habe Monatsrate, Anzahl der Zahlungen und Gesamtsumme notiert.
- Zusatzkosten sind eindeutig zugeordnet und nicht doppelt erfasst.
- Ich habe Unterschiede bei Laufzeit und Vertragsbedingungen geprüft.
- Ich habe die laufende Rate in mein Haushaltsbudget eingeordnet.
Passt die Rate in deinen Alltag?
Erfasse zuerst Einnahmen, Ausgaben, Jahreskosten und Rücklagen.
Häufige Fragen
Ist das Angebot mit dem niedrigsten Zins immer das passende?
Der Zinssatz allein beschreibt weder dein Budget noch sämtliche Unterschiede der betrachteten Angebote. Prüfe auch die Laufzeit, Gesamtzahlungen und Bedingungen.
Was ist bei einer Umschuldung anders?
Verglichen werden die zukünftigen Zahlungen ab demselben Zeitpunkt. Zusätzliche Wechselkosten und die aktuelle Restschuld gehören dazu.
Warum unterscheiden sich Rechner und Vertragsplan?
Mögliche Gründe sind abweichende Zahlungstermine, Rundungen, zusätzliche Kosten und die konkrete Zinsberechnung. Der Rechner legt seine vereinfachten Annahmen offen.
Passende Werkzeuge
Grundlage des Beispiels
Die Abbildung basiert auf der Annuitätenberechnung mit monatlichen Zahlungen, konstantem rechnerischem Monatszins und vollständiger Tilgung. Alle Konditionen sind Modellannahmen. Es werden keine aktuellen Bankangebote oder individuellen Kreditentscheidungen bewertet.
20.000 € Kredit, 6 % effektive Jahresverzinsung, 60 Monate. Die Extra-Zahlung erfolgt einmal im zwölften Monat.
Mit diesen Beispielwerten rechnen →