Was lässt sich mit dem Rechner prüfen?
Der Umschuldungsrechner stellt zwei mögliche Wege gegenüber: den bestehenden Kredit unter den eingegebenen Bedingungen weiterzahlen oder die aktuelle Restschuld mit einem neuen Kredit zurückzahlen. Er betrachtet nur die zukünftigen Zahlungen. Bereits gezahlte Zinsen sind Vergangenheit und werden nicht erneut in den Vergleich einbezogen.
Im Ergebnis siehst du die modellierten Monatsraten, die jeweiligen verbleibenden Laufzeiten, die Zinskosten und die Gesamtzahlungen. Zusätzliche Wechselkosten werden der neuen Variante einmalig hinzugefügt. Eine positive Differenz bedeutet weniger Gesamtzahlungen im Modell, eine negative Differenz höhere Gesamtzahlungen.
Eine deutlich längere neue Laufzeit kann die Rate senken und trotzdem zu höheren Gesamtzahlungen führen. Deshalb zeigt der Rechner beide Größen getrennt.
Welche Angaben sind wichtig?
Die aktuelle Restschuld
Verwende den noch offenen Kreditbetrag zum gewählten Vergleichszeitpunkt. Der ursprüngliche Auszahlungsbetrag ist nicht passend, wenn du bereits einen Teil zurückgezahlt hast. Beide Modellvarianten starten mit derselben Restschuld.
Alte und neue Laufzeit
Für den bestehenden Kredit ist die verbleibende Laufzeit entscheidend. Beim neuen Kredit trägst du dessen gesamte geplante Laufzeit ein. Für einen ersten Vergleich kannst du dieselbe Laufzeit verwenden. Anschließend lässt sich prüfen, wie eine kürzere oder längere Rückzahlung das Ergebnis verändert.
Zusätzliche Wechselkosten
Trage einen selbst ermittelten Gesamtbetrag für zusätzliche Kosten ein, die du separat zum Wechselzeitpunkt bezahlen würdest. Ob solche Kosten entstehen und wie hoch sie sind, kann der Rechner nicht feststellen. Berücksichtige keine Kosten doppelt, die bereits in den verwendeten Konditionen enthalten sind.
Werden Wechselkosten mitfinanziert, steigt die neue Kreditsumme. Das bildet diese Version nicht ab. Sie setzt voraus, dass die Kosten aus eigenen Mitteln bezahlt werden und die neue Kreditsumme exakt der bisherigen Restschuld entspricht.
So wird die mögliche Ersparnis berechnet
Neue Gesamtzahlungen = Summe der neuen Raten + Wechselkosten
Rechnerische Ersparnis = alte − neue Gesamtzahlungen
Für beide Kredite wird aus dem effektiven Jahreszins ein gleichwertiger Monatszins errechnet. Daraus ergibt sich die konstante Rate eines vollständig getilgten Darlehens. Erste Zahlung ist jeweils nach einem Monat. Die letzte Zahlung wird auf die verbleibende Schuld angepasst.
Die Summe der Zahlungen wird ohne Abzinsung verglichen. Bei unterschiedlichen Laufzeiten unterscheidet sich deshalb auch der Zeitraum, über den gezahlt wird. Die Kennzahl zeigt die nominalen Gesamtausgaben, nicht den heutigen wirtschaftlichen Wert jedes einzelnen Zahlungsstroms.
Wann der Zins allein nicht genügt
Die folgenden Szenarien verwenden jeweils 10.000 € Restschuld. Zinssätze und Kosten sind frei gewählte Annahmen.
Gleiche Laufzeit, niedrigerer Zinssatz
Bisher: 8 % über verbleibende 48 Monate. Neu: 5 % über 48 Monate. Zusätzliche Wechselkosten: 150,00 €.
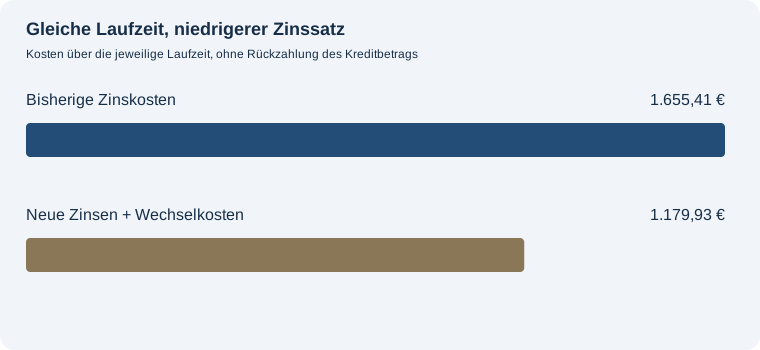
Die Monatsrate verändert sich von 242,82 € auf 229,79 €. Die künftigen Gesamtzahlungen betragen bisher 11.655,41 € und neu 11.179,93 €. Das ergibt 475,47 € rechnerische Ersparnis.
Niedrigere Rate, aber längere Laufzeit
Bisher: 8 % über verbleibende 24 Monate. Neu: 5 % über 84 Monate. Zusätzliche Wechselkosten: 150,00 €.
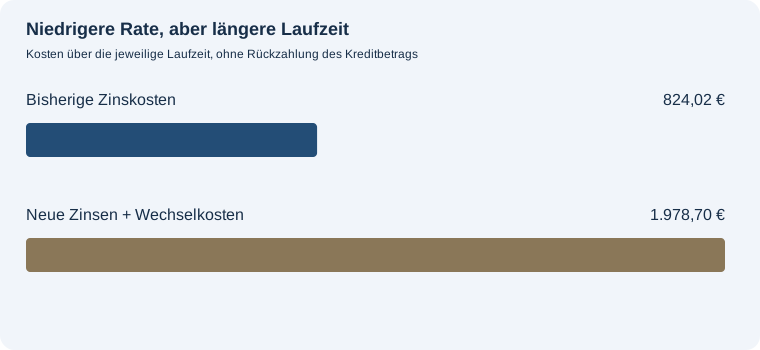
Die Monatsrate verändert sich von 451,00 € auf 140,82 €. Die künftigen Gesamtzahlungen betragen bisher 10.824,02 € und neu 11.978,70 €. Das ergibt 1.154,68 € rechnerische Mehrkosten.
Wechselkosten übersteigen die Zinsersparnis
Bisher: 6 % über verbleibende 24 Monate. Neu: 5 % über 24 Monate. Zusätzliche Wechselkosten: 300,00 €.
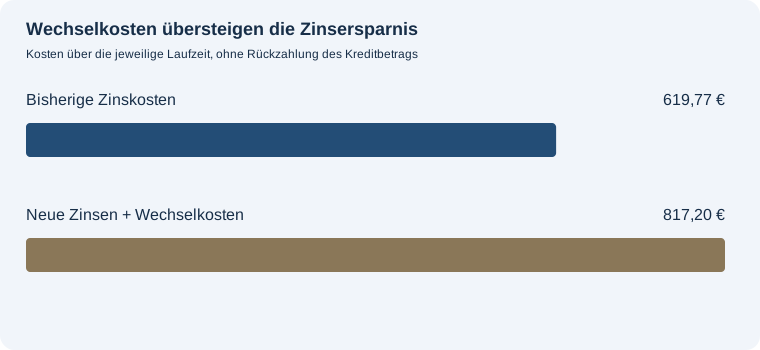
Die Monatsrate verändert sich von 442,49 € auf 438,22 €. Die künftigen Gesamtzahlungen betragen bisher 10.619,77 € und neu 10.817,20 €. Das ergibt 197,43 € rechnerische Mehrkosten.
Welche Grenzen hat die Modellrechnung?
Der Rechner ermittelt keine Vertragsrechte, Ablöseentgelte oder individuellen Kreditangebote. Er berücksichtigt keine Ratenpausen, Schlussraten, variablen Zinsen oder zukünftigen Sondertilgungen. Aus Restschuld, Effektivzins und Restlaufzeit wird eine Rate rekonstruiert; diese kann von der tatsächlichen Vertragsrate abweichen.
Für einen abschließenden Vergleich sind die konkreten Zahlungspläne und ein zum gleichen Zeitpunkt ermittelter Ablösebetrag erforderlich. Diese Modellrechnung hilft, den Einfluss der Eingaben zu verstehen. Sie ersetzt keine Abrechnung des bisherigen Kreditgebers.
Häufige Fragen
Werden bereits gezahlte Zinsen berücksichtigt?
Nein. Es werden nur Zahlungen ab dem von dir gewählten Vergleichszeitpunkt betrachtet.
Warum kann der neue Kredit trotz niedrigerem Zins teurer sein?
Eine längere Laufzeit oder zusätzliche Kosten können den Zinsvorteil aufzehren. Der Rechner zeigt die Differenz der gesamten künftigen Zahlungen.
Kann ich Kosten mitfinanzieren?
Diese Version setzt separat bezahlte Wechselkosten voraus. Eine Mitfinanzierung würde eine höhere neue Kreditsumme erfordern.
Was bedeutet ein negatives Ergebnis?
Die neue Variante verursacht unter den eingegebenen Annahmen mehr Gesamtzahlungen. Diese Differenz wird als Mehrkosten angezeigt.
Weitere Schritte
Mit dem Haushaltsrechner die monatliche Belastung einordnen.