Was macht Angebote vergleichbar?
Zwei Angebote sollten zunächst denselben Finanzierungsbedarf abdecken. Deshalb verwendet dieser Rechner einen gemeinsamen Kreditbetrag. Für jedes Angebot trägst du Jahreszins, Laufzeit und eventuell separat bezahlte Zusatzkosten ein. Das Ergebnis stellt die Zahlen direkt nebeneinander.
Die Monatsrate beantwortet die Frage nach der laufenden Belastung. Die Gesamtzahlungen zeigen, wie viel unter den jeweiligen Annahmen insgesamt zurückfließt. Die Laufzeit zeigt, wie lange die Zahlungsverpflichtung besteht. Diese drei Perspektiven sollten gemeinsam betrachtet werden.
Ein Rechenvergleich ist keine Produktempfehlung
Flexibilität, Bedingungen für zusätzliche Zahlungen, vertragliche Leistungen und persönliche Anforderungen werden nicht automatisch bewertet. Der Rechner bezeichnet deshalb nur die im Modell zahlungsgünstigere Variante und wählt kein Produkt für dich aus.
Die Angebote richtig erfassen
Gleicher Betrag
Der eingegebene Betrag wird in beiden Varianten vollständig ausgezahlt und über die jeweilige Laufzeit vollständig zurückgezahlt. Bei Auszahlungskürzungen oder unterschiedlichen Nettobeträgen wären weitere Angaben erforderlich.
Effektivzins und Laufzeit
Die Rate wird aus den eingetragenen Werten berechnet, nicht aus einem hochgeladenen Angebot übernommen. Abweichende Zahlungszeitpunkte, Gebührenstrukturen oder Rundungsregeln können Unterschiede zum tatsächlichen Zahlungsplan verursachen. Vergleiche für eine abschließende Entscheidung auch die konkreten Vertragsunterlagen.
Separat bezahlte Zusatzkosten
Ergänze ausschließlich Zahlungen, die du zusätzlich zum modellierten Zahlungsstrom berücksichtigen möchtest und die nicht bereits im Effektivzins enthalten sind. Sind alle betrachteten Kosten schon in den Konditionen abgebildet, bleibt dieses Feld auf null. Eine Mitfinanzierung dieser Kosten wird nicht unterstellt.
So werden die Ergebnisse berechnet
Finanzierungskosten = Gesamtzahlungen − Kreditbetrag
Differenz = Gesamtzahlungen B − Gesamtzahlungen A
Für jedes Angebot wird zuerst der rechnerische Monatszins aus dem Jahreszins bestimmt. Die Annuitätenformel liefert anschließend die konstante Rate. Eine positive Differenz bedeutet, dass A im Modell weniger Gesamtzahlungen verursacht; eine negative Differenz spricht bei dieser Kennzahl für B.
Bei verschiedenen Laufzeiten erfolgt der Vergleich über die jeweils vollständige Rückzahlung. Zahlungszeitpunkte werden nicht abgezinst. Eine kürzere Bindung oder besondere Vertragsleistungen erhalten keinen automatischen Geldwert.
Drei typische Vergleichssituationen
Alle Beispiele verwenden einen Kreditbetrag von 10.000 €. Die Zinssätze sind reine Modellannahmen.
Gleiche Laufzeit, anderer Zinssatz
A: 5 %, 48 Monate, 0,00 € Zusatzkosten. B: 7 %, 48 Monate, 0,00 € Zusatzkosten.
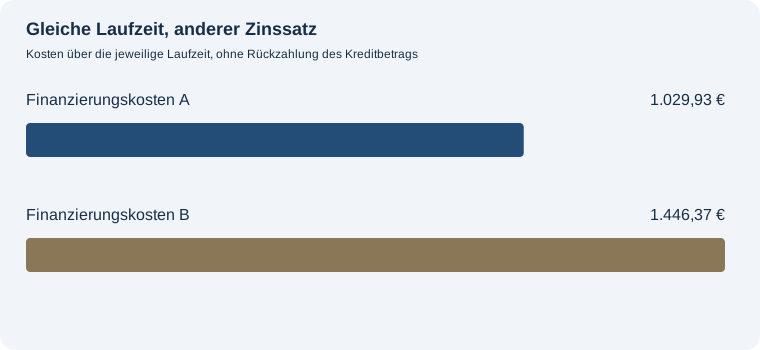
Die Monatsrate beträgt bei A 229,79 € und bei B 238,47 €. Insgesamt ergeben sich 11.029,93 € für A und 11.446,37 € für B. Variante A hat damit 416,44 € weniger Gesamtzahlungen im Modell.
Gleicher Zinssatz, andere Laufzeit
A: 5 %, 36 Monate, 0,00 € Zusatzkosten. B: 5 %, 72 Monate, 0,00 € Zusatzkosten.
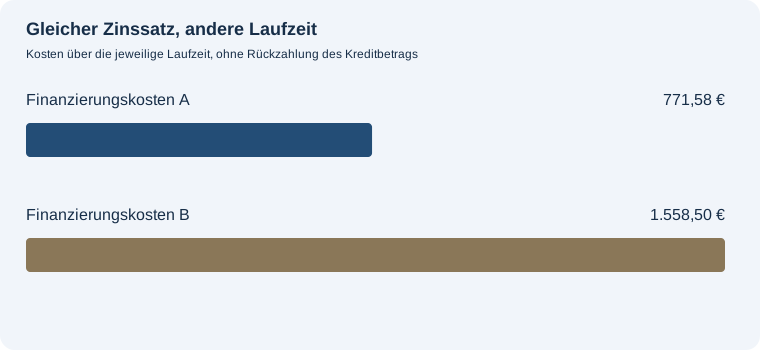
Die Monatsrate beträgt bei A 299,21 € und bei B 160,53 €. Insgesamt ergeben sich 10.771,58 € für A und 11.558,50 € für B. Variante A hat damit 786,92 € weniger Gesamtzahlungen im Modell.
Zusatzkosten verändern das Ergebnis
A: 4 %, 36 Monate, 300,00 € Zusatzkosten. B: 5 %, 36 Monate, 0,00 € Zusatzkosten.
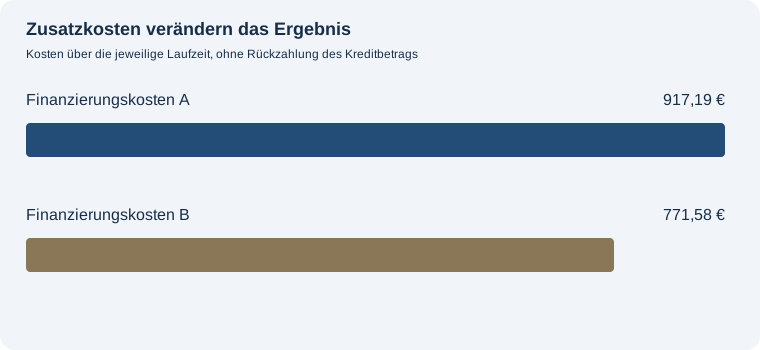
Die Monatsrate beträgt bei A 294,92 € und bei B 299,21 €. Insgesamt ergeben sich 10.917,19 € für A und 10.771,58 € für B. Variante B hat damit 145,60 € weniger Gesamtzahlungen im Modell.
Was zusätzlich geprüft werden sollte
Die Rechnung bildet keine variablen Zinsen, Schlussraten, Ratenpausen oder Sondertilgungen ab. Sie prüft auch nicht, ob du ein Angebot erhalten würdest. Optional angebotene Leistungen können einen eigenen Nutzen und eigene Kosten haben; sie sollten transparent und ohne Doppelzählung separat bewertet werden.
Ein numerisch niedrigerer Gesamtbetrag ist deshalb ein Vergleichsergebnis, keine vollständige Bewertung aller Vertragsbedingungen. Prüfe neben den Zahlen, welche Zahlungen tatsächlich vereinbart werden und welche Regeln während der Laufzeit gelten.
Häufige Fragen
Kann ich unterschiedliche Laufzeiten vergleichen?
Ja. Rate und Gesamtzahlungen werden für jede Laufzeit berechnet. Achte darauf, dass die Finanzierungen dann über unterschiedlich lange Zeiträume laufen.
Warum kann eine niedrigere Rate mehr kosten?
Bei längerer Rückzahlung fallen über mehr Monate Zinsen an. Die Rate allein bildet diesen Effekt nicht ab.
Was trage ich bei Zusatzkosten ein?
Nur separate Zahlungen, die nicht bereits im Effektivzins berücksichtigt sind. Das Modell behandelt sie als zu Beginn aus eigenen Mitteln bezahlt.
Kann ich drei Angebote gleichzeitig vergleichen?
Diese Version stellt zwei Angebote gegenüber. Für ein weiteres Angebot kannst du eine Variante ersetzen und den vorherigen Vergleich als CSV sichern.
Passende Rechner und Wissen
Zur Übersicht aller 20 Vergleichsrechner →
Du möchtest einzelne Bestandteile deiner Planung genauer untersuchen? Diese ergänzenden Rechner helfen dir beim nächsten Rechenschritt: Ratenkredit-Rechner: Monatsrate und Gesamtkosten.