Was kann der Anlagekostenrechner berechnen?
Der Rechner entwickelt zwei Sparpläne mit identischem Startkapital, derselben monatlichen Bruttoeinzahlung und derselben angenommenen Rendite. Ein Plan enthält keine Kosten. Im zweiten werden laufende vermögensabhängige Kosten und eine feste Gebühr je Einzahlung berücksichtigt. Die Differenz zeigt die Wirkung genau dieser Kostenannahmen.
Das hilft dabei, die Größenordnung einer Kostenänderung zu untersuchen: Du kannst beispielsweise nur den jährlichen Kostensatz verändern und alle übrigen Eingaben gleich lassen. Der Rechner bewertet damit keine konkrete Geldanlage. Unterschiede in Risiko, Leistungen und tatsächlicher Wertentwicklung werden nicht automatisch berücksichtigt.
Vier Ergebnisse getrennt lesen
Das Endvermögen nach Kosten ist der verbleibende Modellwert. Die direkt abgezogenen Gebühren sind tatsächlich im Modell verrechnete Kostenbeträge. Die Ertragswirkung bezeichnet den übrigen Unterschied zum Vergleich ohne Kosten. Das Ergebnis nach Kosten zieht außerdem deine gesamten Bruttoeinzahlungen vom Endvermögen ab und kann negativ sein.
Die Eingaben und ihre Bedeutung
Startkapital und monatliche Einzahlung
Das Startkapital ist ab Beginn investiert. Die monatliche Einzahlung erfolgt am Ende jedes Monats und erwirtschaftet deshalb erstmals im folgenden Monat Ertrag. Die feste Einzahlungsgebühr wird aus der eingegebenen Sparrate bezahlt: Bei 200 Euro Einzahlung und 1 Euro Gebühr fließen 199 Euro in das Anlagevermögen.
Eine einmalige Anfangsgebühr ist nicht enthalten. Für eine reine Einmalanlage setzt du Einzahlung und Einzahlungsgebühr auf null. Eine Gebühr darf nicht größer als die Einzahlung sein; andernfalls wäre eine zusätzliche Entnahme nötig, die dieses Modell nicht vorsieht.
Bruttorendite und laufende Kosten
Die effektive jährliche Bruttorendite wird in einen gleichmäßigen monatlichen Wachstumsfaktor umgerechnet. Negative Werte sind möglich. Die laufenden Kosten werden monatlich auf das nach dem jeweiligen Monatsertrag vorhandene Vermögen angewendet, noch bevor die neue Einzahlung hinzukommt.
Der Kostensatz ist eine Modellannahme. Er wird so auf Monate verteilt, dass bei null Rendite und ohne Einzahlungen über zwölf Monate genau der eingegebene prozentuale Jahresabzug entsteht. Die tatsächliche Abrechnung eines Produkts kann davon abweichen.
Kosten nicht doppelt erfassen
Wenn deine Ausgangsrendite bestimmte laufende Kosten bereits enthält, dürfen dieselben Kosten nicht noch einmal abgezogen werden. Prüfe daher, was die verwendete Renditezahl bedeutet. Weitere Depotgebühren, Ausgabeaufschläge, Spreads, Verkaufsgebühren oder erfolgsabhängige Kosten werden nicht automatisch ermittelt.
Wenn eine digitale Vermögensverwaltung die Anlage übernimmt, kann neben den Fondskosten eine Servicegebühr anfallen. Im Robo-Advisor-Vergleich für deine Anlagesumme kannst du diese Kosten getrennt betrachten.
Formeln und monatliche Reihenfolge
Es stehen r für die jährliche Bruttorendite als Dezimalzahl, k für den jährlichen Kostensatz und E für die Bruttoeinzahlung. F ist die feste Einzahlungsgebühr.
Monatlicher Kostenanteil c = 1 − (1 − k)^(1/12)
Laufende Monatsgebühr = vorheriges Vermögen × g × c
Neues Vermögen = vorheriges Vermögen × g × (1 − c) + E − F
Vergleich ohne Kosten = vorheriger Vergleichswert × g + E
Ohne Einzahlungen lautet der jährliche Nettofaktor (1 + r) × (1 − k). Deshalb entspricht die Nettorendite hier nicht exakt der einfachen Differenz r − k. Bei 5 Prozent Bruttorendite und 1,5 Prozent Kosten beträgt sie beispielsweise 3,425 Prozent.
Die Rechnung rundet Zwischenwerte nicht auf Cent. Erst die Anzeige wird gerundet. Deshalb kann die Summe gerundeter Monatswerte geringfügig von der ungerundet berechneten Gesamtsumme abweichen.
Gebühren beeinflussen, welcher Teil des Ertrags bei dir verbleibt. Das Wochenquiz bietet fünf Fragen aus gemischten Finanzthemen: Dein Verständnis von Gebühren und Rendite testen.
Drei bebilderte Beispielrechnungen
Alle Beispiele verwenden 10.000 Euro Startkapital, monatlich 200 Euro Bruttoeinzahlung, 240 Monate und 5 Prozent Bruttorendite. Nur die Kosten ändern sich.
Vergleich ohne Kosten
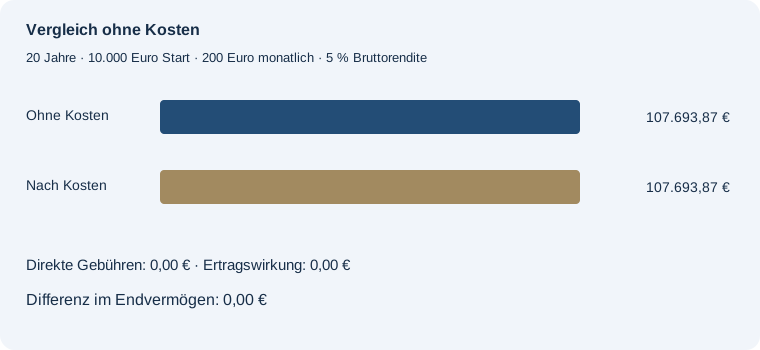
Die Einzahlungen einschließlich Startkapital betragen 58.000,00 €. Ohne Kosten entstehen im Modell 107.693,87 €. Nach Kosten bleiben 107.693,87 €. Direkt abgezogen werden insgesamt 0,00 €; die zusätzliche Ertragswirkung beträgt 0,00 €. Zusammen ergibt das 0,00 € Differenz im Endvermögen.
0,2 Prozent laufende Kosten und 1 Euro je Einzahlung
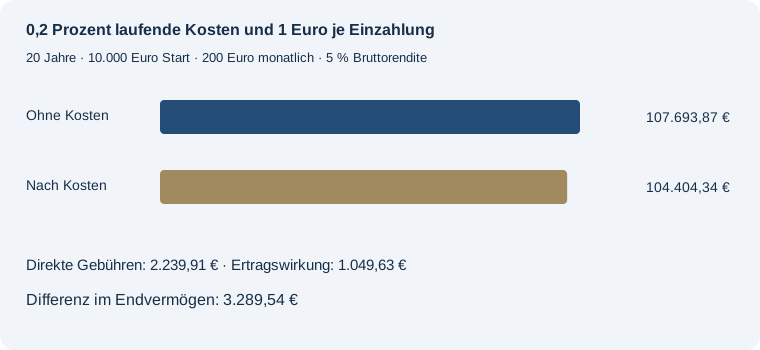
Die Einzahlungen einschließlich Startkapital betragen 58.000,00 €. Ohne Kosten entstehen im Modell 107.693,87 €. Nach Kosten bleiben 104.404,34 €. Direkt abgezogen werden insgesamt 2.239,91 €; die zusätzliche Ertragswirkung beträgt 1.049,63 €. Zusammen ergibt das 3.289,54 € Differenz im Endvermögen.
1,5 Prozent laufende Kosten und 1 Euro je Einzahlung
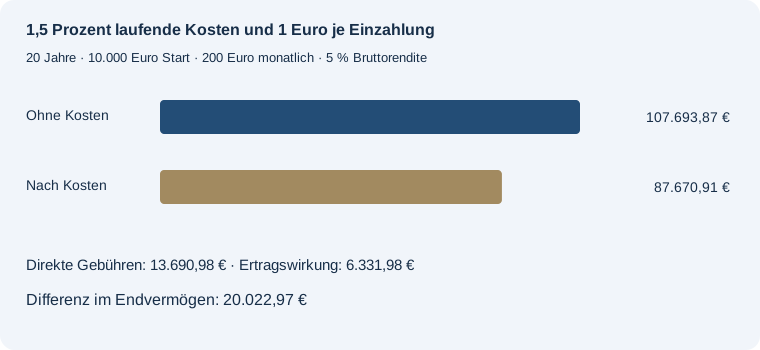
Die Einzahlungen einschließlich Startkapital betragen 58.000,00 €. Ohne Kosten entstehen im Modell 107.693,87 €. Nach Kosten bleiben 87.670,91 €. Direkt abgezogen werden insgesamt 13.690,98 €; die zusätzliche Ertragswirkung beträgt 6.331,98 €. Zusammen ergibt das 20.022,97 € Differenz im Endvermögen.
Ertragswirkung und Grenzen des Vergleichs
Bei positiven Erträgen fehlen nach einem Kostenabzug nicht nur die Gebühren selbst. Auch spätere Erträge auf diese Beträge fallen weg. Dieser zusätzliche Effekt wächst mit der verbleibenden Zeit. Bei null Rendite entspricht die Endvermögensdifferenz den direkten Gebühren.
Bei negativer Rendite kann die Ertragswirkung dagegen negativ sein: Das durch Gebühren kleinere Vermögen erleidet im Modell auch weniger spätere Verluste. Die Anlage wird dadurch nicht kostenlos; die Differenz im Endvermögen kann jedoch kleiner als die Summe der Gebühren ausfallen.
Konstante Renditen sind eine Rechenvereinfachung. Die zeitliche Reihenfolge tatsächlicher Gewinne und Verluste beeinflusst einen Sparplan. Steuern, Inflation und wechselnde Kosten sind hier nicht enthalten. Ein Vergleich von Produkten benötigt zusätzliche Angaben zu Risiko, Anlageziel und Leistungen; der Rechner liefert dafür keine automatische Empfehlung.
Häufige Fragen
Sind die Kosten zusätzlich zur Sparrate zu zahlen?
Im Modell wird die feste Gebühr aus der monatlichen Bruttoeinzahlung abgezogen. Laufende Kosten werden dem vorhandenen Anlagevermögen entnommen.
Warum ist die Endvermögensdifferenz größer als die Gebührensumme?
Bei positiver Rendite fehlen auch spätere Erträge auf abgezogene Gebühren. Die Ertragswirkung zeigt diesen zusätzlichen Unterschied.
Kann ich eine Einmalanlage berechnen?
Ja. Setze die monatliche Einzahlung und die Gebühr je Einzahlung auf null.
Sind historische Renditen als Eingabe immer geeignet?
Nur wenn klar ist, welche Kosten darin bereits enthalten sind. Dieselben Kosten dürfen nicht erneut erfasst werden. Historische Renditen sind außerdem keine Zusage zukünftiger Ergebnisse.
Weitere Berechnungen
Alternative Sparpläne untersuchen
Unbekannte Begriffe nachschlagen
Finanzlexikon: 33 Begriffe mit Beispielen und Rechnerlinks ↗