Wie belastbar ist der Tilgungsersatz?
Stelle garantierte und erwartete Werte deines Sparvertrags getrennt gegenüber. Rechne dieselbe Sparrate einmal mit null Prozent und einmal mit der geplanten Rendite. So wird sichtbar, welcher Anteil der Schlusszahlung von zukünftigen Erträgen abhängt.
Ob der Sparvertrag die Schlusszahlung deckt und wie teuer das Darlehen ist, sind zwei getrennte Fragen. Nutze Baufinanzierungszinsen zum Gegenrechnen, um neben der Deckungslücke auch die laufenden Zinskosten einzuordnen.
Zwei Fälle durchrechnen
Monatlich 650 Euro ansparen
| Endfälliges Darlehen | 100000 € |
|---|---|
| Nominaler jährlicher Darlehenszins | 4 % |
| Monatliche Sparrate für den Tilgungsersatz | 650 € |
| Angenommene jährliche Nettorendite des Sparvertrags | 2 % |
| Laufzeit bis zur Schlusszahlung | 12 Jahre |
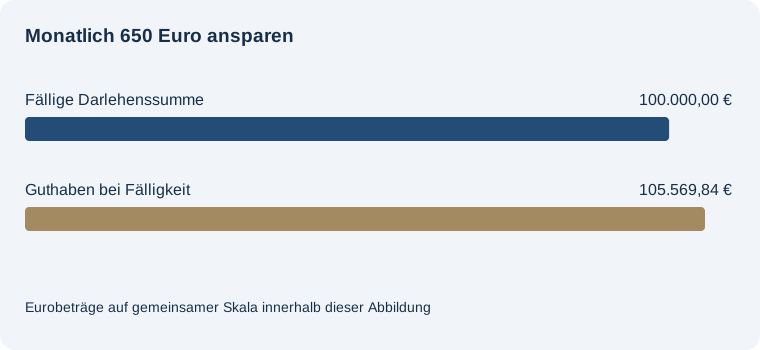
Verbleibende Finanzierungslücke: 0,00 €
Guthaben bei Fälligkeit: 105.569,84 €. Zins und Sparrate pro Monat: 983,33 €. Darlehenszinsen über die Laufzeit: 48.000,00 €. Überschuss nach Rückzahlung: 5.569,84 €.
Monatliche Anlage am Monatsende. Darlehenszins und angenommene Nettorendite bleiben im Modell konstant.
Niedrigere Sparrate
| Endfälliges Darlehen | 100000 € |
|---|---|
| Nominaler jährlicher Darlehenszins | 4 % |
| Monatliche Sparrate für den Tilgungsersatz | 500 € |
| Angenommene jährliche Nettorendite des Sparvertrags | 2 % |
| Laufzeit bis zur Schlusszahlung | 12 Jahre |
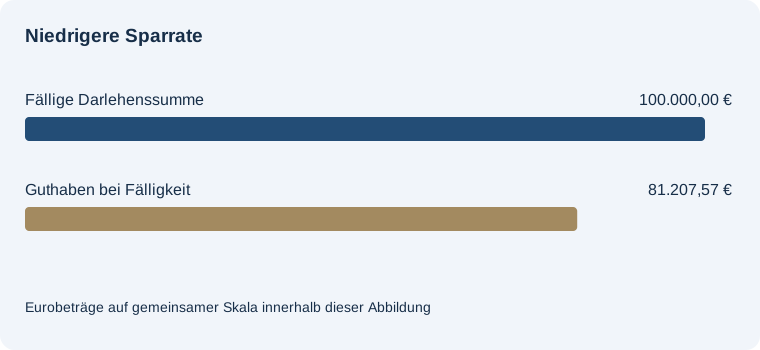
Verbleibende Finanzierungslücke: 18.792,43 €
Guthaben bei Fälligkeit: 81.207,57 €. Zins und Sparrate pro Monat: 833,33 €. Darlehenszinsen über die Laufzeit: 48.000,00 €. Überschuss nach Rückzahlung: 0,00 €.
Monatliche Anlage am Monatsende. Darlehenszins und angenommene Nettorendite bleiben im Modell konstant.
Was den Unterschied erklärt
Monatliche Sparrate für den Tilgungsersatz ändert sich von 650 auf 500 €. Alle weiteren Eingaben stimmen überein. Im ersten Fall ergibt die Rechnung 0,00 €, im zweiten 18.792,43 €.
Die Rechnung vergleicht das Sparguthaben bei Fälligkeit mit der vollen Darlehenssumme. Liegt das Guthaben darüber, wird der verbleibende Überschuss separat ausgewiesen.
Monatsbelastung = Darlehen × Sollzins / 1.200 + Sparrate. Die Raten wachsen jeweils ab Monatsende mit dem zur Jahresrendite äquivalenten Monatszins.
Häufige Fragen
Wird das Darlehen laufend kleiner?
In diesem Modell wird die volle Schuld am Ende der Laufzeit fällig.
Wann wird die Sparrate angelegt?
Die Einzahlung erfolgt jeweils am Monatsende.
Was passiert bei einer Unterdeckung?
Der Rechner zeigt den Betrag, der am Fälligkeitstag zusätzlich aufzubringen wäre.
Passend zum Thema
150.000 € zwischenfinanzieren, 6 % Sollzins und 500 € Einmalkosten.
Mit diesen Beispielwerten rechnen →