Während der Laufzeit bleibt die Schuld bestehen
Bei diesem endfälligen Modell wird vor dem letzten Monat kein Kapital zurückgezahlt. Die monatlichen Zahlungen decken ausschließlich die laufenden Zinsen. Dadurch bleibt die verzinste Schuld über die gesamte Laufzeit gleich. Erst mit der letzten Zahlung wird der ursprüngliche Kreditbetrag vollständig zurückgeführt.
Die Schlusszahlung enthält zwei Bestandteile
Im letzten Monat werden sowohl die noch fälligen Monatszinsen als auch der gesamte Kreditbetrag bezahlt. Die Tabelle weist Zinsen und Tilgung getrennt aus. Eine Betrachtung nur der kleinen laufenden Zinszahlungen würde daher die entscheidende Belastung am Endtermin ausblenden. Die gesamte Zahlungssumme umfasst das zurückgezahlte Kapital und sämtliche Zinsen.
Warum die Vergleichsannuität weniger Zinsen kosten kann
Bei einer laufend getilgten Annuität sinkt die Restschuld monatlich. Das reduziert die späteren Zinsen. Beim endfälligen Darlehen fehlt diese Verringerung. Der Vergleich verwendet dieselbe Laufzeit und denselben Sollzins, aber andere Zahlungszeitpunkte und monatliche Belastungen. Er ist deshalb kein Vergleich zweier ansonsten identischer Zahlungsreihen.
Ein Tilgungsersatz ist nicht eingerechnet
Ein parallel aufgebautes Sparguthaben oder ein anderes Vermögen zur Begleichung der Schlusszahlung ist nicht Teil dieses Rechners. Es entstehen hier keine automatischen Anlageerträge. Wer separat spart, muss dafür zusätzlich Einzahlungen, Laufzeit, Kosten und Renditeannahmen erfassen. Die Höhe der Schuld wird durch eine solche separate Anlage zunächst nicht verändert.
Laufzeit und Zinsniveau getrennt verändern
Bei konstantem Sollzins steigen die gesamten Zinsen proportional zur Monatszahl, weil der Kreditbetrag unverändert bleibt. Eine Halbierung des Zinssatzes halbiert in diesem einfachen Modell die Zinsen, aber nicht die Kapitalrückzahlung. Diese Trennung hilft dabei, die Schlusszahlung nicht mit einem reinen Zinskostenbetrag zu verwechseln.
Formel und Rechenkonvention
Bei den Darlehensplänen gilt Monatszins = nominaler Jahreszins / 1200. Ein gleich langer Modellmonat endet mit der Zahlung; die Zinsen beziehen sich auf die davor bestehende Restschuld. Bei einfacher Tagesverzinsung gilt stattdessen der feste Divisor 365. Die Periodenumrechnung verwendet ausdrücklich die eingegebene Zahl von Zinsperioden. Jede Formel gehört ausschließlich zu ihrem beschriebenen Modell.
Die Berechnung verwendet ungerundete Zwischenwerte. Angezeigte Eurobeträge sind auf Cent gerundet; aus bereits gerundeten Tabellenwerten können beim Nachrechnen kleine Abweichungen entstehen. Die CSV enthält die berechneten Zahlen sowie Eingaben und Modellannahmen.
Drei bebilderte Beispielrechnungen
Über die Schaltflächen kannst du jede vollständige Beispielrechnung in den Rechner übernehmen. Verändere anschließend zunächst nur eine Eingabe, um deren Wirkung auf das Ergebnis zu erkennen.
Beispiel 1
Kreditbetrag: 30000 €; Nominaler Sollzins pro Jahr: 6 %; Laufzeit: 60 Monate.
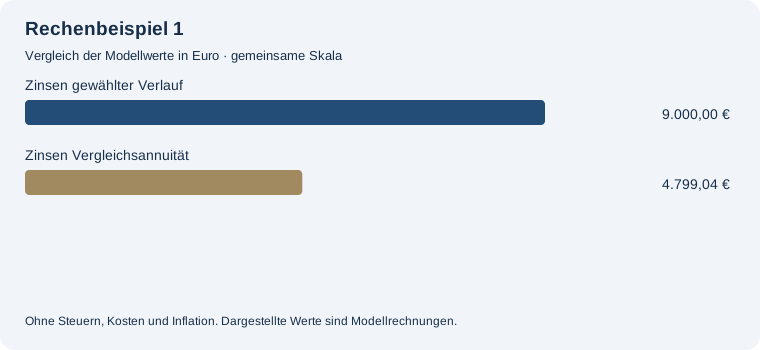
Zinskosten über die gesamte Laufzeit: 9.000,00 €. Gesamte Zahlungen einschließlich Tilgung: 39.000,00 €. Erste Monatszahlung: 150,00 €. Letzte Monatszahlung: 30.150,00 €. Zinsen beim unveränderten Annuitätendarlehen: 4.799,04 €.
Monatliche Zinszahlung; vollständige Rückzahlung des Kapitals mit der letzten Rate. Keine Anlage zur Ansparung der Schlusszahlung enthalten.
Beispiel 2
Kreditbetrag: 30000 €; Nominaler Sollzins pro Jahr: 6 %; Laufzeit: 120 Monate.
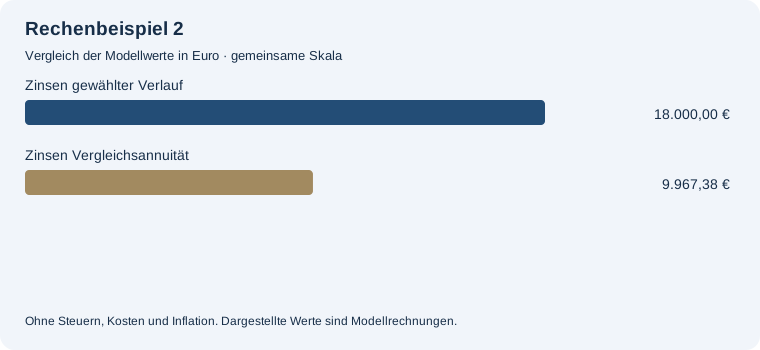
Zinskosten über die gesamte Laufzeit: 18.000,00 €. Gesamte Zahlungen einschließlich Tilgung: 48.000,00 €. Erste Monatszahlung: 150,00 €. Letzte Monatszahlung: 30.150,00 €. Zinsen beim unveränderten Annuitätendarlehen: 9.967,38 €.
Monatliche Zinszahlung; vollständige Rückzahlung des Kapitals mit der letzten Rate. Keine Anlage zur Ansparung der Schlusszahlung enthalten.
Beispiel 3
Kreditbetrag: 30000 €; Nominaler Sollzins pro Jahr: 3 %; Laufzeit: 60 Monate.
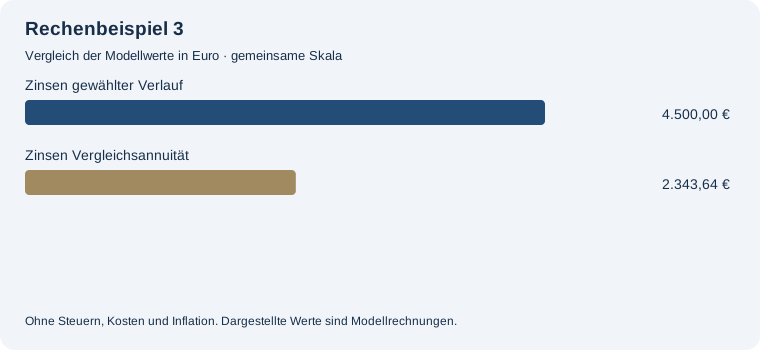
Zinskosten über die gesamte Laufzeit: 4.500,00 €. Gesamte Zahlungen einschließlich Tilgung: 34.500,00 €. Erste Monatszahlung: 75,00 €. Letzte Monatszahlung: 30.075,00 €. Zinsen beim unveränderten Annuitätendarlehen: 2.343,64 €.
Monatliche Zinszahlung; vollständige Rückzahlung des Kapitals mit der letzten Rate. Keine Anlage zur Ansparung der Schlusszahlung enthalten.
Häufige Fragen
Was zahle ich monatlich?
Bis zur Schlusszahlung nur die laufenden Zinsen.
Wird eine Sparanlage mitgerechnet?
Nein. Eine Finanzierung der Schlusszahlung durch eine separate Anlage ist nicht enthalten.
Sind die Zinsen in der Schlusszahlung enthalten?
Ja, die letzte Zahlung enthält Kapitalrückzahlung und letzten Monatszins.
Was geschieht bei null Prozent?
Während der Laufzeit fallen keine Zinszahlungen an; am Ende wird das Kapital zurückgezahlt.