Zwei Verträge getrennt erfassen
Während der Laufzeit bleibt die Darlehenssumme bestehen. Parallel wächst der separate Sparvertrag. Die monatliche Zahlung verteilt sich auf Darlehenszinsen und Sparrate.
Welche Rendite gehört in die Rechnung?
Verwende für den Sparvertrag eine nach Kosten angenommene Nettorendite. Ein unverbindlicher Ablaufwert kann von der tatsächlich später verfügbaren Summe abweichen.
Wie wird die Lücke ermittelt?
Die Rechnung vergleicht das Sparguthaben bei Fälligkeit mit der vollen Darlehenssumme. Liegt das Guthaben darüber, wird der verbleibende Überschuss separat ausgewiesen.
So wird gerechnet
Monatsbelastung = Darlehen × Sollzins / 1.200 + Sparrate. Die Raten wachsen jeweils ab Monatsende mit dem zur Jahresrendite äquivalenten Monatszins.
Monatliche Anlage am Monatsende. Darlehenszins und angenommene Nettorendite bleiben im Modell konstant.
Drei bebilderte Beispielrechnungen
Monatlich 650 Euro ansparen
| Endfälliges Darlehen | 100000 € |
|---|---|
| Nominaler jährlicher Darlehenszins | 4 % |
| Monatliche Sparrate für den Tilgungsersatz | 650 € |
| Angenommene jährliche Nettorendite des Sparvertrags | 2 % |
| Laufzeit bis zur Schlusszahlung | 12 Jahre |
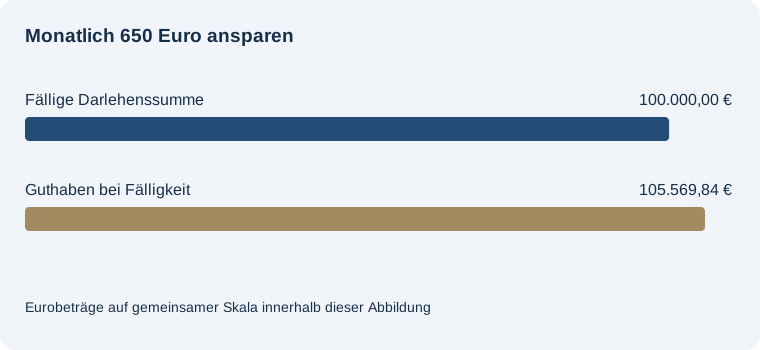
Verbleibende Finanzierungslücke: 0,00 €
Guthaben bei Fälligkeit: 105.569,84 €. Zins und Sparrate pro Monat: 983,33 €. Darlehenszinsen über die Laufzeit: 48.000,00 €. Überschuss nach Rückzahlung: 5.569,84 €.
Monatliche Anlage am Monatsende. Darlehenszins und angenommene Nettorendite bleiben im Modell konstant.
Sparvertrag ohne Verzinsung
| Endfälliges Darlehen | 100000 € |
|---|---|
| Nominaler jährlicher Darlehenszins | 4 % |
| Monatliche Sparrate für den Tilgungsersatz | 650 € |
| Angenommene jährliche Nettorendite des Sparvertrags | 0 % |
| Laufzeit bis zur Schlusszahlung | 12 Jahre |
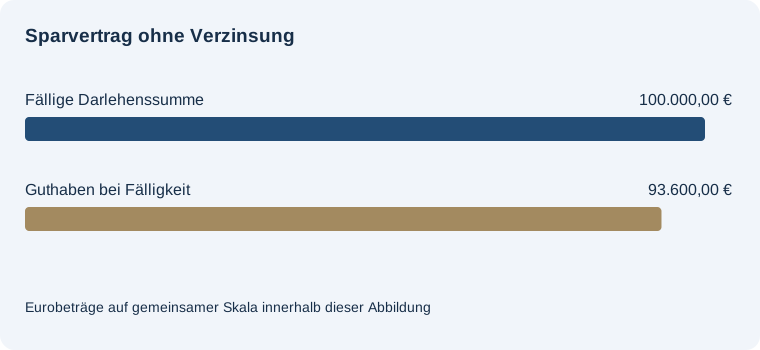
Verbleibende Finanzierungslücke: 6.400,00 €
Guthaben bei Fälligkeit: 93.600,00 €. Zins und Sparrate pro Monat: 983,33 €. Darlehenszinsen über die Laufzeit: 48.000,00 €. Überschuss nach Rückzahlung: 0,00 €.
Monatliche Anlage am Monatsende. Darlehenszins und angenommene Nettorendite bleiben im Modell konstant.
Niedrigere Sparrate
| Endfälliges Darlehen | 100000 € |
|---|---|
| Nominaler jährlicher Darlehenszins | 4 % |
| Monatliche Sparrate für den Tilgungsersatz | 500 € |
| Angenommene jährliche Nettorendite des Sparvertrags | 2 % |
| Laufzeit bis zur Schlusszahlung | 12 Jahre |
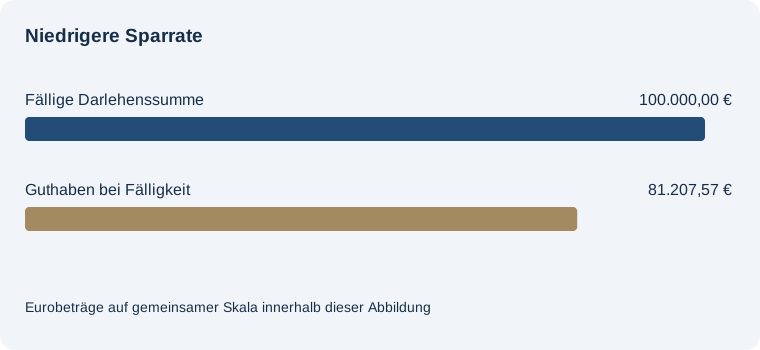
Verbleibende Finanzierungslücke: 18.792,43 €
Guthaben bei Fälligkeit: 81.207,57 €. Zins und Sparrate pro Monat: 833,33 €. Darlehenszinsen über die Laufzeit: 48.000,00 €. Überschuss nach Rückzahlung: 0,00 €.
Monatliche Anlage am Monatsende. Darlehenszins und angenommene Nettorendite bleiben im Modell konstant.
Häufige Fragen
Wird das Darlehen laufend kleiner?
In diesem Modell wird die volle Schuld am Ende der Laufzeit fällig.
Wann wird die Sparrate angelegt?
Die Einzahlung erfolgt jeweils am Monatsende.
Was passiert bei einer Unterdeckung?
Der Rechner zeigt den Betrag, der am Fälligkeitstag zusätzlich aufzubringen wäre.