Die passende Frage vor der Rechnung stellen
Berechne eine anfängliche Phase mit reinen Zinszahlungen. Anschließend wird der Kredit mit gleich hohen Raten bis zum unveränderten Endtermin getilgt.
Ein Ergebnis ist nur dann aussagekräftig, wenn Zeitraum, Geldflüsse und Bewertungszeitpunkt zusammenpassen. Halte deshalb vor dem Vergleich fest, welche Eingaben tatsächlich unverändert bleiben sollen. Ein höherer Endbetrag kann durch mehr eigenes Geld, einen anderen Zeitpunkt oder eine andere Renditeannahme entstehen. Diese Ursachen sollten getrennt betrachtet werden.
Tilgungsfrei bedeutet hier nicht zahlungsfrei
Während der Anlaufzeit werden die laufenden Zinsen monatlich bezahlt. Nur die Rückzahlung des Kapitals ist ausgesetzt. Die Schuld wächst deshalb im Modell nicht durch aufgeschlagene Zinsen, bleibt aber unverändert hoch. Eine vollständige Ratenpause mit kapitalisierten Zinsen wäre ein anderes Modell und führt zu anderen Ergebnissen.
Die Gesamtlaufzeit bleibt unverändert
Die eingegebene Laufzeit enthält bereits die Anlaufzeit. Bei insgesamt 60 Monaten und zwölf Anlaufmonaten bleiben 48 Monate für die Tilgung. Die anschließende Annuität wird genau für diese Restlaufzeit berechnet. Der Rechner hängt die tilgungsfreien Monate nicht zusätzlich an die ursprünglich gewählte Laufzeit an.
Die spätere Rate trägt die aufgeschobene Tilgung
Nach der Anlaufphase muss noch der gesamte ursprüngliche Kreditbetrag zurückgeführt werden. Weil dafür weniger Monate verbleiben, steigt die notwendige Folgerate gegenüber einer sofort beginnenden Annuität gleicher Gesamtlaufzeit. Die anfänglich niedrigere Zahlung sollte deshalb gemeinsam mit der späteren Belastung beurteilt werden.
Wie sich die Zinskosten verändern
Während der Anlaufphase werden Zinsen auf den unveränderten Kreditbetrag berechnet. Ohne Aufschub hätte sich die Schuld bereits verringert. Der Vergleich zeigt die Zinskosten eines unveränderten Annuitätendarlehens mit sofortiger Tilgung. Er verwendet denselben Sollzins und Endtermin; Gebühren oder vertragliche Aufschläge werden nicht angenommen.
Mindestens ein Tilgungsmonat bleibt erforderlich
Die Anlaufzeit darf nicht die vollständige Laufzeit belegen. Es muss mindestens ein Monat übrig bleiben, in dem der Kredit zurückgeführt wird. Bei null Anlaufmonaten entspricht das Modell der normalen Annuität. Bei null Sollzins bleiben die Anlaufzahlungen null, während das Kapital später gleichmäßig auf die übrigen Monate verteilt wird.
Zwei Fälle mit vollständigen Eingaben vergleichen
Die folgenden Abbildungen verwenden dieselbe Berechnung wie der zugehörige Rechner. Unter jeder Grafik stehen die Eingaben und Ergebnisgrößen. Die Balken vergleichen Eurobeträge innerhalb der jeweiligen Abbildung; für den Vergleich zwischen Abbildungen sind die beschrifteten Zahlen maßgeblich.
Beispiel 1
Kreditbetrag: 30000 €; Nominaler Sollzins pro Jahr: 6 %; Laufzeit: 60 Monate; Anlaufzeit nur mit Zinszahlungen: 0 Monate.
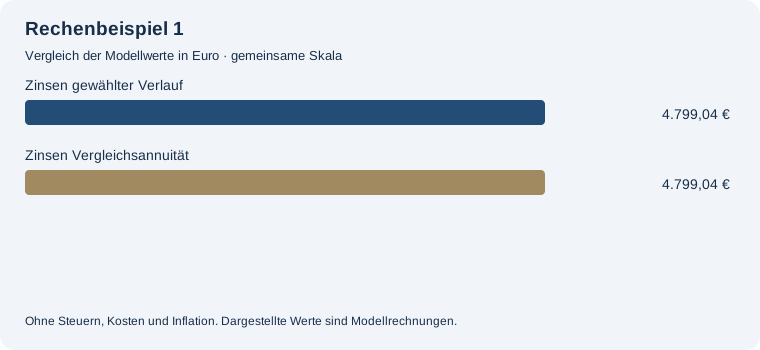
Zinskosten über die gesamte Laufzeit: 4.799,04 €. Gesamte Zahlungen einschließlich Tilgung: 34.799,04 €. Erste Monatszahlung: 579,98 €. Letzte Monatszahlung: 579,98 €. Monatsrate nach der Anlaufzeit: 579,98 €. Zinsen beim unveränderten Annuitätendarlehen: 4.799,04 €.
Während der Anlaufzeit werden die Zinsen bezahlt. Danach wird die Rate für die verbleibende Laufzeit neu berechnet.
Beispiel 3
Kreditbetrag: 30000 €; Nominaler Sollzins pro Jahr: 6 %; Laufzeit: 60 Monate; Anlaufzeit nur mit Zinszahlungen: 12 Monate.
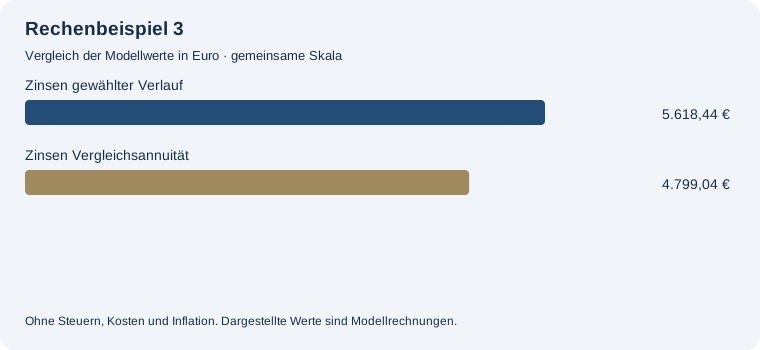
Zinskosten über die gesamte Laufzeit: 5.618,44 €. Gesamte Zahlungen einschließlich Tilgung: 35.618,44 €. Erste Monatszahlung: 150,00 €. Letzte Monatszahlung: 704,55 €. Monatsrate nach der Anlaufzeit: 704,55 €. Zinsen beim unveränderten Annuitätendarlehen: 4.799,04 €.
Während der Anlaufzeit werden die Zinsen bezahlt. Danach wird die Rate für die verbleibende Laufzeit neu berechnet.
So prüfst du deine eigene Rechnung
Übertrage zuerst einen der Fälle unverändert in den Rechner. Vergleiche den Hauptwert und anschließend den vollständigen Verlauf. Ändere danach eine einzelne Größe. Notiere, ob dadurch eine zusätzliche Zahlung entsteht, ein Zahlungszeitpunkt verschoben wird oder nur die Wertentwicklung verändert wird. Auf diese Weise bleibt der Grund für den Ergebnisunterschied sichtbar.
Für eine unabhängige Plausibilitätsprüfung eignet sich ein Fall ohne Wertentwicklung, soweit das Modell einen solchen zulässt. Dann lassen sich viele Ergebnisse direkt aus den Einzahlungen oder Auszahlungen ableiten. Bei einem Modell mit gesuchter Rendite kann stattdessen der angezeigte Kontrollendwert mit dem gewünschten Ziel verglichen werden. Ein passendes Endergebnis ersetzt jedoch nicht die Prüfung der Eingabekonventionen.
Speichere die Eingaben zusammen mit dem Ergebnis. Eine einzelne Zahl ohne Laufzeit und Zahlungsannahmen ist später kaum nachvollziehbar. Der CSV-Export enthält deshalb die verwendeten Werte und den berechneten Verlauf. Über die Druckfunktion kannst du eine Zusammenfassung, den Rechenplan oder die ausführliche Seite auswählen.
Häufige Fragen
Zahle ich während der Anlaufzeit nichts?
Doch. Die laufenden Zinsen werden bezahlt; nur die Tilgung ist ausgesetzt.
Verlängert sich die Gesamtlaufzeit?
Nein. Die Anlaufzeit ist in der eingegebenen Laufzeit enthalten.
Werden Zinsen auf die Schuld aufgeschlagen?
Nein, sie werden jeden Monat bezahlt.
Mit eigenen Werten weiterarbeiten
20.000 € Kredit, 6 % effektive Jahresverzinsung, 60 Monate. Die Extra-Zahlung erfolgt einmal im zwölften Monat.
Mit diesen Beispielwerten rechnen →