Tilgungsfrei bedeutet hier nicht zahlungsfrei
Während der Anlaufzeit werden die laufenden Zinsen monatlich bezahlt. Nur die Rückzahlung des Kapitals ist ausgesetzt. Die Schuld wächst deshalb im Modell nicht durch aufgeschlagene Zinsen, bleibt aber unverändert hoch. Eine vollständige Ratenpause mit kapitalisierten Zinsen wäre ein anderes Modell und führt zu anderen Ergebnissen.
Die Gesamtlaufzeit bleibt unverändert
Die eingegebene Laufzeit enthält bereits die Anlaufzeit. Bei insgesamt 60 Monaten und zwölf Anlaufmonaten bleiben 48 Monate für die Tilgung. Die anschließende Annuität wird genau für diese Restlaufzeit berechnet. Der Rechner hängt die tilgungsfreien Monate nicht zusätzlich an die ursprünglich gewählte Laufzeit an.
Die spätere Rate trägt die aufgeschobene Tilgung
Nach der Anlaufphase muss noch der gesamte ursprüngliche Kreditbetrag zurückgeführt werden. Weil dafür weniger Monate verbleiben, steigt die notwendige Folgerate gegenüber einer sofort beginnenden Annuität gleicher Gesamtlaufzeit. Die anfänglich niedrigere Zahlung sollte deshalb gemeinsam mit der späteren Belastung beurteilt werden.
Wie sich die Zinskosten verändern
Während der Anlaufphase werden Zinsen auf den unveränderten Kreditbetrag berechnet. Ohne Aufschub hätte sich die Schuld bereits verringert. Der Vergleich zeigt die Zinskosten eines unveränderten Annuitätendarlehens mit sofortiger Tilgung. Er verwendet denselben Sollzins und Endtermin; Gebühren oder vertragliche Aufschläge werden nicht angenommen.
Mindestens ein Tilgungsmonat bleibt erforderlich
Die Anlaufzeit darf nicht die vollständige Laufzeit belegen. Es muss mindestens ein Monat übrig bleiben, in dem der Kredit zurückgeführt wird. Bei null Anlaufmonaten entspricht das Modell der normalen Annuität. Bei null Sollzins bleiben die Anlaufzahlungen null, während das Kapital später gleichmäßig auf die übrigen Monate verteilt wird.
Formel und Rechenkonvention
Bei den Darlehensplänen gilt Monatszins = nominaler Jahreszins / 1200. Ein gleich langer Modellmonat endet mit der Zahlung; die Zinsen beziehen sich auf die davor bestehende Restschuld. Bei einfacher Tagesverzinsung gilt stattdessen der feste Divisor 365. Die Periodenumrechnung verwendet ausdrücklich die eingegebene Zahl von Zinsperioden. Jede Formel gehört ausschließlich zu ihrem beschriebenen Modell.
Die Berechnung verwendet ungerundete Zwischenwerte. Angezeigte Eurobeträge sind auf Cent gerundet; aus bereits gerundeten Tabellenwerten können beim Nachrechnen kleine Abweichungen entstehen. Die CSV enthält die berechneten Zahlen sowie Eingaben und Modellannahmen.
Drei bebilderte Beispielrechnungen
Über die Schaltflächen kannst du jede vollständige Beispielrechnung in den Rechner übernehmen. Verändere anschließend zunächst nur eine Eingabe, um deren Wirkung auf das Ergebnis zu erkennen.
Beispiel 1
Kreditbetrag: 30000 €; Nominaler Sollzins pro Jahr: 6 %; Laufzeit: 60 Monate; Anlaufzeit nur mit Zinszahlungen: 0 Monate.
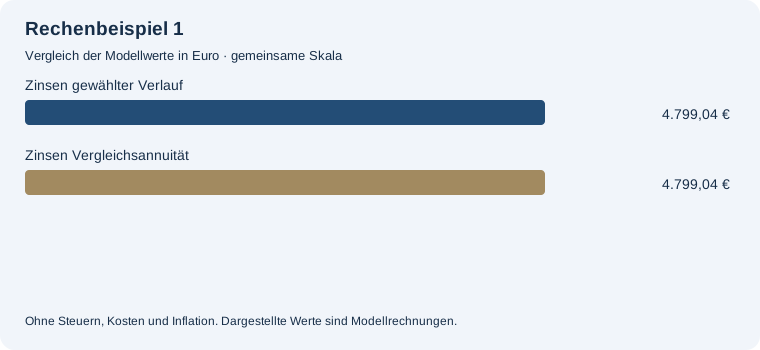
Zinskosten über die gesamte Laufzeit: 4.799,04 €. Gesamte Zahlungen einschließlich Tilgung: 34.799,04 €. Erste Monatszahlung: 579,98 €. Letzte Monatszahlung: 579,98 €. Monatsrate nach der Anlaufzeit: 579,98 €. Zinsen beim unveränderten Annuitätendarlehen: 4.799,04 €.
Während der Anlaufzeit werden die Zinsen bezahlt. Danach wird die Rate für die verbleibende Laufzeit neu berechnet.
Beispiel 2
Kreditbetrag: 30000 €; Nominaler Sollzins pro Jahr: 6 %; Laufzeit: 60 Monate; Anlaufzeit nur mit Zinszahlungen: 6 Monate.
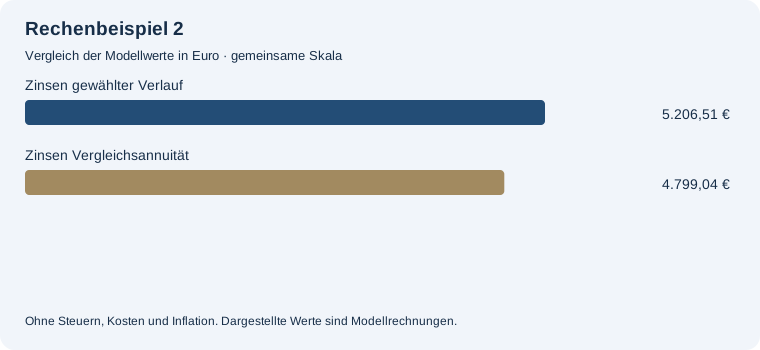
Zinskosten über die gesamte Laufzeit: 5.206,51 €. Gesamte Zahlungen einschließlich Tilgung: 35.206,51 €. Erste Monatszahlung: 150,00 €. Letzte Monatszahlung: 635,31 €. Monatsrate nach der Anlaufzeit: 635,31 €. Zinsen beim unveränderten Annuitätendarlehen: 4.799,04 €.
Während der Anlaufzeit werden die Zinsen bezahlt. Danach wird die Rate für die verbleibende Laufzeit neu berechnet.
Beispiel 3
Kreditbetrag: 30000 €; Nominaler Sollzins pro Jahr: 6 %; Laufzeit: 60 Monate; Anlaufzeit nur mit Zinszahlungen: 12 Monate.
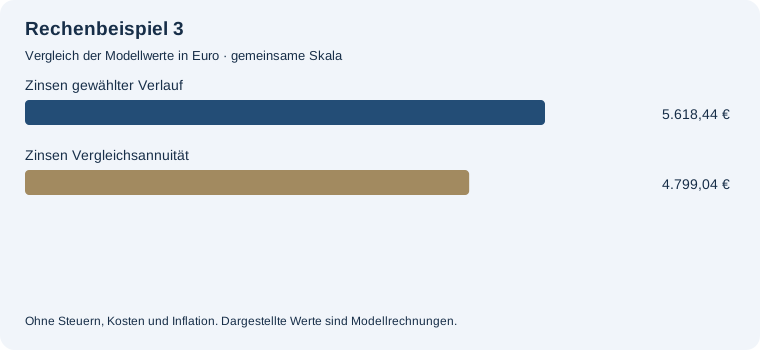
Zinskosten über die gesamte Laufzeit: 5.618,44 €. Gesamte Zahlungen einschließlich Tilgung: 35.618,44 €. Erste Monatszahlung: 150,00 €. Letzte Monatszahlung: 704,55 €. Monatsrate nach der Anlaufzeit: 704,55 €. Zinsen beim unveränderten Annuitätendarlehen: 4.799,04 €.
Während der Anlaufzeit werden die Zinsen bezahlt. Danach wird die Rate für die verbleibende Laufzeit neu berechnet.
Häufige Fragen
Zahle ich während der Anlaufzeit nichts?
Doch. Die laufenden Zinsen werden bezahlt; nur die Tilgung ist ausgesetzt.
Verlängert sich die Gesamtlaufzeit?
Nein. Die Anlaufzeit ist in der eingegebenen Laufzeit enthalten.
Werden Zinsen auf die Schuld aufgeschlagen?
Nein, sie werden jeden Monat bezahlt.
Kann die ganze Laufzeit tilgungsfrei sein?
Nein. Mindestens ein Monat muss für die Rückzahlung verbleiben.