Was in einer Sparpause passiert
In diesem Modell entfällt ausschließlich die monatliche Einzahlung. Das vorhandene Guthaben bleibt bestehen und entwickelt sich mit derselben Renditeannahme weiter. Eine Pause ist deshalb weder eine Auszahlung des Kapitals noch eine vollständige Unterbrechung seiner Wertentwicklung. Nach dem letzten Pausenmonat setzt die ursprüngliche Monatsrate wieder ein.
Beginn und Länge eindeutig festlegen
Der erste Modellmonat trägt die Nummer eins. Beginnt eine Pause in Monat 25 und dauert zwölf Monate, entfallen die Raten der Monate 25 bis einschließlich 36. In Monat 37 wird wieder eingezahlt. Die gesamte Pause muss innerhalb der gewählten Laufzeit liegen. Der Rechner verlängert die Laufzeit nicht und verschiebt das Sparziel nicht automatisch.
Fehlende Einzahlung und Ertragswirkung unterscheiden
Ohne Rendite entspricht der Endwertabstand genau der Summe der ausgelassenen Raten. Bei positiver Rendite fehlen außerdem die Erträge, die diese Raten bis zum Endtermin erzielt hätten. Bei negativer Rendite kann der Endwertabstand kleiner als die ausgelassene Einzahlungssumme sein. Die getrennte Anzeige verhindert, dass fehlende Einzahlungen vollständig als entgangener Ertrag bezeichnet werden.
Warum eine frühe Pause anders wirkt
Eine ausgelassene frühe Rate hätte länger an der Entwicklung teilgenommen als eine ausgelassene späte Rate. Bei positiver konstanter Rendite wirkt eine frühe Pause deshalb stärker auf den Endwert. Das ist ein Vergleich innerhalb eines gleichmäßigen Modells. Bei schwankenden tatsächlichen Renditen kann die zeitliche Reihenfolge zusätzliche Wirkungen haben, die hier nicht simuliert werden.
Keine automatische Nachzahlung
Der Rechner ersetzt die fehlenden Raten nicht durch höhere spätere Einzahlungen. Wer nach einer Pause aufholen möchte, muss dafür eine zusätzliche Planung erstellen. Eine längere Laufzeit, höhere Monatsraten und eine einmalige Nachzahlung sind unterschiedliche Eingriffe. Sie sollten einzeln mit passenden Zeitpunkten geprüft werden, damit ihre Auswirkungen nachvollziehbar bleiben.
Formel und Rechenkonvention
K steht für Kapital, S für die regelmäßige Einzahlung, r für den Jahreswert in Prozent und n für die Zahl der Monate. Wenn ein Monatsfaktor q verwendet wird, gilt q = (1 + r / 100)^(1/12). G bezeichnet eine Betragsgrenze, t den ausdrücklich gewählten Zahlungszeitpunkt. Es gelten nur die im jeweiligen Modell vorkommenden Größen.
Die Berechnung verwendet ungerundete Zwischenwerte. Angezeigte Eurobeträge sind auf Cent gerundet; aus bereits gerundeten Tabellenwerten können beim Nachrechnen kleine Abweichungen entstehen. Die CSV enthält die berechneten Zahlen sowie Eingaben und Modellannahmen.
Drei bebilderte Beispielrechnungen
Über die Schaltflächen kannst du jede vollständige Beispielrechnung in den Rechner übernehmen. Verändere anschließend zunächst nur eine Eingabe, um deren Wirkung auf das Ergebnis zu erkennen.
Beispiel 1
Anfangskapital: 10000 €; Monatliche Einzahlung: 200 €; Effektive Jahresrendite: 5 %; Laufzeit: 120 Monate; Erster Pausenmonat: 25 Monat; Länge der Pause: 3 Monate.
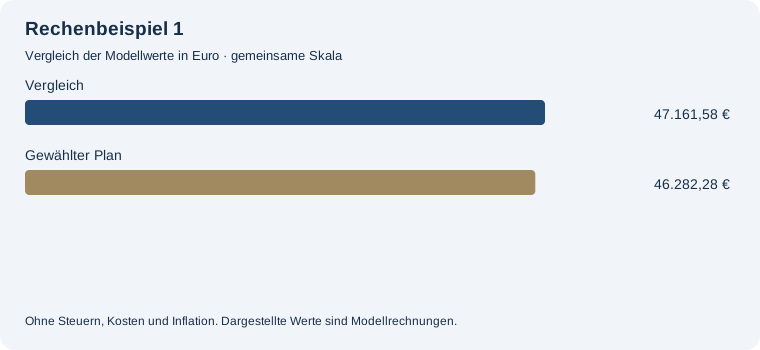
Endvermögen mit Sparpause: 46.282,28 €. Vergleich ohne Änderung: 47.161,58 €. Einzahlungen im gewählten Plan: 33.400,00 €. Endwert minus Einzahlungen: 12.882,28 €. Endwertdifferenz zum Vergleich: -879,30 €. Unterschied der Einzahlungen: -600,00 €. Verbleibende Ertragsdifferenz: -279,30 €.
Während der Pause entfällt nur die Sparrate. Das vorhandene Guthaben nimmt weiter an der Wertentwicklung teil; es wird nichts nachgezahlt.
Beispiel 2
Anfangskapital: 10000 €; Monatliche Einzahlung: 200 €; Effektive Jahresrendite: 5 %; Laufzeit: 120 Monate; Erster Pausenmonat: 25 Monat; Länge der Pause: 6 Monate.
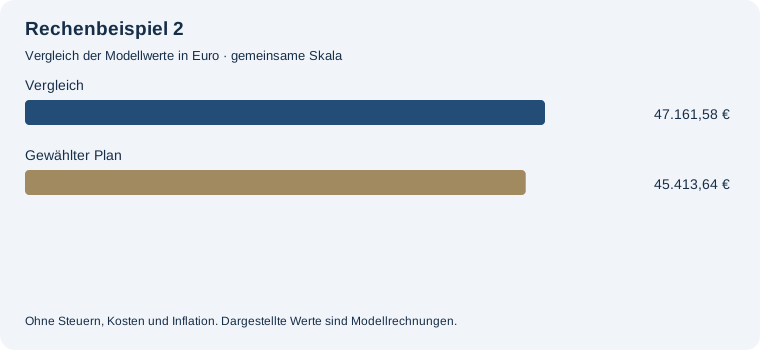
Endvermögen mit Sparpause: 45.413,64 €. Vergleich ohne Änderung: 47.161,58 €. Einzahlungen im gewählten Plan: 32.800,00 €. Endwert minus Einzahlungen: 12.613,64 €. Endwertdifferenz zum Vergleich: -1.747,94 €. Unterschied der Einzahlungen: -1.200,00 €. Verbleibende Ertragsdifferenz: -547,94 €.
Während der Pause entfällt nur die Sparrate. Das vorhandene Guthaben nimmt weiter an der Wertentwicklung teil; es wird nichts nachgezahlt.
Beispiel 3
Anfangskapital: 10000 €; Monatliche Einzahlung: 200 €; Effektive Jahresrendite: 5 %; Laufzeit: 120 Monate; Erster Pausenmonat: 25 Monat; Länge der Pause: 12 Monate.
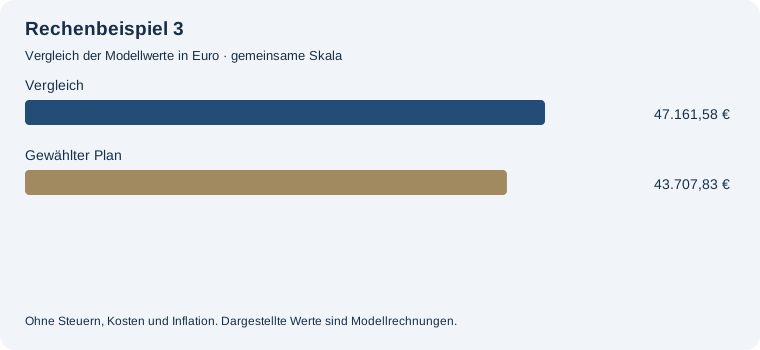
Endvermögen mit Sparpause: 43.707,83 €. Vergleich ohne Änderung: 47.161,58 €. Einzahlungen im gewählten Plan: 31.600,00 €. Endwert minus Einzahlungen: 12.107,83 €. Endwertdifferenz zum Vergleich: -3.453,75 €. Unterschied der Einzahlungen: -2.400,00 €. Verbleibende Ertragsdifferenz: -1.053,75 €.
Während der Pause entfällt nur die Sparrate. Das vorhandene Guthaben nimmt weiter an der Wertentwicklung teil; es wird nichts nachgezahlt.
Häufige Fragen
Wird das Guthaben in der Pause ausgezahlt?
Nein. Nur die monatliche Sparrate entfällt.
Werden ausgelassene Raten nachgeholt?
Nein. Nach der Pause gilt wieder die ursprüngliche Monatsrate.
Ist der letzte Pausenmonat eingeschlossen?
Ja. Bei Beginn 25 und Länge zwölf entfallen die Monate 25 bis 36.
Kann die Pause über die Laufzeit hinausgehen?
Nein. Der Rechner verlangt, dass die vollständige Pause innerhalb der Laufzeit liegt.