Was berechnet der Kreditbudgetrechner?
Dieser Rechner kehrt die übliche Frage nach der Kreditrate um: Die monatliche Zahlung steht bereits fest. Zusammen mit einer Laufzeit und einem nominalen Sollzins wird daraus der Kreditbetrag ermittelt, der unter diesen Annahmen vollständig zurückgezahlt werden kann.
Die Rechnung verteilt deine geplanten Zahlungen auf zwei Bestandteile: die Rückzahlung des Kreditkapitals und die Zinsen. Bei positivem Zinssatz ist der Kreditbetrag daher kleiner als die Summe aller Monatsraten. Ohne Zinsen entsprechen sich Kreditbetrag und Zahlungssumme.
Rechnerischer Betrag und persönliches Budget
Der ausgegebene Betrag ist ein mathematisches Ergebnis. Einkommen, laufende Ausgaben, Rücklagen, bestehende Verpflichtungen und eine mögliche Kreditentscheidung werden nicht geprüft. Die eingegebene Rate ist deshalb eine Annahme, keine vom Rechner empfohlene oder bestätigte Belastung.
Wenn du zunächst Einnahmen und Ausgaben gegenüberstellen möchtest, nutze den Haushaltsrechner. Dessen Restbetrag ist ebenfalls keine automatische Empfehlung für eine Kreditrate. Beide Rechner beantworten unterschiedliche Fragen und sollten mit ihren jeweiligen Annahmen gelesen werden.
Die Eingaben und ihre Auswirkungen
Monatliche Rate
Die Rate bleibt während der gesamten Laufzeit unverändert und wird am Monatsende gezahlt. Sie enthält in diesem Modell ausschließlich Zins und Tilgung. Weitere Kosten werden nicht automatisch ergänzt oder aus der Rate herausgerechnet. Bei unverändertem Zinssatz und gleicher Laufzeit verändert eine Verdopplung der Rate auch den berechneten Kreditbetrag um denselben Faktor.
Nominaler Sollzins
Der Rechner verwendet den nominalen Jahres-Sollzins und teilt ihn durch zwölf. Ein effektiver Jahreszins ist dafür nicht ohne Weiteres austauschbar. Der eingegebene Zinssatz bleibt für alle Monate konstant; eine spätere Anpassung ist nicht vorgesehen.
Bei gleicher Rate und Laufzeit lässt ein höherer positiver Zinssatz weniger Platz für die Rückzahlung des Kapitals. Der rechnerische Kreditbetrag sinkt. Das bedeutet nicht, dass ein bestimmter Zinssatz für einen konkreten Antrag tatsächlich angeboten wird.
Laufzeit
Die Laufzeit bezeichnet die Zahl der monatlichen Zahlungen bis zur vollständigen Rückzahlung. Eine längere Laufzeit bedeutet mehr Zahlungen. Dadurch steigt bei gleicher Rate der rechnerisch mögliche Kreditbetrag, zugleich fallen bei positivem Zins insgesamt mehr Zinsen an.
Die Eingabegrenze von 600 Monaten ist eine technische Grenze. Sie ist keine Aussage über übliche, angebotene oder persönlich passende Kreditlaufzeiten. Eine abweichende Zinsbindung und spätere Anschlusskonditionen werden nicht modelliert.
Dein Kreditbudget hängt auch vom monatlich verfügbaren Betrag ab. Vergleiche im Was-wäre-wenn-Rechner deine Ausgangslage mit einer zusätzlichen monatlichen Zahlung: Den Spielraum bei der monatlichen Rückzahlung testen.
So entsteht der Kreditbetrag
Der Kreditbetrag ist der Barwert der zukünftigen gleichbleibenden Monatszahlungen. Es stehen A für die Monatsrate, n für die Zahl der Monate und i für den monatlichen Zinssatz als Dezimalzahl.
Kreditbetrag bei positivem Zins = A × [1 − (1 + i)^(−n)] ÷ i
Bei null Zins: Kreditbetrag = A × n
Zahlungen insgesamt = A × n
Zinskosten = Zahlungen insgesamt − Kreditbetrag
Der Barwert führt Zahlungen verschiedener Monate auf den Beginn der Rechnung zurück. Je weiter eine Zahlung in der Zukunft liegt, desto kleiner ist ihr heutiger Wert bei positivem Zinssatz. Deshalb nimmt der zusätzliche Kreditbetrag je weiterem Laufzeitmonat bei unveränderter Rate ab.
Kontrolle durch den Tilgungsplan
Aus dem errechneten Betrag wird der monatliche Plan aufgebaut. Die Zinsen entstehen auf die jeweilige Restschuld; die Rate vermindert diese um ihren Tilgungsanteil. Zum Ende des letzten Monats ist das Kapital vollständig zurückgezahlt.
Die Rechnung verwendet ungerundete Zwischenwerte. Der ausgegebene Kreditbetrag und die Tabellenwerte werden auf Cent gerundet. Wer den gerundeten Betrag in einem anderen Modell erneut verwendet, kann dadurch geringe Rundungsabweichungen erhalten. Ein tatsächlicher Zahlungsplan kann außerdem andere Zinstage und Rundungsregeln verwenden.
Eine mögliche Kreditrate muss neben allen übrigen Ausgaben dauerhaft Platz finden. Trage die passenden Beträge manuell in deinen Finanz-Monatscheck ein: Freien Spielraum für eine Kreditrate prüfen.
Drei bebilderte Kreditbudget-Beispiele
Die Monatsrate beträgt immer 300 Euro, der nominale Sollzins 6 Prozent jährlich. Nur die Laufzeit verändert sich. Alle Zahlen sind eigenständige Modellannahmen, keine aktuellen Angebote.
300 Euro Monatsrate über 36 Monate
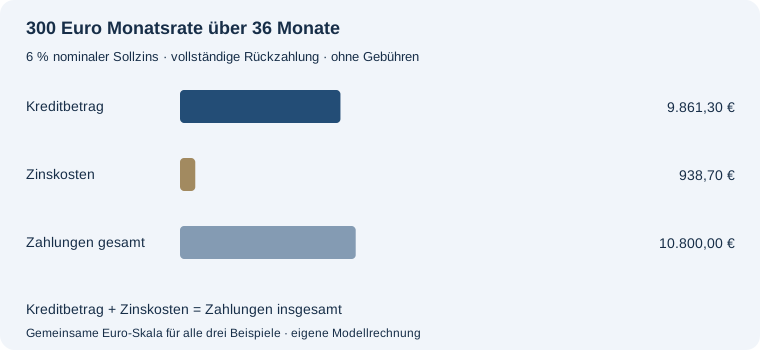
36 monatliche Zahlungen von 300,00 € ergeben zusammen 10.800,00 €. Bei 6 Prozent nominalem Jahres-Sollzins beträgt der rechnerische Kreditbetrag 9.861,30 €. Die Differenz von 938,70 € sind die gesamten Modellzinsen. Am Ende der 36 Monate ist keine Restschuld mehr vorgesehen.
300 Euro Monatsrate über 60 Monate
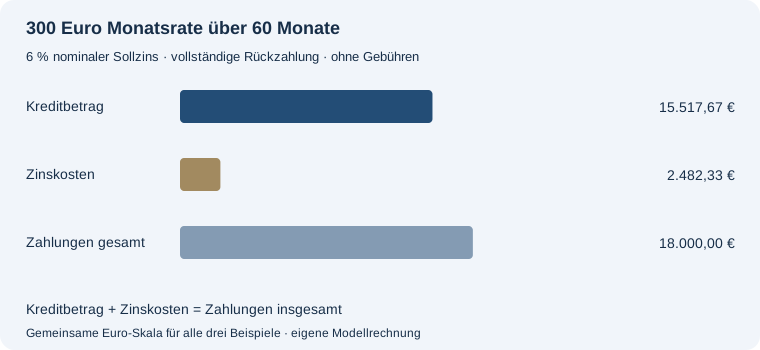
60 monatliche Zahlungen von 300,00 € ergeben zusammen 18.000,00 €. Bei 6 Prozent nominalem Jahres-Sollzins beträgt der rechnerische Kreditbetrag 15.517,67 €. Die Differenz von 2.482,33 € sind die gesamten Modellzinsen. Am Ende der 60 Monate ist keine Restschuld mehr vorgesehen.
300 Euro Monatsrate über 84 Monate
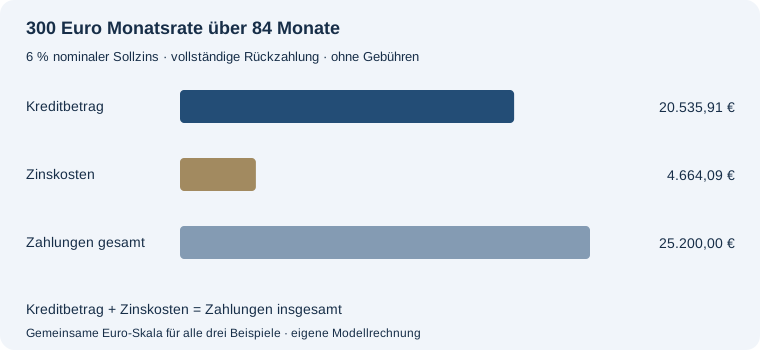
84 monatliche Zahlungen von 300,00 € ergeben zusammen 25.200,00 €. Bei 6 Prozent nominalem Jahres-Sollzins beträgt der rechnerische Kreditbetrag 20.535,91 €. Die Differenz von 4.664,09 € sind die gesamten Modellzinsen. Am Ende der 84 Monate ist keine Restschuld mehr vorgesehen.
Was bei der Einordnung zusätzlich zählt
Ein größerer rechnerischer Kreditbetrag durch längere Laufzeit steht einer längeren Zahlungsverpflichtung und höheren Gesamtzinsen gegenüber. Der Rechner entscheidet nicht, welche Kombination gewählt werden sollte. Er macht die Größen für deine eingegebenen Szenarien sichtbar.
Gebühren oder zusätzliche Versicherungszahlungen sind nicht enthalten. Eine Finanzierung mit Schlussrate, eine Zahlungspause oder eine Sondertilgung braucht ebenfalls ein anderes Modell. Für eine geplante Schlusszahlung eignet sich beispielsweise der Autokreditrechner.
Auch Eigenkapital und Anschaffungskosten werden nicht abgefragt. Der Kreditbetrag ist daher nicht automatisch dein gesamtes Kaufbudget. Bei einer Immobilie können zusätzlich Nebenkosten und Reserven relevant sein; hierfür gibt es gesonderte Rechner.
Häufige Fragen
Ist der Betrag eine Kreditzusage?
Nein. Er ist das Ergebnis der eingegebenen Rate, Laufzeit und Zinsannahme. Es werden keine persönlichen Kreditvoraussetzungen geprüft.
Warum ist der Kreditbetrag kleiner als die Summe der Raten?
Bei positivem Zins bezahlt ein Teil der Raten die Zinsen. Nur der verbleibende Teil zahlt das Kreditkapital zurück.
Kann ich mit null Prozent Zins rechnen?
Ja. Ohne Zinsen und zusätzliche Kosten entspricht der Kreditbetrag der Monatsrate multipliziert mit der Zahl der Monate.
Sind Gebühren oder eine Schlussrate enthalten?
Nein. Das Modell enthält ausschließlich Zinsen und laufende Tilgung bis zur vollständigen Rückzahlung.
Weiterrechnen und vergleichen
Ratgeber: Kreditbudget und Laufzeit verstehen · Sollzins im Lexikon
Den heutigen Wert einer späteren Zahlung verstehen
Tilgungsdarlehen: konstante Tilgung berechnen
Berechne ein Darlehen mit gleich hohen Tilgungsbeträgen. Die Gesamtzahlung sinkt mit der Restschuld, weil die laufenden Zinsen kleiner werden.