Wann die Entnahme steigt
In den ersten zwölf Monaten gilt derselbe anfängliche Betrag. Erstmals in Monat 13 steigt die gewünschte Auszahlung um den eingegebenen Prozentsatz. Danach erfolgt die Erhöhung jeweils nach weiteren zwölf Monaten auf den zuletzt geltenden Betrag. Der Zuwachs wird also nicht jedes Jahr nur aus der ursprünglichen Entnahme berechnet.
Rendite und Auszahlung innerhalb eines Monats
Zuerst wird das vorhandene Guthaben mit dem monatlichen Faktor entwickelt. Anschließend erfolgt die Auszahlung am Monatsende. Die Rendite wird aus dem effektiven Jahreswert geometrisch abgeleitet. Ein bereits ausgezahlter Betrag nimmt an späteren Erträgen nicht mehr teil. Dadurch beeinflusst die Entnahme nicht nur das Kapital, sondern auch die spätere Ertragsbasis.
Was bei unzureichendem Guthaben geschieht
Der Rechner zahlt höchstens das verfügbare Kapital aus. Reicht es nicht für die geplante Rate, wird eine entsprechend kleinere Schlusszahlung angesetzt. Danach bleibt das Kapital bei null. Es entsteht kein negativer Kontostand und kein Kredit. Die weitere Planung bleibt sichtbar, sodass geplante und tatsächlich gedeckte Auszahlungen verglichen werden können.
Die erste Lücke ist nicht die ganze Fehlmenge
Der erste Monat mit Auszahlungslücke bezeichnet den Zeitpunkt, an dem eine geplante Zahlung erstmals nicht vollständig gedeckt ist. Der nicht gedeckte Gesamtbetrag addiert dagegen alle fehlenden Beträge innerhalb der Laufzeit. Diese Größen beantworten unterschiedliche Fragen: Wann tritt das Problem zuerst auf, und wie groß ist die gesamte Abweichung bis zum Endtermin?
Erhöhung ist nicht automatisch Inflationsausgleich
Der Erhöhungssatz ist eine frei gewählte Annahme. Das Modell enthält keine tatsächliche oder vorhergesagte Inflationsreihe. Steigt die Entnahme beispielsweise um zwei Prozent, bleibt ihre Kaufkraft nur dann in einem entsprechenden vereinfachten Vergleich konstant, wenn die Preisentwicklung dazu passt. Der Rechner zeigt nominale Eurobeträge und keine Kaufkraftgarantie.
Formel und Rechenkonvention
K steht für Kapital, S für die regelmäßige Einzahlung, r für den Jahreswert in Prozent und n für die Zahl der Monate. Wenn ein Monatsfaktor q verwendet wird, gilt q = (1 + r / 100)^(1/12). G bezeichnet eine Betragsgrenze, t den ausdrücklich gewählten Zahlungszeitpunkt. Es gelten nur die im jeweiligen Modell vorkommenden Größen.
Die Berechnung verwendet ungerundete Zwischenwerte. Angezeigte Eurobeträge sind auf Cent gerundet; aus bereits gerundeten Tabellenwerten können beim Nachrechnen kleine Abweichungen entstehen. Die CSV enthält die berechneten Zahlen sowie Eingaben und Modellannahmen.
Drei bebilderte Beispielrechnungen
Über die Schaltflächen kannst du jede vollständige Beispielrechnung in den Rechner übernehmen. Verändere anschließend zunächst nur eine Eingabe, um deren Wirkung auf das Ergebnis zu erkennen.
Beispiel 1
Anfangskapital: 120000 €; Effektive Jahresrendite: 3 %; Anfängliche Monatsentnahme: 500 €; Jährliche Erhöhung der Entnahme: 0 %; Laufzeit: 240 Monate.
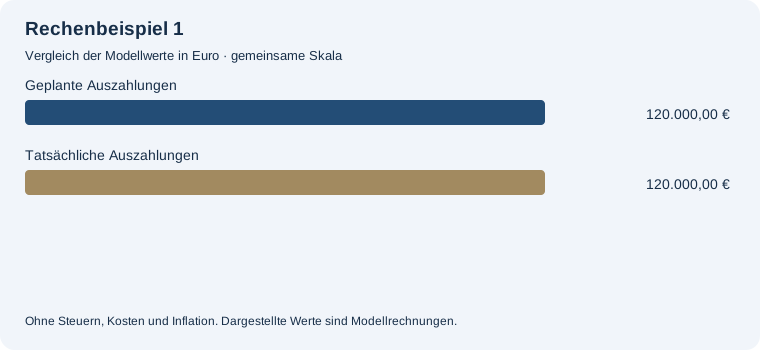
Restkapital am Ende: 53.306,13 €. Tatsächlich ausgezahlt: 120.000,00 €. Geplante Auszahlungen: 120.000,00 €. Nicht gedeckter Auszahlungsbetrag: 0,00 €. Erträge im Modell: 53.306,13 €. Erster Monat mit Auszahlungslücke: Keine im Zeitraum.
Die Entnahme steigt erstmals in Monat 13 und danach jährlich. Entnahme am Monatsende nach dem Ertrag; Auszahlung höchstens bis zum verfügbaren Guthaben, keine Verschuldung.
Beispiel 2
Anfangskapital: 120000 €; Effektive Jahresrendite: 3 %; Anfängliche Monatsentnahme: 500 €; Jährliche Erhöhung der Entnahme: 2 %; Laufzeit: 240 Monate.
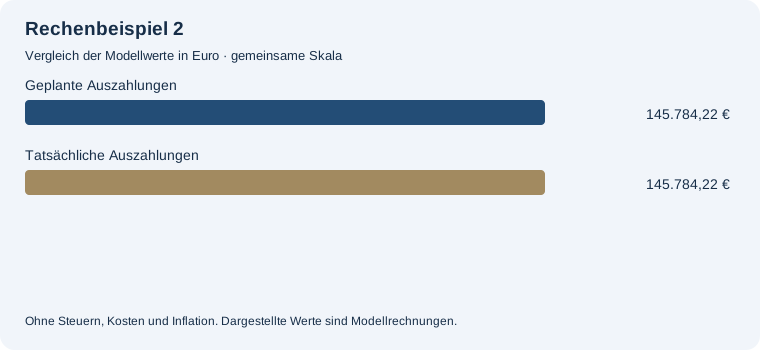
Restkapital am Ende: 22.007,79 €. Tatsächlich ausgezahlt: 145.784,22 €. Geplante Auszahlungen: 145.784,22 €. Nicht gedeckter Auszahlungsbetrag: 0,00 €. Erträge im Modell: 47.792,01 €. Erster Monat mit Auszahlungslücke: Keine im Zeitraum.
Die Entnahme steigt erstmals in Monat 13 und danach jährlich. Entnahme am Monatsende nach dem Ertrag; Auszahlung höchstens bis zum verfügbaren Guthaben, keine Verschuldung.
Beispiel 3
Anfangskapital: 120000 €; Effektive Jahresrendite: 3 %; Anfängliche Monatsentnahme: 500 €; Jährliche Erhöhung der Entnahme: 5 %; Laufzeit: 240 Monate.
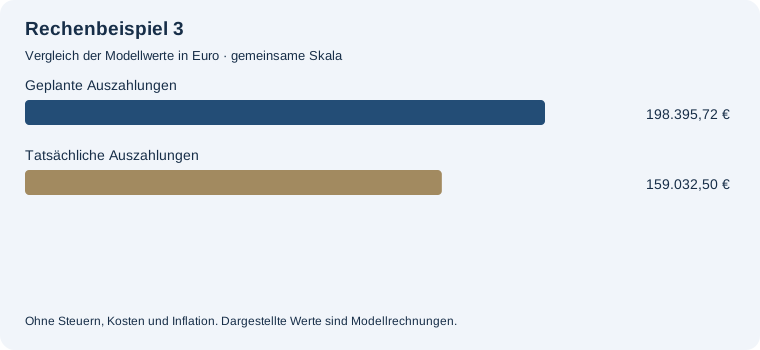
Restkapital am Ende: 0,00 €. Tatsächlich ausgezahlt: 159.032,50 €. Geplante Auszahlungen: 198.395,72 €. Nicht gedeckter Auszahlungsbetrag: 39.363,22 €. Erträge im Modell: 39.032,50 €. Erster Monat mit Auszahlungslücke: 208.
Die Entnahme steigt erstmals in Monat 13 und danach jährlich. Entnahme am Monatsende nach dem Ertrag; Auszahlung höchstens bis zum verfügbaren Guthaben, keine Verschuldung.
Häufige Fragen
Wann steigt die erste Auszahlung?
Erstmals in Monat 13, danach alle zwölf Monate.
Kann das Restkapital negativ werden?
Nein. Auszahlungen sind auf das verfügbare Guthaben begrenzt.
Was bedeutet keine Auszahlungslücke?
Alle geplanten Zahlungen im eingegebenen Zeitraum sind im Modell vollständig gedeckt.
Ist die Erhöhung eine Inflationsprognose?
Nein. Sie ist ein selbst gewählter jährlicher Steigerungssatz.