Ein Wechsel des Zinssatzes im Modell
Zunächst wird eine Annuität auf Grundlage des ersten Sollzinses und der gesamten Laufzeit berechnet. Diese Rate gilt bis vor den Wechselmonat. Zu Beginn dieses Monats wird die vorhandene Restschuld festgestellt und mit dem neuen Sollzins weitergerechnet. Das Datum des Wechsels ist eine Eingabe und keine Prognose.
Die Rate wird neu berechnet
Ab dem Wechsel gilt eine neue konstante Rate. Sie wird so bestimmt, dass die Restschuld innerhalb der noch verbleibenden Monate vollständig getilgt wird. Bei höherem Zins steigt diese Rate unter sonst gleichen Bedingungen; bei niedrigerem Zins sinkt sie. Der Rechner hält also den Endtermin fest und verändert die Monatszahlung.
Der Wechselmonat ist bereits ein neuer Zinsmonat
Bei Wechselmonat 61 werden die Monate eins bis 60 mit dem ursprünglichen Satz gerechnet. Bereits die Zinsen des Monats 61 entstehen mit dem neuen Satz. Die neue Rate wird ebenfalls am Ende dieses Monats gezahlt. Eine abweichende Behandlung eines untermonatlichen Stichtags ist nicht enthalten.
Was der Vergleich ohne Wechsel zeigt
Die Vergleichsannuität behält den ursprünglichen Sollzins über die ganze Laufzeit bei. Die Gegenüberstellung macht sichtbar, wie die fest eingegebene Änderung die gesamten Zinskosten beeinflusst. Sie behauptet nicht, dass der erste Zinssatz tatsächlich bis zum Ende verfügbar wäre. Beide Verläufe sind transparent definierte Rechenannahmen.
Keine automatische Anschlussfinanzierungsentscheidung
Das Modell enthält genau einen Wechsel und keine Gebühren, Ablösesummen, Sondertilgungen oder weiteren Konditionsänderungen. Es bewertet keine rechtlichen Vertragsfragen. Für eine Planung mit bereits bekannter Restschuld am Ende einer Zinsbindung kann der Anschlussfinanzierungsrechner verwendet werden. Hier steht der vollständige Verlauf vor und nach einem Wechsel im Mittelpunkt.
Formel und Rechenkonvention
Bei den Darlehensplänen gilt Monatszins = nominaler Jahreszins / 1200. Ein gleich langer Modellmonat endet mit der Zahlung; die Zinsen beziehen sich auf die davor bestehende Restschuld. Bei einfacher Tagesverzinsung gilt stattdessen der feste Divisor 365. Die Periodenumrechnung verwendet ausdrücklich die eingegebene Zahl von Zinsperioden. Jede Formel gehört ausschließlich zu ihrem beschriebenen Modell.
Die Berechnung verwendet ungerundete Zwischenwerte. Angezeigte Eurobeträge sind auf Cent gerundet; aus bereits gerundeten Tabellenwerten können beim Nachrechnen kleine Abweichungen entstehen. Die CSV enthält die berechneten Zahlen sowie Eingaben und Modellannahmen.
Drei bebilderte Beispielrechnungen
Über die Schaltflächen kannst du jede vollständige Beispielrechnung in den Rechner übernehmen. Verändere anschließend zunächst nur eine Eingabe, um deren Wirkung auf das Ergebnis zu erkennen.
Beispiel 1
Kreditbetrag: 100000 €; Nominaler Sollzins pro Jahr: 3 %; Laufzeit: 120 Monate; Erster Monat mit neuem Sollzins: 61 Monat; Neuer Sollzins pro Jahr: 3 %.
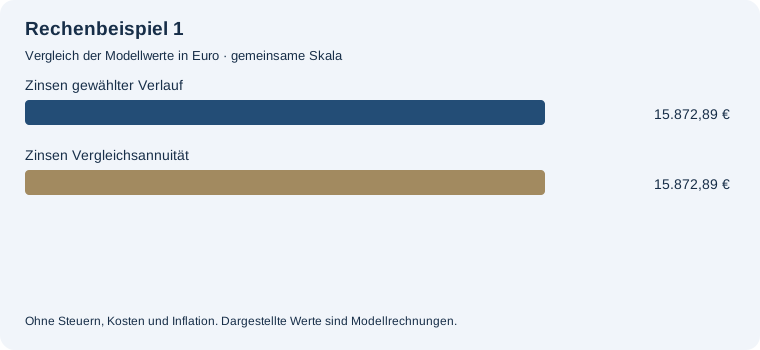
Zinskosten über die gesamte Laufzeit: 15.872,89 €. Gesamte Zahlungen einschließlich Tilgung: 115.872,89 €. Erste Monatszahlung: 965,61 €. Letzte Monatszahlung: 965,61 €. Monatsrate ab dem Zinswechsel: 965,61 €. Zinsen beim unveränderten Annuitätendarlehen: 15.872,89 €.
Ab dem Wechselmonat gilt der neue Sollzins; die Monatsrate wird so angepasst, dass der ursprüngliche Endtermin bestehen bleibt.
Beispiel 2
Kreditbetrag: 100000 €; Nominaler Sollzins pro Jahr: 3 %; Laufzeit: 120 Monate; Erster Monat mit neuem Sollzins: 61 Monat; Neuer Sollzins pro Jahr: 6 %.
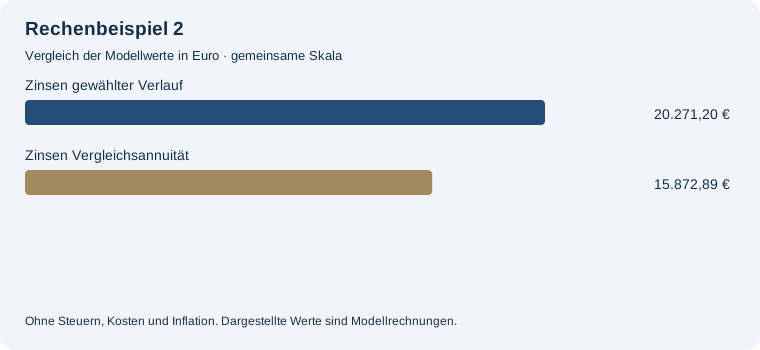
Zinskosten über die gesamte Laufzeit: 20.271,20 €. Gesamte Zahlungen einschließlich Tilgung: 120.271,20 €. Erste Monatszahlung: 965,61 €. Letzte Monatszahlung: 1.038,91 €. Monatsrate ab dem Zinswechsel: 1.038,91 €. Zinsen beim unveränderten Annuitätendarlehen: 15.872,89 €.
Ab dem Wechselmonat gilt der neue Sollzins; die Monatsrate wird so angepasst, dass der ursprüngliche Endtermin bestehen bleibt.
Beispiel 3
Kreditbetrag: 100000 €; Nominaler Sollzins pro Jahr: 3 %; Laufzeit: 120 Monate; Erster Monat mit neuem Sollzins: 61 Monat; Neuer Sollzins pro Jahr: 1 %.
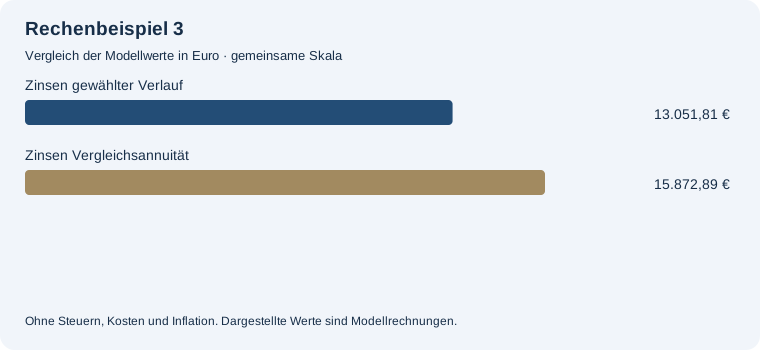
Zinskosten über die gesamte Laufzeit: 13.051,81 €. Gesamte Zahlungen einschließlich Tilgung: 113.051,81 €. Erste Monatszahlung: 965,61 €. Letzte Monatszahlung: 918,59 €. Monatsrate ab dem Zinswechsel: 918,59 €. Zinsen beim unveränderten Annuitätendarlehen: 15.872,89 €.
Ab dem Wechselmonat gilt der neue Sollzins; die Monatsrate wird so angepasst, dass der ursprüngliche Endtermin bestehen bleibt.
Häufige Fragen
Ab wann gilt der neue Zinssatz?
Bereits für die Zinsberechnung im eingegebenen Wechselmonat.
Bleibt die Monatsrate gleich?
Nein. Sie wird für die verbleibende Laufzeit neu berechnet.
Bleibt der Endtermin gleich?
Ja. Die angepasste Rate tilgt bis zum ursprünglich gewählten Endtermin.
Ist der neue Zinssatz eine Prognose?
Nein, er ist eine frei gewählte Modellannahme.