1. Erst dieselbe Rechenbasis schaffen
Ein aussagekräftiger Kostenvergleich hält Startkapital, Einzahlungen, Dauer und angenommene Bruttorendite konstant. Andernfalls ist nicht erkennbar, welcher Teil eines Unterschieds auf Kosten und welcher auf andere Eingaben zurückgeht. Die folgenden Modellrechnungen beginnen mit 10.000 Euro und ergänzen monatlich 200 Euro am Monatsende. Über 20 Jahre werden somit 58.000 Euro einschließlich Startkapital eingezahlt.
Die Rendite beträgt angenommen 5 Prozent jährlich vor den erfassten Kosten. Sie wird gleichmäßig auf Monate umgerechnet. Das ist eine Rechenannahme und kein erwarteter oder garantierter Ertrag. Die Variante ohne Kosten ist lediglich ein Vergleichsmaßstab.
Wiederkehrende Verwaltungsgebühren wirken über viele Anlagejahre auf den Endwert. Vergleiche Gebührenmodelle digitaler Vermögensverwaltungen bei gleichem Anlagebetrag und gleicher Laufzeit.
2. Laufende Kosten und Einzahlungsgebühr zusammen betrachten
Im ersten Kostenbeispiel werden 0,2 Prozent jährliche laufende Kosten und ein Euro pro monatlicher Einzahlung angesetzt. Von jeder Sparrate werden 199 Euro investiert. Insgesamt fallen über 240 Einzahlungen allein 240 Euro feste Gebühren an. Zusätzlich werden jeden Monat vermögensabhängige Kosten abgezogen.
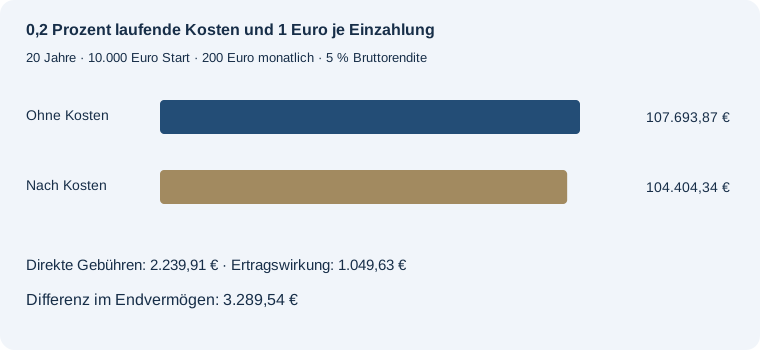
Die Einzahlungen einschließlich Startkapital betragen 58.000,00 €. Ohne Kosten entstehen im Modell 107.693,87 €. Nach Kosten bleiben 104.404,34 €. Direkt abgezogen werden insgesamt 2.239,91 €; die zusätzliche Ertragswirkung beträgt 1.049,63 €. Zusammen ergibt das 3.289,54 € Differenz im Endvermögen.
Kosten und Wiederanlage beeinflussen den Vermögensaufbau gemeinsam. Das Wochenquiz bietet fünf Fragen aus gemischten Finanzthemen: Gelerntes zu Kosten und Vermögensaufbau festigen.
3. Den laufenden Kostensatz isoliert verändern
Nun steigt ausschließlich der jährliche Kostensatz von 0,2 auf 1,5 Prozent. Die feste Gebühr bleibt bei einem Euro je Einzahlung. Startkapital, Sparrate, Dauer und Bruttorendite bleiben unverändert. So lässt sich die Wirkung dieser einen Annahme getrennt betrachten.
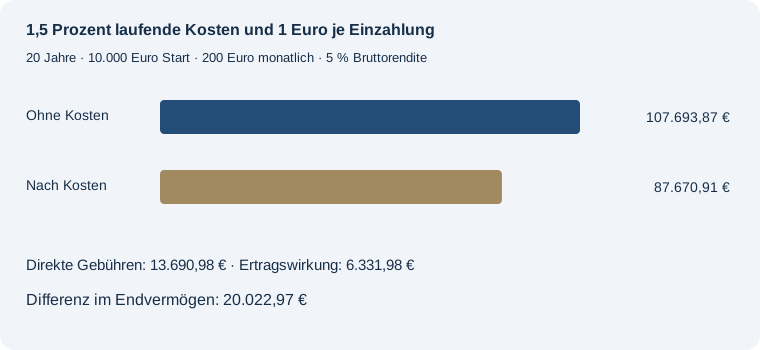
Die Einzahlungen einschließlich Startkapital betragen 58.000,00 €. Ohne Kosten entstehen im Modell 107.693,87 €. Nach Kosten bleiben 87.670,91 €. Direkt abgezogen werden insgesamt 13.690,98 €; die zusätzliche Ertragswirkung beträgt 6.331,98 €. Zusammen ergibt das 20.022,97 € Differenz im Endvermögen.
4. Warum Gebühren und Endvermögensdifferenz nicht dasselbe sind
Ein heute abgezogener Euro steht in späteren Monaten nicht mehr für Erträge zur Verfügung. Bei positiver Modellrendite fehlen deshalb am Ende sowohl dieser Euro als auch seine späteren Erträge. Der Rechner summiert die direkten Abzüge und weist den verbleibenden Unterschied als Ertragswirkung aus.
Diese Gleichung ist eine Aufteilung des Vergleichsergebnisses. Sie macht aus entgangenen Erträgen keine gesonderte Abbuchung. Auch werden sie nicht noch einmal vom bereits berechneten Endvermögen abgezogen.
Was bei null oder negativer Rendite passiert
Bei null Rendite gibt es keine spätere Verzinsung. Die Differenz entspricht dann der Gebührensumme. Bei negativer Rendite erleidet ein durch Kosten verminderter Anlagebetrag auch weniger spätere Verluste. Die Ertragswirkung kann deshalb negativ werden. Die Kosten bleiben echte Modellabzüge; der negative Zusatzwert ist kein Gebührennachlass.
5. Renditeangaben und Kosten richtig zuordnen
Vor jeder Berechnung muss geklärt sein, ob die verwendete Rendite vor oder nach bestimmten Kosten ausgewiesen wird. Eine Rendite, die laufende Kosten bereits berücksichtigt, würde durch einen erneuten Abzug derselben Kosten zu niedrig angesetzt. Der Rechner kann diese Zuordnung nicht aus einer einzelnen Prozentzahl erkennen.
Die Eingabefelder bilden genau zwei Kostenarten ab: einen konstanten jährlichen vermögensabhängigen Satz und einen festen Betrag je monatlicher Einzahlung. Andere Kostenstrukturen müssen getrennt betrachtet werden. Eine pauschale Depotgebühr ist beispielsweise nicht automatisch dasselbe wie ein Prozentsatz des Vermögens.
Vergleiche auch den Nenner: Ein Euro Gebühr entspricht bei 200 Euro Einzahlung 0,5 Prozent, bei 25 Euro Einzahlung dagegen 4 Prozent der jeweiligen Einzahlung. Das ist der Anteil an einer Einzahlung, kein jährlicher Kostensatz auf das gesamte Vermögen.
6. Was für eine vollständige Bewertung noch fehlt
Das Modell hält die Rendite konstant und berücksichtigt weder Kursschwankungen noch Steuern oder Inflation. Produkte mit unterschiedlichen Risiken, Leistungen oder Anlageformen werden durch einen einzigen Endwert nicht vollständig vergleichbar. Auch die tatsächlichen Zeitpunkte und Bemessungsgrundlagen von Gebühren können abweichen.
Für eine eigene Untersuchung kannst du zunächst die Kosten verändern, danach die Renditeannahme und zuletzt die Dauer. Wenn du jeweils nur eine Größe änderst, bleibt der Grund einer Ergebnisänderung sichtbar. Der CSV-Monatsplan zeigt die monatlichen Gebühren und beide Vermögensverläufe zur weiteren Prüfung.
Häufige Fragen
Ist die Ertragswirkung eine zusätzliche Rechnung?
Nein. Sie ist der rechnerische Unterschied zwischen Endvermögensdifferenz und direkten Gebühren. Es erfolgt keine zusätzliche Abbuchung.
Warum werden Gebühren nicht einfach mit der Laufzeit multipliziert?
Die festen Einzahlungsgebühren lassen sich so summieren. Die laufenden Kosten hängen dagegen vom sich verändernden Vermögen ab.
Kann ich aus dem Ergebnis eine zukünftige Rendite ableiten?
Nein. Die Rendite ist eine eingegebene Annahme. Der Rechner zeigt nur deren mathematische Wirkung zusammen mit den Kosten.
Mit eigenen Annahmen rechnen
19.500 € ausgezahlt, 48 Monatsraten zu 450 € und zusätzlich 1.500 € am Ende.
Mit diesen Beispielwerten rechnen →