Die passende Frage vor der Rechnung stellen
Schätze Bereitstellungszinsen für einen konstanten, noch nicht abgerufenen Kreditanteil. Zinsfreie Tage werden vor der Berechnung vom Modellzeitraum abgezogen.
Ein Ergebnis ist nur dann aussagekräftig, wenn Zeitraum, Geldflüsse und Bewertungszeitpunkt zusammenpassen. Halte deshalb vor dem Vergleich fest, welche Eingaben tatsächlich unverändert bleiben sollen. Ein höherer Endbetrag kann durch mehr eigenes Geld, einen anderen Zeitpunkt oder eine andere Renditeannahme entstehen. Diese Ursachen sollten getrennt betrachtet werden.
Ein günstiger Sollzins allein sagt wenig über die Kosten eines verzögerten Baufortschritts aus. Prüfe bei den Baufinanzierungsangeboten für die Bauphase deshalb zusätzlich, ab wann und in welcher Höhe Bereitstellungszinsen anfallen.
Nur der nicht abgerufene Anteil wird berechnet
Der Kreditgesamtbetrag und der bereits abgerufene Betrag sind getrennte Eingaben. Ihre Differenz ist die Zinsbasis. Der Rechner verwendet diese Differenz über den gesamten berechneten Zeitraum unverändert. Auf bereits abgerufenes Kapital möglicherweise anfallende Darlehenszinsen werden hier nicht berechnet und dürfen nicht mit Bereitstellungszinsen verwechselt werden.
Zinsfreie Tage innerhalb des betrachteten Zeitraums
Die freien Tage beziehen sich auf den eingegebenen gesamten Modellzeitraum. Sind sie mindestens so groß wie dieser Zeitraum, ergeben sich null berechnete Zinstage. Ist eine vertragliche Freiphase bereits vor dem betrachteten Abschnitt beendet, wäre für diesen Abschnitt null einzutragen. Das Modell kennt keinen Vertragsbeginn und keine Kalenderdaten.
Teilabrufe verändern die Berechnungsbasis
Wird während der zinsbelasteten Phase weiteres Kapital abgerufen, sinkt der noch nicht abgerufene Betrag. Eine einzige konstante Eingabe kann diesen Wechsel nicht exakt darstellen. Teile den Zeitraum in Abschnitte mit jeweils gleich bleibendem Abrufstand und addiere deren Ergebnisse. Freie Tage sollten dabei nur den tatsächlich noch freien Tagen des jeweiligen Abschnitts entsprechen.
Jahreszinssatz und Monatsangabe nicht vermischen
Das Eingabefeld erwartet einen Jahreszinssatz. Eine ausdrücklich als einfacher monatlicher Satz genannte Modellannahme kann für diese lineare Rechnung durch Multiplikation mit zwölf in einen Jahreswert übersetzt werden. Das ersetzt keine Prüfung, ob ein tatsächlicher Vertrag nach Monaten, Tagen oder einer anderen Konvention abrechnet.
Was die Schätzung nicht umfasst
Das Ergebnis enthält keine Baukosten, Darlehenszinsen, Gebühren oder Verzögerungskosten außerhalb des beschriebenen Zinsmodells. Die Freiphase und der Satz werden nicht aus einem Produktangebot übernommen. Die vereinfachte Tagesrechnung mit Divisor 365 dient der nachvollziehbaren Planung eines Abschnitts und bildet nicht automatisch die Abrechnung einer Bank ab.
Zwei Fälle mit vollständigen Eingaben vergleichen
Die folgenden Abbildungen verwenden dieselbe Berechnung wie der zugehörige Rechner. Unter jeder Grafik stehen die Eingaben und Ergebnisgrößen. Die Balken vergleichen Eurobeträge innerhalb der jeweiligen Abbildung; für den Vergleich zwischen Abbildungen sind die beschrifteten Zahlen maßgeblich.
Beispiel 1
Kreditgesamtbetrag: 300000 €; Bereits abgerufener Kreditbetrag: 100000 €; Nominaler Sollzins pro Jahr: 3 %; Gesamter Modellzeitraum: 270 Tage; Davon bereitstellungszinsfreie Tage: 180 Tage.
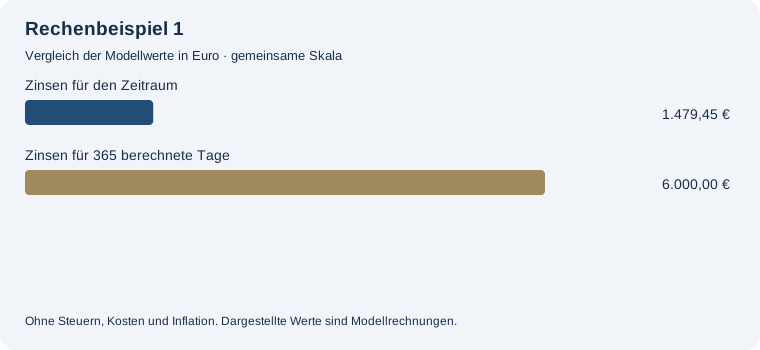
Einfache Zinskosten: 1.479,45 €. Verzinster Betrag: 200.000,00 €. Berechnete Zinstage: 90. Zinskosten je berechnetem Tag: 16,44 €.
Konstanter Betrag und Zinssatz, einfache Zinsen mit festem Divisor 365. Keine Gebühren, keine Kapitalisierung, keine Kalenderauswertung.
Beispiel 3
Kreditgesamtbetrag: 300000 €; Bereits abgerufener Kreditbetrag: 100000 €; Nominaler Sollzins pro Jahr: 3 %; Gesamter Modellzeitraum: 180 Tage; Davon bereitstellungszinsfreie Tage: 180 Tage.
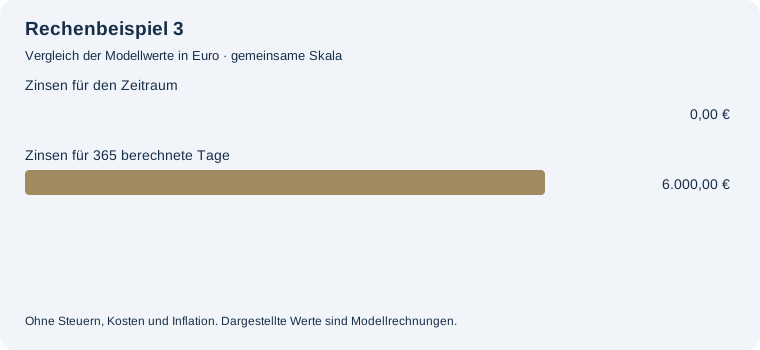
Einfache Zinskosten: 0,00 €. Verzinster Betrag: 200.000,00 €. Berechnete Zinstage: 0. Zinskosten je berechnetem Tag: 16,44 €.
Konstanter Betrag und Zinssatz, einfache Zinsen mit festem Divisor 365. Keine Gebühren, keine Kapitalisierung, keine Kalenderauswertung.
So prüfst du deine eigene Rechnung
Übertrage zuerst einen der Fälle unverändert in den Rechner. Vergleiche den Hauptwert und anschließend den vollständigen Verlauf. Ändere danach eine einzelne Größe. Notiere, ob dadurch eine zusätzliche Zahlung entsteht, ein Zahlungszeitpunkt verschoben wird oder nur die Wertentwicklung verändert wird. Auf diese Weise bleibt der Grund für den Ergebnisunterschied sichtbar.
Für eine unabhängige Plausibilitätsprüfung eignet sich ein Fall ohne Wertentwicklung, soweit das Modell einen solchen zulässt. Dann lassen sich viele Ergebnisse direkt aus den Einzahlungen oder Auszahlungen ableiten. Bei einem Modell mit gesuchter Rendite kann stattdessen der angezeigte Kontrollendwert mit dem gewünschten Ziel verglichen werden. Ein passendes Endergebnis ersetzt jedoch nicht die Prüfung der Eingabekonventionen.
Speichere die Eingaben zusammen mit dem Ergebnis. Eine einzelne Zahl ohne Laufzeit und Zahlungsannahmen ist später kaum nachvollziehbar. Der CSV-Export enthält deshalb die verwendeten Werte und den berechneten Verlauf. Über die Druckfunktion kannst du eine Zusammenfassung, den Rechenplan oder die ausführliche Seite auswählen.
Häufige Fragen
Worauf werden die Zinsen berechnet?
Auf den Kreditgesamtbetrag abzüglich des bereits abgerufenen Betrags.
Was passiert innerhalb der freien Tage?
Für diese Tage werden im Modell keine Bereitstellungszinsen angesetzt.
Kann ich mehrere Teilabrufe eingeben?
Nicht als Verlauf. Berechne Abschnitte mit konstantem Abrufstand separat.
Mit eigenen Werten weiterarbeiten
150.000 € zwischenfinanzieren, 6 % Sollzins und 500 € Einmalkosten.
Mit diesen Beispielwerten rechnen →