Die passende Frage vor der Rechnung stellen
Berechne monatliche Zinszahlungen und die vollständige Kapitalrückzahlung am Laufzeitende. Vergleiche die Zinskosten mit einem laufend getilgten Annuitätendarlehen.
Ein Ergebnis ist nur dann aussagekräftig, wenn Zeitraum, Geldflüsse und Bewertungszeitpunkt zusammenpassen. Halte deshalb vor dem Vergleich fest, welche Eingaben tatsächlich unverändert bleiben sollen. Ein höherer Endbetrag kann durch mehr eigenes Geld, einen anderen Zeitpunkt oder eine andere Renditeannahme entstehen. Diese Ursachen sollten getrennt betrachtet werden.
Die laufenden Zinsen zeigen nur einen Teil der monatlichen Belastung, wenn du zusätzlich für die Rückzahlung sparst. Stelle Sparguthaben und fällige Darlehenssumme gegenüber, um eine mögliche Deckungslücke in Euro zu sehen.
Während der Laufzeit bleibt die Schuld bestehen
Bei diesem endfälligen Modell wird vor dem letzten Monat kein Kapital zurückgezahlt. Die monatlichen Zahlungen decken ausschließlich die laufenden Zinsen. Dadurch bleibt die verzinste Schuld über die gesamte Laufzeit gleich. Erst mit der letzten Zahlung wird der ursprüngliche Kreditbetrag vollständig zurückgeführt.
Die Schlusszahlung enthält zwei Bestandteile
Im letzten Monat werden sowohl die noch fälligen Monatszinsen als auch der gesamte Kreditbetrag bezahlt. Die Tabelle weist Zinsen und Tilgung getrennt aus. Eine Betrachtung nur der kleinen laufenden Zinszahlungen würde daher die entscheidende Belastung am Endtermin ausblenden. Die gesamte Zahlungssumme umfasst das zurückgezahlte Kapital und sämtliche Zinsen.
Warum die Vergleichsannuität weniger Zinsen kosten kann
Bei einer laufend getilgten Annuität sinkt die Restschuld monatlich. Das reduziert die späteren Zinsen. Beim endfälligen Darlehen fehlt diese Verringerung. Der Vergleich verwendet dieselbe Laufzeit und denselben Sollzins, aber andere Zahlungszeitpunkte und monatliche Belastungen. Er ist deshalb kein Vergleich zweier ansonsten identischer Zahlungsreihen.
Ein Tilgungsersatz ist nicht eingerechnet
Ein parallel aufgebautes Sparguthaben oder ein anderes Vermögen zur Begleichung der Schlusszahlung ist nicht Teil dieses Rechners. Es entstehen hier keine automatischen Anlageerträge. Wer separat spart, muss dafür zusätzlich Einzahlungen, Laufzeit, Kosten und Renditeannahmen erfassen. Die Höhe der Schuld wird durch eine solche separate Anlage zunächst nicht verändert.
Laufzeit und Zinsniveau getrennt verändern
Bei konstantem Sollzins steigen die gesamten Zinsen proportional zur Monatszahl, weil der Kreditbetrag unverändert bleibt. Eine Halbierung des Zinssatzes halbiert in diesem einfachen Modell die Zinsen, aber nicht die Kapitalrückzahlung. Diese Trennung hilft dabei, die Schlusszahlung nicht mit einem reinen Zinskostenbetrag zu verwechseln.
Zwei Fälle mit vollständigen Eingaben vergleichen
Die folgenden Abbildungen verwenden dieselbe Berechnung wie der zugehörige Rechner. Unter jeder Grafik stehen die Eingaben und Ergebnisgrößen. Die Balken vergleichen Eurobeträge innerhalb der jeweiligen Abbildung; für den Vergleich zwischen Abbildungen sind die beschrifteten Zahlen maßgeblich.
Beispiel 1
Kreditbetrag: 30000 €; Nominaler Sollzins pro Jahr: 6 %; Laufzeit: 60 Monate.
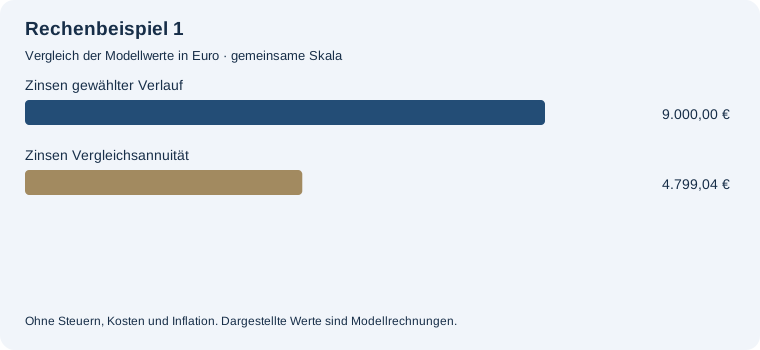
Zinskosten über die gesamte Laufzeit: 9.000,00 €. Gesamte Zahlungen einschließlich Tilgung: 39.000,00 €. Erste Monatszahlung: 150,00 €. Letzte Monatszahlung: 30.150,00 €. Zinsen beim unveränderten Annuitätendarlehen: 4.799,04 €.
Monatliche Zinszahlung; vollständige Rückzahlung des Kapitals mit der letzten Rate. Keine Anlage zur Ansparung der Schlusszahlung enthalten.
Beispiel 3
Kreditbetrag: 30000 €; Nominaler Sollzins pro Jahr: 3 %; Laufzeit: 60 Monate.
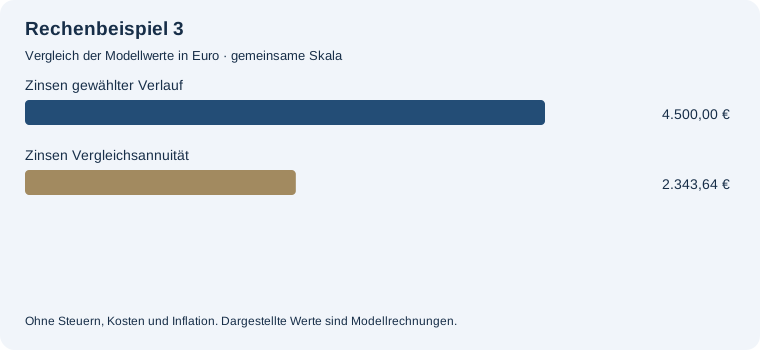
Zinskosten über die gesamte Laufzeit: 4.500,00 €. Gesamte Zahlungen einschließlich Tilgung: 34.500,00 €. Erste Monatszahlung: 75,00 €. Letzte Monatszahlung: 30.075,00 €. Zinsen beim unveränderten Annuitätendarlehen: 2.343,64 €.
Monatliche Zinszahlung; vollständige Rückzahlung des Kapitals mit der letzten Rate. Keine Anlage zur Ansparung der Schlusszahlung enthalten.
So prüfst du deine eigene Rechnung
Übertrage zuerst einen der Fälle unverändert in den Rechner. Vergleiche den Hauptwert und anschließend den vollständigen Verlauf. Ändere danach eine einzelne Größe. Notiere, ob dadurch eine zusätzliche Zahlung entsteht, ein Zahlungszeitpunkt verschoben wird oder nur die Wertentwicklung verändert wird. Auf diese Weise bleibt der Grund für den Ergebnisunterschied sichtbar.
Für eine unabhängige Plausibilitätsprüfung eignet sich ein Fall ohne Wertentwicklung, soweit das Modell einen solchen zulässt. Dann lassen sich viele Ergebnisse direkt aus den Einzahlungen oder Auszahlungen ableiten. Bei einem Modell mit gesuchter Rendite kann stattdessen der angezeigte Kontrollendwert mit dem gewünschten Ziel verglichen werden. Ein passendes Endergebnis ersetzt jedoch nicht die Prüfung der Eingabekonventionen.
Speichere die Eingaben zusammen mit dem Ergebnis. Eine einzelne Zahl ohne Laufzeit und Zahlungsannahmen ist später kaum nachvollziehbar. Der CSV-Export enthält deshalb die verwendeten Werte und den berechneten Verlauf. Über die Druckfunktion kannst du eine Zusammenfassung, den Rechenplan oder die ausführliche Seite auswählen.
Häufige Fragen
Was zahle ich monatlich?
Bis zur Schlusszahlung nur die laufenden Zinsen.
Wird eine Sparanlage mitgerechnet?
Nein. Eine Finanzierung der Schlusszahlung durch eine separate Anlage ist nicht enthalten.
Sind die Zinsen in der Schlusszahlung enthalten?
Ja, die letzte Zahlung enthält Kapitalrückzahlung und letzten Monatszins.
Mit eigenen Werten weiterarbeiten
20.000 € Kredit, 6 % effektive Jahresverzinsung, 60 Monate. Die Extra-Zahlung erfolgt einmal im zwölften Monat.
Mit diesen Beispielwerten rechnen →