Auszahlung ist nicht gleich Ertrag
Während eines Sparplans fließt regelmäßig neues Geld in ein Guthaben. Bei einem Entnahmeplan ist die Richtung umgekehrt: Ein vorhandener Betrag wird regelmäßig ausgezahlt. Ein Teil der Auszahlung kann durch Erträge gedeckt sein; der Rest verringert das Kapital. Es ist daher falsch, die gesamte Auszahlung automatisch als Gewinn zu interpretieren.
Der Entnahmeplanrechner hält drei Größen auseinander: die tatsächlich ausgezahlte Summe, das Anlageergebnis und das verbleibende Guthaben. Gemeinsam ergeben sie eine nachvollziehbare Bilanz. Als vierte Größe zeigt er die Differenz zwischen gewünschten und tatsächlich möglichen Auszahlungen.
1. Ohne Ertrag ist die Reichweite direkt sichtbar
100.000 Euro Anfangskapital und 500 Euro monatliche Auszahlung ergeben ohne Ertrag genau 200 vollständige Auszahlungen. Nach Monat 200 ist das Guthaben null. Wird ein Zeitraum von 240 Monaten betrachtet, bleiben 40 gewünschte Auszahlungen offen. Das entspricht einer Lücke von 20.000 Euro.
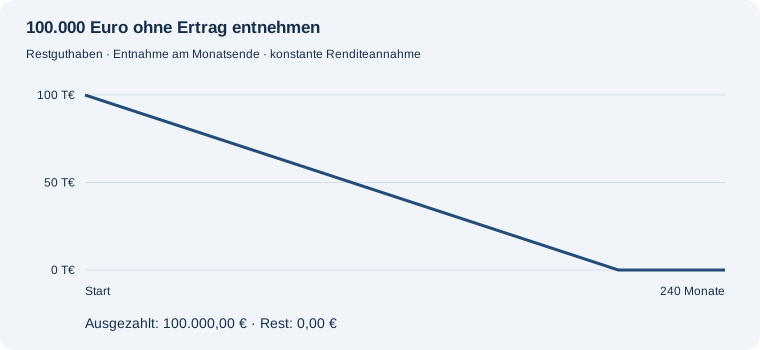
Der Zeitunterschied zwischen dem Verbrauch des letzten Euros und der ersten fehlenden Auszahlung ist hier besonders gut zu erkennen. Am Ende von Monat 200 ist das Guthaben zwar aufgebraucht, aber die Auszahlung dieses Monats wurde noch vollständig geleistet.
2. Ein angenommener Ertrag verändert den Verlauf
Bleiben Anfangskapital und Auszahlung gleich, kann ein positiver Ertrag einen Teil der Entnahmen auffangen. Der Vergleich darf deshalb nicht nur auf die Auszahlungssumme schauen: Der Restbetrag am Ende zeigt zusätzlich, wie viel Kapital noch übrig ist.
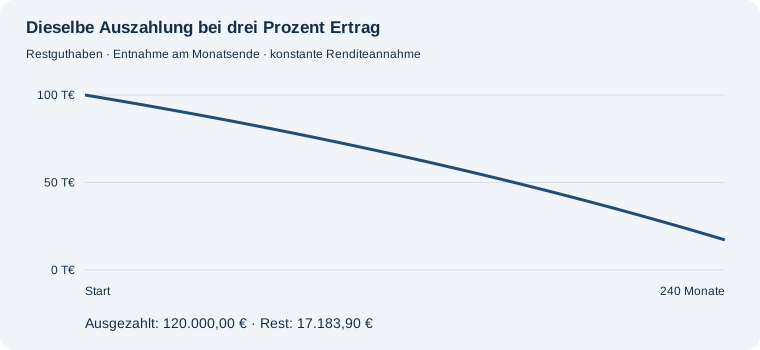
100.000,00 € Anfangskapital, 3 % effektive Jahresrendite und 500,00 € gewünschte monatliche Entnahme über 240 Monate: Tatsächlich ausgezahlt werden 120.000,00 €. Das Restguthaben beträgt 17.183,90 €; der gesamte Ertrag beträgt 37.183,90 €. Alle geplanten Auszahlungen im betrachteten Zeitraum sind gedeckt.
Die Rechnung schreibt zuerst den Monatsertrag gut und zahlt danach aus. Würde die Entnahme schon am Monatsanfang erfolgen, wäre während des Monats weniger Guthaben vorhanden. Der Zahlungszeitpunkt ist deshalb eine relevante Modellannahme.
3. Die Entnahmehöhe separat vergleichen
Eine höhere Auszahlung stellt mehr Geld pro Monat bereit, verbraucht aber unter sonst gleichen Bedingungen das Guthaben schneller. Im Rechner lässt sich das direkt vergleichen, indem nur der Auszahlungsbetrag geändert wird. Die anderen Eingaben sollten für einen nachvollziehbaren Vergleich gleich bleiben.
| Variante | Ausgezahlt | Rest nach 240 Monaten | Erste Lücke |
|---|---|---|---|
| 0 % / 500,00 € monatlich | 100.000,00 € | 0,00 € | Monat 201 |
| 3 % / 500,00 € monatlich | 120.000,00 € | 17.183,90 € | Keine im Zeitraum |
| 3 % / 800,00 € monatlich | 119.706,11 € | 0,00 € | Monat 150 |
Alle Varianten beginnen mit 100.000 Euro. Die Tabelle vergleicht nur die gewählten Modelle und stellt keine Empfehlung für eine bestimmte Auszahlungshöhe dar.
4. Was eine konstante Rendite nicht zeigen kann
Der Rechner verteilt die angenommene Jahresrendite gleichmäßig auf die Monate. Er enthält keine wechselnden Kursentwicklungen. Wenn tatsächlich erst Verluste und später Gewinne entstehen, erfolgen Entnahmen aus anderen Zwischenständen als in einer glatten Rechnung. Ein Durchschnittswert allein beschreibt diese Abfolge nicht.
Auch Steuern, Gebühren und Inflation sind nicht enthalten. Eine nominell gleich hohe Auszahlung bedeutet nicht automatisch eine gleichbleibende Kaufkraft. Für eine separate Preisänderungsannahme kannst du im Inflationsrechner prüfen, wie sich ein Geldbetrag über die Zeit verändert.
Bleibt nach dem gewählten Zeitraum Guthaben übrig, bedeutet das lediglich: Die eingeplanten Auszahlungen waren bis dahin im Modell möglich. Es ist weder eine lebenslange Zusage noch eine Aussage über Zeiträume, die nicht berechnet wurden.
Häufige Fragen
Weshalb werden ausgezahlte Beträge und Erträge getrennt gezeigt?
Auszahlungen können auch das Anfangskapital verbrauchen. Nur der Ertrag oder Verlust beschreibt die im Modell entstandene Veränderung durch Verzinsung.
Kann ich eine monatlich steigende Auszahlung berechnen?
Dieser Rechner verwendet einen festen nominalen Auszahlungsbetrag. Eine automatische jährliche Erhöhung ist hier nicht enthalten.
Wie erkenne ich eine Auszahlungslücke?
Der Rechner nennt den ersten Monat, in dem die Auszahlung geringer als gewünscht ist, und summiert die fehlenden Beträge bis zum Betrachtungsende.
Mit eigenen Zahlen rechnen
Mit einem Restkapitalziel planen
20 Jahre lang am Monatsende auszahlen, bei angenommenen 3 % Jahresrendite.
Mit diesen Beispielwerten rechnen →