Vier Zahlen, vier unterschiedliche Fragen
Der Kaufpreis beschreibt den vereinbarten Preis der Immobilie. Die Projektkosten umfassen zusätzlich die eingeplanten einmaligen Ausgaben. Der Kreditbedarf ist der Teil, den eingesetztes Eigenkapital nicht abdeckt. Das Monatsbudget beschreibt schließlich die laufend verfügbare Zahlung. Diese Größen sind miteinander verbunden, sollten in der Planung aber nicht vermischt werden.
Beginne bei deinen laufenden Einnahmen und Ausgaben. Stelle dann die einmaligen Projektkosten zusammen und entscheide, wie viel vorhandenes Eigenkapital du einsetzen möchtest. So lässt sich sowohl von einem konkreten Objekt vorwärts zum Kreditbedarf als auch von einer verfügbaren Rate rückwärts zu einem rechnerischen Kaufpreis rechnen.
Für die Finanzierung zählt neben dem Kaufpreis auch, wie viel Eigenkapital nach den Nebenkosten übrig bleibt. Prüfe mit dem Konditionenvergleich für deinen Immobilienkauf, welche Rate sich aus dem verbleibenden Kreditbedarf ergibt.
1. Kaufnebenkosten sichtbar machen
Im Beispiel mit 350.000 Euro Kaufpreis werden 5 Prozent für die Steuer, 1,5 Prozent für Notarkosten, 0,5 Prozent für Grundbuchkosten, 3,57 Prozent eigener Makleranteil und 1.000 Euro weitere Kosten angenommen. Diese frei gewählten Zahlen ergeben 37.995 Euro zusätzlich zum Kaufpreis. Der Kaufpreis inklusive dieser Nebenkosten beträgt damit 387.995 Euro.
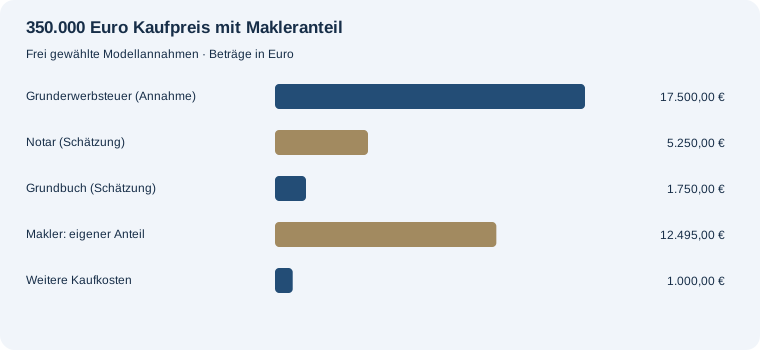
Für ein echtes Projekt müssen die Ansätze durch passende Angaben ersetzt werden. Ein pauschaler Prozentsatz kann eine erste Übersicht liefern, ersetzt aber keine konkrete Kostenaufstellung. Der Kaufnebenkostenrechner macht die einzelnen Annahmen sichtbar und erlaubt den Vergleich mit und ohne eigenen Makleranteil.
Wer vor dem Kauf Eigenkapital aufbauen möchte, kann einen Teil der Sparrate für einen Bausparvertrag vorsehen. Prüfe Bausparangebote passend zum geplanten Kaufzeitpunkt und achte darauf, wann das Geld voraussichtlich zur Verfügung steht.
2. Die Reserve nicht doppelt rechnen
100.000 Euro vorhandenes Eigenkapital und 20.000 Euro gewünschte Reserve ergeben 80.000 Euro einsetzbares Eigenkapital. Die Reserve ist bereits im vorhandenen Geld enthalten. Sie wird nicht zusätzlich als Projektkosten behandelt.
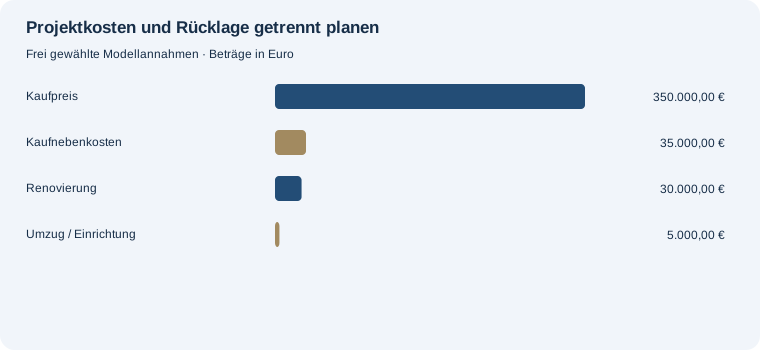
Bei 350.000 Euro Kaufpreis, pauschal angenommenen 10 Prozent Nebenkosten, 30.000 Euro Renovierung und 5.000 Euro Umzug entstehen 420.000 Euro Projektkosten. Nach Abzug der 80.000 Euro eingesetzten eigenen Mittel bleiben 340.000 Euro Kreditbedarf. Dies ist ein eigenständiges Beispiel mit einem anderen Nebenkostenansatz als oben.
3. Von der Monatsrate zum Kaufpreis
Der Immobilien-Budgetrechner geht den umgekehrten Weg: Er berechnet zunächst die Darlehenssumme, die eine festgelegte Monatsrate bei konstantem Sollzins und vollständiger Tilgung über eine gewählte Laufzeit tragen würde. Eigenkapital wird ergänzt, weitere Projektkosten werden abgezogen. Anschließend wird das verbleibende Geld auf Kaufpreis und prozentuale Nebenkosten verteilt.
Eine häufige Rechenfalle wäre, einfach zehn Prozent vom Gesamtbudget abzuziehen. Wenn Nebenkosten zehn Prozent des Kaufpreises betragen, besteht das Gesamtbudget aus 110 Prozent des Kaufpreises. Ein verfügbares Budget von 330.000 Euro entspricht deshalb 300.000 Euro Kaufpreis und 30.000 Euro Nebenkosten.
Die Laufzeit bewusst wählen
Im Budgetrechner bedeutet die Laufzeit vollständige Rückzahlung. Im Baufinanzierungsrechner kann der betrachtete Zeitraum dagegen die Zinsbindung sein, nach der noch eine Restschuld verbleibt. Vergleiche die beiden Ergebnisse nur mit Blick auf diese unterschiedlichen Annahmen.
4. Eine Planung in Varianten prüfen
- Rechne mit einer höheren Renovierungssumme und vergleiche den zusätzlichen Kreditbedarf.
- Verändere den Sollzins im Budgetrechner bei unveränderter Rate.
- Prüfe, wie viel Eigenkapital nach Abzug der gewünschten Reserve tatsächlich eingesetzt wird.
- Gleiche die Kreditrate mit deinem vollständigen laufenden Haushalt ab.
Die Verbraucherzentrale empfiehlt, Einnahmen und Ausgaben gegenüberzustellen, zusätzliche Wohnkosten einzubeziehen und einen finanziellen Spielraum zu erhalten. Bei Bau- und Renovierungsprojekten sollten auch mögliche Preissteigerungen bedacht werden.
Weiterführende Quelle: Verbraucherzentrale: Fragen zur Immobilienfinanzierung. Die Zahlenbeispiele und Formeln auf dieser Seite sind eigenständig gewählte Modellrechnungen.
Häufige Fragen
Was ist der Unterschied zwischen Projektkosten und Kreditbedarf?
Projektkosten sind die eingeplanten einmaligen Ausgaben. Der Kreditbedarf ergibt sich nach Abzug des eingesetzten Eigenkapitals.
Kann ich allein aus meinem Einkommen den Kaufpreis bestimmen?
Dazu fehlt die Ausgabenseite. Erst ein verfügbares Monatsbudget und weitere Annahmen zu Eigenkapital, Zins, Laufzeit und Kosten ermöglichen eine Modellrechnung.
Sind die Zahlen ein konkretes Finanzierungsangebot?
Nein. Die Beispiele erklären Rechenschritte und ersetzen keine individuellen Konditionen.
Mit eigenen Zahlen rechnen
150.000 € zwischenfinanzieren, 6 % Sollzins und 500 € Einmalkosten.
Mit diesen Beispielwerten rechnen →