1. Eine Kreditrate hat zwei Bestandteile
Bei einem laufend verzinsten Darlehen deckt die Monatsrate zunächst die Zinsen und zahlt mit dem verbleibenden Anteil Kapital zurück. Dieser zweite Anteil heißt Tilgung. Nur die Tilgung vermindert die Restschuld. Deshalb reicht es nicht, den Kreditbetrag einfach durch die Monatsrate zu teilen, wenn positive Zinsen anfallen.
Bei 10.000 Euro Restschuld und 6 Prozent nominalem Jahreszins entstehen im vereinfachten Monatsmodell zunächst 50 Euro Zinsen. Von einer Rate von 200 Euro tilgen daher 150 Euro das Kapital. Nach der ersten Zahlung bleiben 9.850 Euro offen. Im folgenden Monat werden die Zinsen auf diesen kleineren Betrag berechnet.
Die Rechnung unterstellt Zahlungen am Monatsende und einen Monatszins von Jahreszins geteilt durch zwölf. Andere Zahlungszeitpunkte oder Zinskonventionen können zu anderen Beträgen führen.
Zwei Kredite mit ähnlicher Rate können zu unterschiedlichen Zeitpunkten abbezahlt sein. Vergleiche Laufzeit und Gesamtbetrag konkreter Ratenkredite, bevor du dich für die kleinere Monatsrate entscheidest.
2. Was eine Rate von 200 Euro bewirkt
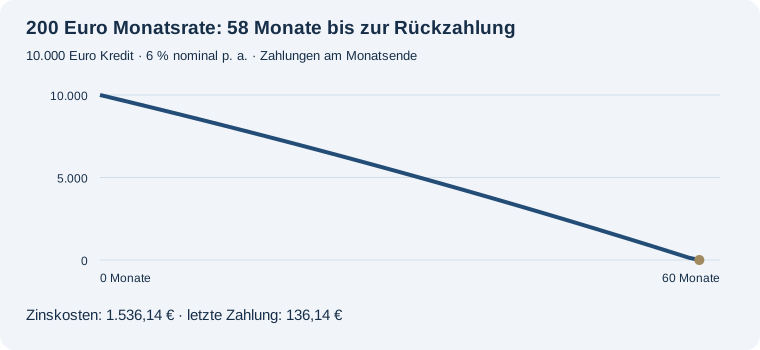
Bei 10.000,00 € Kreditbetrag, 6 Prozent nominalem Sollzins und 200,00 € Monatsrate dauert die Rückzahlung 58 Monate. Auf 57 volle Raten folgt eine letzte Zahlung von 136,14 €. Die Zahlungen summieren sich auf 11.536,14 €; davon sind 1.536,14 € Zinsen.
Ohne Zinsen wären 50 Zahlungen von 200 Euro ausreichend. Mit der angenommenen Verzinsung werden zusätzliche Zahlungstermine benötigt, weil ein Teil jeder Rate auf Zinsen entfällt. Der Tilgungsanteil wächst im Verlauf, da die Restschuld sinkt und damit auch die jeweils anfallenden Monatszinsen.
Laufzeit und Monatsrate beeinflussen sich gegenseitig. Vergleiche im Was-wäre-wenn-Rechner deine Ausgangslage mit einer zusätzlichen monatlichen Zahlung: Verschiedene Monatsraten selbst ausprobieren.
3. Eine höhere Rate beschleunigt die Tilgung
Bei 300 Euro Monatsrate beträgt die Tilgung im ersten Monat 250 Euro. Bei 500 Euro sind es 450 Euro. Der Zinsanteil zu Beginn bleibt in beiden Fällen bei 50 Euro, weil Startschuld und Sollzins unverändert sind. Die größere Rate wirkt daher im ersten Monat unmittelbar auf die Kapitalrückzahlung.
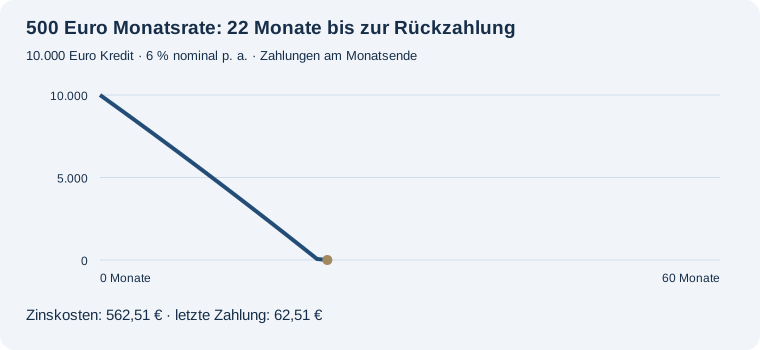
Bei 10.000,00 € Kreditbetrag, 6 Prozent nominalem Sollzins und 500,00 € Monatsrate dauert die Rückzahlung 22 Monate. Auf 21 volle Raten folgt eine letzte Zahlung von 62,51 €. Die Zahlungen summieren sich auf 10.562,51 €; davon sind 562,51 € Zinsen.
4. Alle drei Varianten gegenüberstellen
| Monatsrate | Monate | Zinskosten | Letzte Zahlung | Zahlungen gesamt |
|---|---|---|---|---|
| 200,00 € | 58 | 1.536,14 € | 136,14 € | 11.536,14 € |
| 300,00 € | 37 | 966,80 € | 166,80 € | 10.966,80 € |
| 500,00 € | 22 | 562,51 € | 62,51 € | 10.562,51 € |
Die Zahlen sind selbst gewählte Modellannahmen, keine aktuellen Kreditangebote. Der Unterschied entsteht hier ausschließlich aus der Monatsrate. Die höhere Monatsbelastung und die geringere Gesamtzinszahlung sind verschiedene Größen und sollten nicht miteinander verwechselt werden.
5. Die Grenze zwischen Zinszahlung und Rückzahlung
Bei einer Rate von genau 50 Euro und den genannten Anfangswerten würden nur die Zinsen bezahlt. Das Kapital bliebe bei 10.000 Euro. Jeden Monat fielen unter gleichen Bedingungen erneut 50 Euro Zinsen an. Es gäbe durch diese Zahlungen keinen Zeitpunkt, an dem der Kredit vollständig getilgt wäre.
Unterhalb von 50 Euro deckt die Zahlung nicht einmal die anfänglichen Monatszinsen. Oberhalb davon beginnt zwar eine Kapitalrückzahlung, doch eine sehr kleine Tilgung kann zu einer langen Laufzeit führen. Eine solche rechnerische Laufzeit ist keine Aussage darüber, ob ein Kreditvertrag diese Gestaltung erlaubt.
6. Warum die letzte Zahlung anders ausfällt
Monatliche Zahlungstermine sind diskret. Die Restschuld nach der vorletzten Zahlung ist daher häufig kleiner als der Tilgungsanteil einer weiteren vollen Rate. Der Rechner berechnet zunächst die letzten Monatszinsen und begrenzt dann die Zahlung auf den offenen Gesamtbetrag.
Deshalb ist „Laufzeit × reguläre Rate“ nicht immer die richtige Gesamtsumme. Stattdessen müssen die tatsächlichen Zahlungen addiert werden: alle vollen Raten plus die letzte Zahlung. Die Zinskosten ergeben sich aus dieser Summe abzüglich des ursprünglichen Kreditbetrags.
7. Monatsbelastung und Modellgrenzen zusammen lesen
Die rechnerisch kürzere Rückzahlung sagt noch nicht, ob eine größere Rate dauerhaft bezahlt werden kann. Ein Budget benötigt neben regelmäßigen Ausgaben auch die jeweils eingeplanten Reserven und unregelmäßigen Zahlungen. Der Laufzeitrechner kennt diese Größen nicht; sie lassen sich separat im Haushaltsrechner erfassen.
Auch eine mögliche Änderung einer vereinbarten Rate oder eine Sondertilgung ist eine eigene Frage. Dieses Modell setzt eine konstante Monatsrate und einen konstanten nominalen Zinssatz voraus. Es berücksichtigt keine zusätzlichen Gebühren, Versicherungskosten, Ratenpausen oder Zinsänderungen.
Wenn eine Zinsbindung vor dem errechneten Laufzeitende ausläuft, bleibt die spätere Verzinsung offen. Ein unverändert weitergerechneter Zins ist dann eine Annahme. Für die nächste Finanzierungsphase können Restschuld- und Anschlussfinanzierungsrechner ergänzend eingesetzt werden.
Häufige Fragen
Ist eine doppelte Rate immer gleichbedeutend mit halber Laufzeit?
Nein. Bei positiven Zinsen ändert sich zugleich die Zinsbelastung. Außerdem gibt es volle monatliche Zahlungstermine und eine gegebenenfalls abweichende letzte Zahlung.
Warum sind die Zinskosten bei höherer Rate hier kleiner?
Bei unverändertem Kreditbetrag und positivem konstantem Zinssatz sinkt die Restschuld schneller und wird über weniger Monate verzinst.
Ist das errechnete Laufzeitende ein verbindlicher Termin?
Nein. Es ist ein Modellergebnis. Vertragliche Fälligkeiten, Rundungen, Gebühren oder Änderungen können abweichen.
Mit eigenen Beträgen weiterrechnen
Eine Zahlungspause gesondert untersuchen
20.000 € Kredit, 6 % effektive Jahresverzinsung, 60 Monate. Die Extra-Zahlung erfolgt einmal im zwölften Monat.
Mit diesen Beispielwerten rechnen →