Das Wichtigste in Kürze
- Rechne mit regelmäßig verfügbaren Nettoeinnahmen.
- Beziehe monatliche Ausgaben, Jahresrechnungen und bestehende Verpflichtungen ein.
- Plane Rücklagen bewusst ein, bevor du eine zusätzliche Rate festlegst.
- Vergleiche neben der Monatsrate auch Laufzeit und gesamte Zinskosten.
Lass bei der Kreditrate Luft für schwankende Haushaltsausgaben. Suche dann Kreditangebote innerhalb deiner geplanten Monatsrate und prüfe, wie viel du über die gesamte Laufzeit zurückzahlst.
1. Welche Einnahmen sind verlässlich verfügbar?
Ausgangspunkt ist das Geld, das deinem Haushalt tatsächlich zur Verfügung steht. Ein Bruttogehalt allein eignet sich deshalb nicht als Budgetwert. Betrachtest du einen gemeinsamen Haushalt, gehören die gemeinsam verfügbaren Einnahmen und Ausgaben zusammen in dieselbe Rechnung.
Unterscheide regelmäßige Zahlungen von einmaligen Einnahmen. Eine Rückerstattung oder ein Geschenk kann eine Anschaffung erleichtern, trägt aber nicht automatisch jeden Monat eine Kreditrate. Bei schwankendem Einkommen lohnt sich eine zweite Rechnung mit einem niedrigeren Einnahmenwert. Sie zeigt, wie abhängig deine Planung von guten Monaten ist.
Was passiert bei einer Veränderung?
Eine geplante Teilzeit, ein bevorstehender Umzug oder andere absehbare Veränderungen können dein Budget beeinflussen. Rechne solche Szenarien gesondert durch. Die Haushaltsrechnung ist eine Momentaufnahme und sollte zu dem Zeitraum passen, in dem du den Kredit zurückzahlen möchtest.
Verlässliche Einnahmen und vollständige Ausgaben bilden die Grundlage deiner Ratenplanung. Trage die passenden Beträge manuell in deinen Finanz-Monatscheck ein: Dein aktuelles Budget vor einer Kreditentscheidung prüfen.
2. Welche Ausgaben gehören in die Rechnung?
Beginne mit Wohnen, Lebensmitteln und Mobilität. Ergänze Versicherungen, Kommunikation, Freizeit, Betreuung, Unterhalt und bestehende Kreditraten, soweit sie auf deinen Haushalt zutreffen. Entscheidend ist die Vollständigkeit, nicht die perfekte Bezeichnung einer Kategorie.
| Ausgabenart | So berücksichtigen |
|---|---|
| Monatliche Zahlung | Monatsbetrag direkt eintragen |
| Vierteljährliche Zahlung | Betrag durch drei teilen |
| Jährliche Zahlung | Betrag durch zwölf teilen |
| Geplante größere Ausgabe | Benötigte Rücklage auf die verbleibenden Monate verteilen |
Ordne jede Zahlung nur einer Position zu. Wenn ein monatlicher Versicherungsanteil bereits in deinen laufenden Ausgaben steckt, darf die Jahresprämie nicht erneut vollständig hinzukommen.
Rücklagen sind ein eigener Planungsschritt
Für unregelmäßige Ausgaben und Unsicherheit sollte ein bewusst gewählter Betrag berücksichtigt werden. Wie hoch dieser sein muss, lässt sich nicht aus einer einzigen pauschalen Prozentregel für jeden Haushalt bestimmen. Wohnsituation, Fahrzeug, Einkommensstabilität und bereits vorhandene Reserven können die Entscheidung verändern.
3. Vom Einkommen zum verbleibenden Budget
Ein Beispielhaushalt hat monatlich 3.500 € Nettoeinnahmen. Die laufenden Ausgaben liegen bei 2.300 €. Dazu kommen 1.800 € jährliche Rechnungen, also 150 € pro Monat. Für Rücklagen und einen persönlichen Puffer werden weitere 400 € eingeplant.
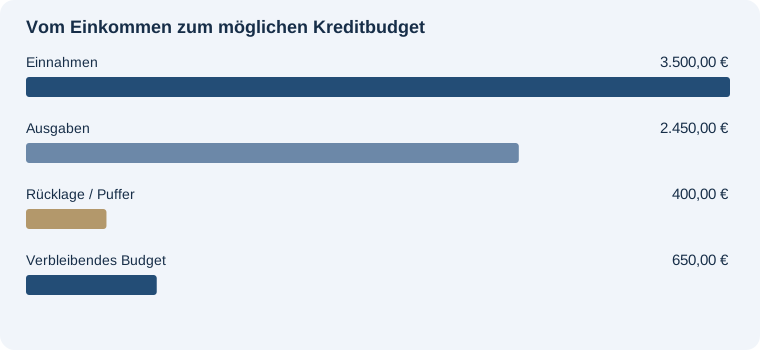
Die 650 € sind das rechnerische Restbudget nach den eingegebenen Positionen. Daraus folgt nicht automatisch, dass eine Kreditrate von 650 € passend wäre. Zunächst muss geprüft werden, ob alle Ausgaben enthalten sind und ob der gewählte Puffer auch zu möglichen Veränderungen passt.
Wie sieht dein eigenes Budget aus?
Übertrage deine Werte in den Haushaltsrechner und berücksichtige Jahreskosten und Rücklagen getrennt.
4. Wie robust ist die Planung?
Ein zusätzlicher Vergleich hilft, die Abhängigkeit von einzelnen Annahmen zu erkennen. Steigen die laufenden Ausgaben im Beispiel um 200 €, bleiben bei gleichem Einkommen und gleicher Rücklage nur noch 450 € übrig.
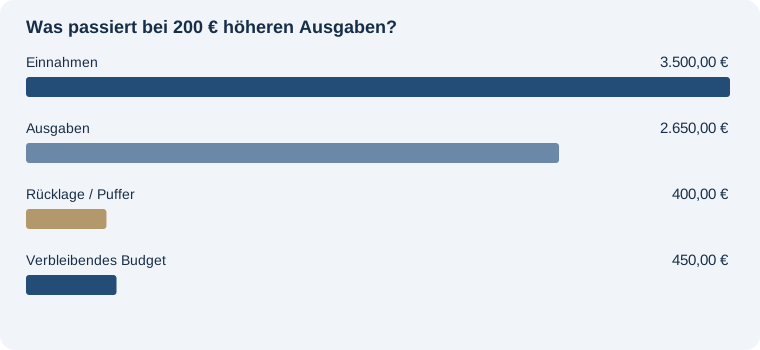
Eine beispielhafte Kreditrate von 300 € würde im ersten Szenario weitere 350 € und im zweiten noch 150 € übrig lassen. Diese Zahlen sind eine Veranschaulichung und keine persönliche Empfehlung. Bei höheren Raten oder sinkenden Einnahmen verändert sich die Rechnung entsprechend.
Eine längere Laufzeit hat zwei Seiten
Bei gleicher Kreditsumme und gleichem Zinssatz verteilt eine längere Laufzeit die Rückzahlung auf mehr Monate. Die Rate sinkt, während die Zinskosten insgesamt steigen. Prüfe deshalb immer beide Größen. Eine Finanzierung sollte nicht nur im ersten Monat gut aussehen.
Welche Rate ergibt sich für deinen Kredit?
Vergleiche Betrag, Zinssatz und Laufzeit mit einem vollständigen Tilgungsplan.
5. Checkliste vor der Entscheidung
- Ich habe regelmäßige Einnahmen von einmaligen Einnahmen getrennt.
- Meine monatlichen und jährlichen Ausgaben sind vollständig berücksichtigt.
- Bestehende Verpflichtungen fehlen nicht in der Rechnung.
- Ich habe Rücklagen eingeplant und keine Kosten doppelt gezählt.
- Ich habe ein Szenario mit höheren Ausgaben oder niedrigerem Einkommen berechnet.
- Ich kenne neben der Rate auch Laufzeit und Gesamtzinskosten.
- Ich habe mögliche Zusatzkosten und die Vertragsbedingungen gesondert geprüft.
Typische Fehler
Häufig entstehen falsche Ergebnisse durch vermischte Zeiträume, vergessene Jahresrechnungen oder das vollständige Verplanen eines nur vorübergehend hohen Einkommens. Auch eine niedrigere Rate allein sagt nichts darüber aus, welches Angebot insgesamt weniger kostet.
Häufige Fragen
Gibt es eine feste ideale Kreditrate für jeden Haushalt?
Diese Seite verwendet keine pauschale ideale Rate. Das verfügbare Budget hängt von deinen Einnahmen, Verpflichtungen, Rücklagen und absehbaren Veränderungen ab.
Ist ein positives Haushaltsbudget eine Kreditzusage?
Nein. Die Rechnung ordnet deine eigenen Angaben ein. Sie ersetzt weder die Prüfung eines Kreditgebers noch eine persönliche Entscheidung über die Tragfähigkeit.
Wie oft sollte ich meine Planung überprüfen?
Überprüfe sie insbesondere dann, wenn sich Einkommen, Wohnkosten, Verpflichtungen oder andere wesentliche Ausgaben verändern.
Was mache ich bei einem negativen Budget?
Prüfe zuerst die Vollständigkeit und Zuordnung deiner Angaben. Bleibt das Ergebnis negativ, passt eine weitere Rate nicht zu den eingetragenen Einnahmen, Ausgaben und Rücklagen.
Passende Rechner
Grundlage der Beispiele
Die Zahlen sind frei gewählte Modellannahmen. Die Haushaltsrechnung basiert auf Einnahmen abzüglich monatlicher Ausgaben, umgelegter Jahreskosten und selbst gewählter Rücklagen. Die Grafiken zeigen dieselben Werte wie die Beispielrechnung. Es werden keine aktuellen Marktzinssätze, gesetzlichen Grenzwerte oder individuellen Kreditentscheidungen behauptet.
Unbekannte Begriffe nachschlagen
Finanzlexikon: 33 Begriffe mit Beispielen und Rechnerlinks ↗
Laufzeit aus der Monatsrate ermitteln
Von der Monatsrate zum Kreditbetrag
20.000 € Kredit, 6 % effektive Jahresverzinsung, 60 Monate. Die Extra-Zahlung erfolgt einmal im zwölften Monat.
Mit diesen Beispielwerten rechnen →