1. Die Monatsrate ist der Ausgangspunkt
Im Kreditbudgetrechner wird keine neue Rate vorgeschlagen. Stattdessen gibst du eine Monatsrate vor und untersuchst, welcher Kreditbetrag bei einer bestimmten Laufzeit und einem bestimmten Sollzins dazu passt. Die Rechnung ist damit eine Umkehrung der üblichen Annuitätenberechnung.
Bei 300 Euro monatlich und 36 Monaten werden insgesamt 10.800 Euro gezahlt. Dieser Betrag ist bei positivem Sollzins jedoch nicht vollständig als Kreditkapital verfügbar. Ein Teil der Zahlungen entfällt auf die Zinsen für das noch offene Kapital.
Damit die Rechnung verständlich bleibt, werden Rate, Laufzeit und Zinssatz getrennt betrachtet. Die Beispiele ändern jeweils nur die Laufzeit. Andere Kosten und Zahlungsbesonderheiten bleiben ausgeschlossen.
Ein größeres Kreditbudget kann mit einer längeren Bindung an feste Monatsraten einhergehen. Stelle Kreditangebote für denselben Nettodarlehensbetrag gegenüber, um die Wirkung unterschiedlicher Laufzeiten zu sehen.
2. Drei Jahre Laufzeit: Kapital und Zinsen aufteilen
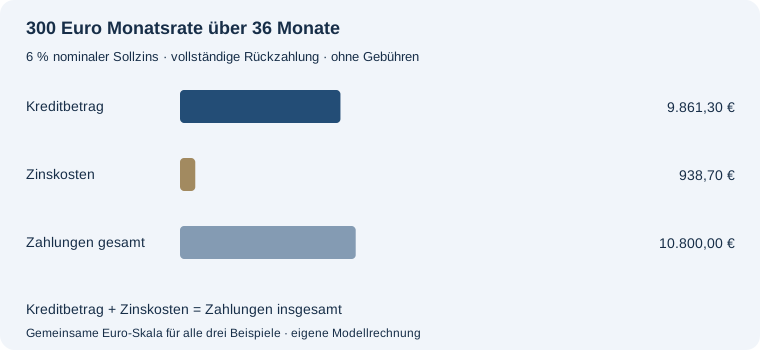
36 monatliche Zahlungen von 300,00 € ergeben zusammen 10.800,00 €. Bei 6 Prozent nominalem Jahres-Sollzins beträgt der rechnerische Kreditbetrag 9.861,30 €. Die Differenz von 938,70 € sind die gesamten Modellzinsen. Am Ende der 36 Monate ist keine Restschuld mehr vorgesehen.
Der Kreditbetrag liegt also unter der Summe aller Zahlungen. Die Differenz ist in diesem Modell vollständig durch Zinsen erklärt, weil keine weiteren Kosten berücksichtigt werden. Eine Schlusszahlung ist nicht vorgesehen.
3. Sieben Jahre Laufzeit: höherer Betrag, längere Bindung
Wenn dieselben 300 Euro über 84 Monate statt über 36 Monate gezahlt werden, steigt die Zahlungssumme auf 25.200 Euro. Auch der rechnerische Kreditbetrag steigt. Die Zinskosten wachsen jedoch ebenfalls, weil über einen längeren Zeitraum Kapital offensteht.
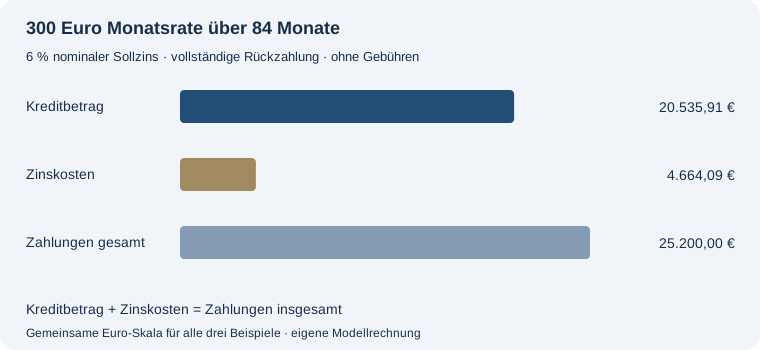
84 monatliche Zahlungen von 300,00 € ergeben zusammen 25.200,00 €. Bei 6 Prozent nominalem Jahres-Sollzins beträgt der rechnerische Kreditbetrag 20.535,91 €. Die Differenz von 4.664,09 € sind die gesamten Modellzinsen. Am Ende der 84 Monate ist keine Restschuld mehr vorgesehen.
4. 36, 60 und 84 Monate im Vergleich
| Laufzeit | Monatsrate | Kreditbetrag | Zinskosten | Zahlungen gesamt |
|---|---|---|---|---|
| 36 Monate | 300,00 € | 9.861,30 € | 938,70 € | 10.800,00 € |
| 60 Monate | 300,00 € | 15.517,67 € | 2.482,33 € | 18.000,00 € |
| 84 Monate | 300,00 € | 20.535,91 € | 4.664,09 € | 25.200,00 € |
Die Tabelle beschreibt drei unterschiedliche Kreditbeträge mit derselben Rate. Sie ist deshalb nicht mit einem Vergleich derselben Kreditsumme über verschiedene Laufzeiten zu verwechseln. In letzterem Fall würden sich die erforderlichen Monatsraten verändern.
5. Warum zusätzliche Laufzeit nicht eins zu eins zu Kreditkapital wird
Eine zusätzliche Rate von 300 Euro erhöht die Summe der Zahlungen um 300 Euro. Ihr Beitrag zum heutigen Kreditbetrag ist bei positivem Zins aber kleiner. Die Zahlung erfolgt erst später, während auf das bis dahin offene Kapital Zinsen entstehen.
Die mathematische Rechnung nennt den heutigen Gegenwert der künftigen Zahlungen Barwert. Der Kreditbudgetrechner berechnet diesen Barwert für eine gleichbleibende Rate. Darin liegt der Grund, weshalb eine längere Laufzeit zwar mehr Kapital ermöglicht, zusätzliche Zahlungen aber nicht vollständig zu zusätzlichem Kreditkapital werden.
Der Gegenfall ohne Zinsen
Bei null Zinsen ist keine Abzinsung erforderlich. Dann entsprechen 36 Zahlungen von 300 Euro genau 10.800 Euro Kreditkapital. Bei 60 Monaten sind es 18.000 Euro und bei 84 Monaten 25.200 Euro. Kosten würden diese einfache Gleichsetzung verändern; sie sind in diesem Modell nicht enthalten.
6. Die Zinssatzart muss zur Rechnung passen
Das Modell arbeitet mit einem nominalen Jahres-Sollzins, der durch zwölf geteilt wird. Es verarbeitet nicht automatisch einen effektiven Jahreszins mit zusätzlichen Kostenbestandteilen. Die Art des Zinssatzes und der Zeitpunkt der Zahlungen gehören zur Rechenbasis und dürfen beim Vergleich verschiedener Ergebnisse nicht übergangen werden.
Der Zinssatz bleibt über die ganze Laufzeit unverändert. Eine spätere Änderung, etwa nach Ende einer kürzeren Zinsbindungsphase, wird nicht vorhergesagt. Wer ein solches Szenario untersuchen möchte, muss die einzelnen Phasen getrennt betrachten.
7. Ein Rechenergebnis ersetzt keine Haushaltsbetrachtung
Eine dauerhaft verfügbare Rate hängt von den tatsächlichen Einnahmen, Ausgaben und vorgesehenen Reserven ab. Der Kreditbudgetrechner kennt diese Angaben nicht. Die Zahl im Eingabefeld ist lediglich die Rate, mit der gerechnet werden soll.
Auch vorhandenes Eigenkapital, der Preis eines Kaufgegenstands und zusätzliche Anschaffungskosten sind nicht Teil dieser Rechnung. Der ausgegebene Kreditbetrag ist deshalb nicht automatisch das gesamte verfügbare Kaufbudget. Beim Immobilienkauf können gesonderte Budget- und Nebenkostenrechner diese zusätzlichen Größen erfassen.
Für einen nachvollziehbaren Vergleich lassen sich mehrere Annahmen nacheinander rechnen und als CSV speichern. Die Datei enthält die Eingaben, das Modell und die monatliche Aufteilung in Zins, Tilgung und Restschuld. Namen oder personenbezogene Angaben werden dafür im Rechner nicht abgefragt.
Häufige Fragen
Vergleichen die Beispiele denselben Kreditbetrag?
Nein. Die Rate und der Zinssatz sind gleich, aber die Laufzeit und der daraus berechnete Kreditbetrag unterscheiden sich.
Erhöht eine weitere Rate das Kreditkapital um genau ihren Betrag?
Nur bei null Zinsen und ohne zusätzliche Kosten. Bei positivem Zins ist der heutige Wert einer späteren Rate kleiner.
Ist eine längere Laufzeit automatisch sinnvoller?
Das lässt sich aus dem Rechner nicht ableiten. Sie erhöht im Beispiel den Kreditbetrag, aber auch die Zahlungsverpflichtung und die Gesamtzinsen.
Mit eigenen Annahmen weiterrechnen
Den heutigen Wert einer späteren Zahlung verstehen
20.000 € Kredit, 6 % effektive Jahresverzinsung, 60 Monate. Die Extra-Zahlung erfolgt einmal im zwölften Monat.
Mit diesen Beispielwerten rechnen →